营运资本管理效率与盈利能力相关性研究
2017-07-17唐媚媚
会计之友 2017年14期
唐媚媚

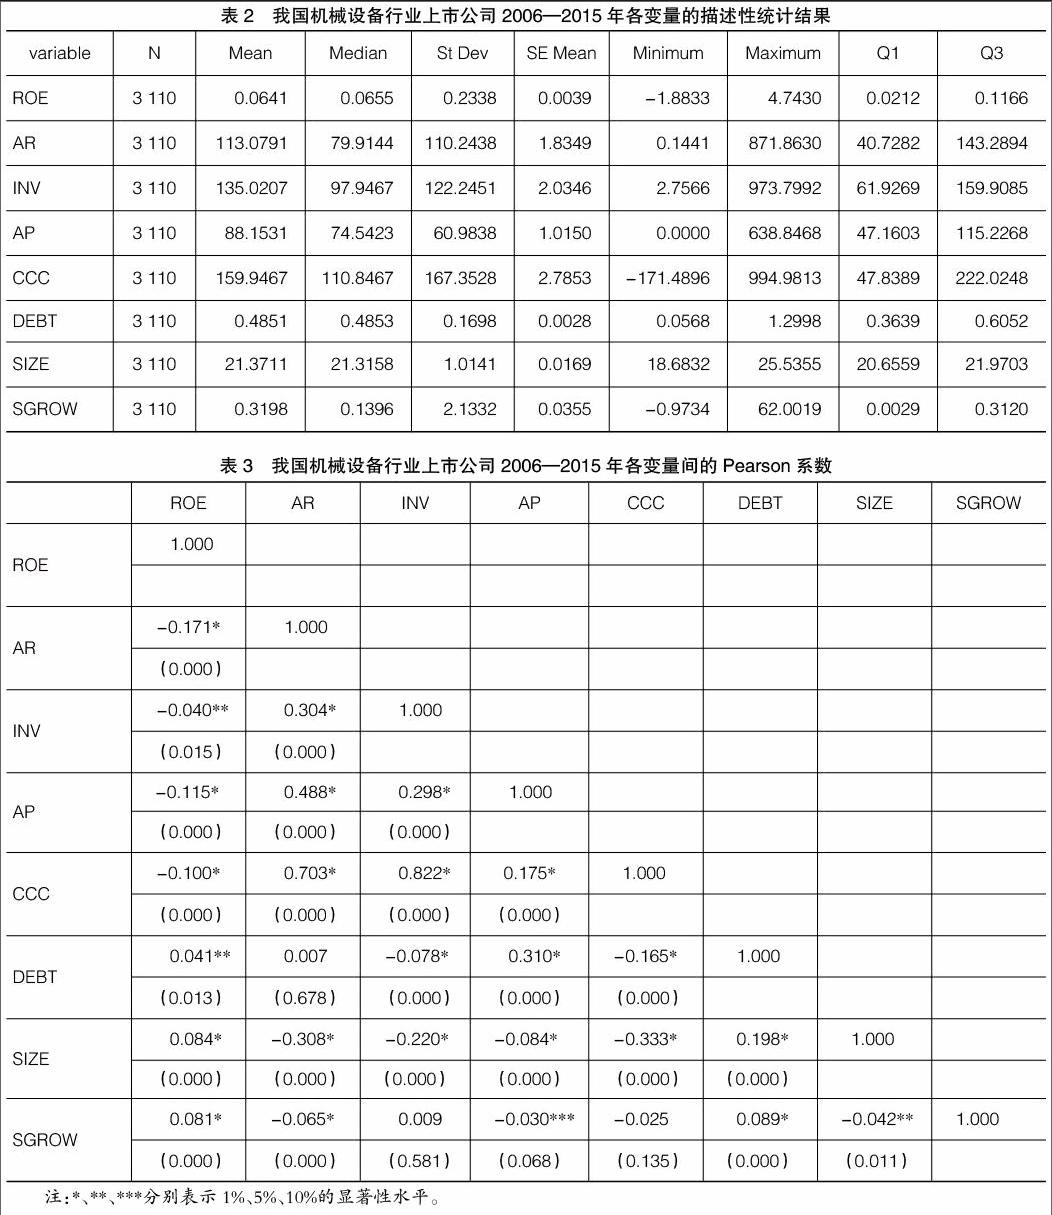
【摘 要】 文章在国内外研究成果的基础上,选取我国机械设备行业上市公司2006—2015年的财务数据为研究样本,以净资产收益率作为公司盈利能力的衡量指标,采用现金周转期及其三个组成部分来综合衡量营运资本管理效率,并以资本结构、公司规模、企业成长性作为控制变量,对营运资本管理效率与公司盈利能力的相关性进行了实证研究。通过研究发现,应收账款周转期、存货周转期、应付账款周转期与盈利能力负相关,现金周转期与盈利能力负相关。最后针对实证分析结果给出了建议。
【关键词】 营运资本管理效率; 公司盈利能力; 营运资本
【中图分类号】 F23;F275 【文献标识码】 A 【文章编号】 1004-5937(2017)14-0029-06
自20世纪80年代以来,“股东财富最大化是财务管理的目标”得到理论界的一致认同,人们开始重视营运资本管理,随着时间的推移,无论是理论研究还是实践研究,营运资本均取得了很大发展。作为企业,只有实现营运资本的高效管理与运用,才能保证自身的供产销系统有效衔接,也才能保证自己在激烈的市场竞争中站稳脚跟,并取得长足的发展。因此,营运资本管理效率的高低,将对企业的盈利能力产生深远的影响,进而影响到财务管理目标即股东财富最大化的实现。
一、文献综述
Blinder和Maccini[ 1 ]通过研究认为,公司可以通过保持较高的存货水平来达到降低存货成本、降低生产经营风险的目标,从而提高企业适应市场变化的能力。Shin和Soenen[ 2 ]选取美国上市公司1975—1994年58 985个观测值来研究营运资本管理对公司盈利能力的影响,研究结果表明,现金周转期与公司盈利能力存在显著负相关关系。……
登录APP查看全文