商业银行风险管理人员行为测度研究
2017-03-22黄朔史建平
黄朔+史建平
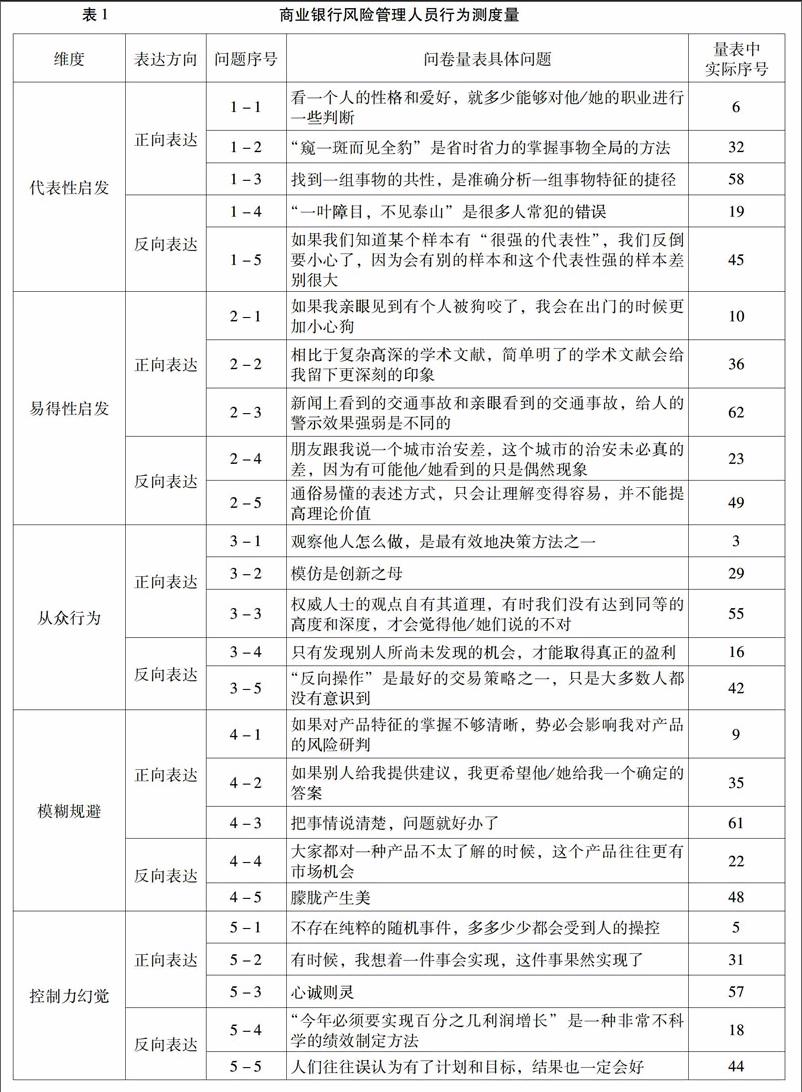

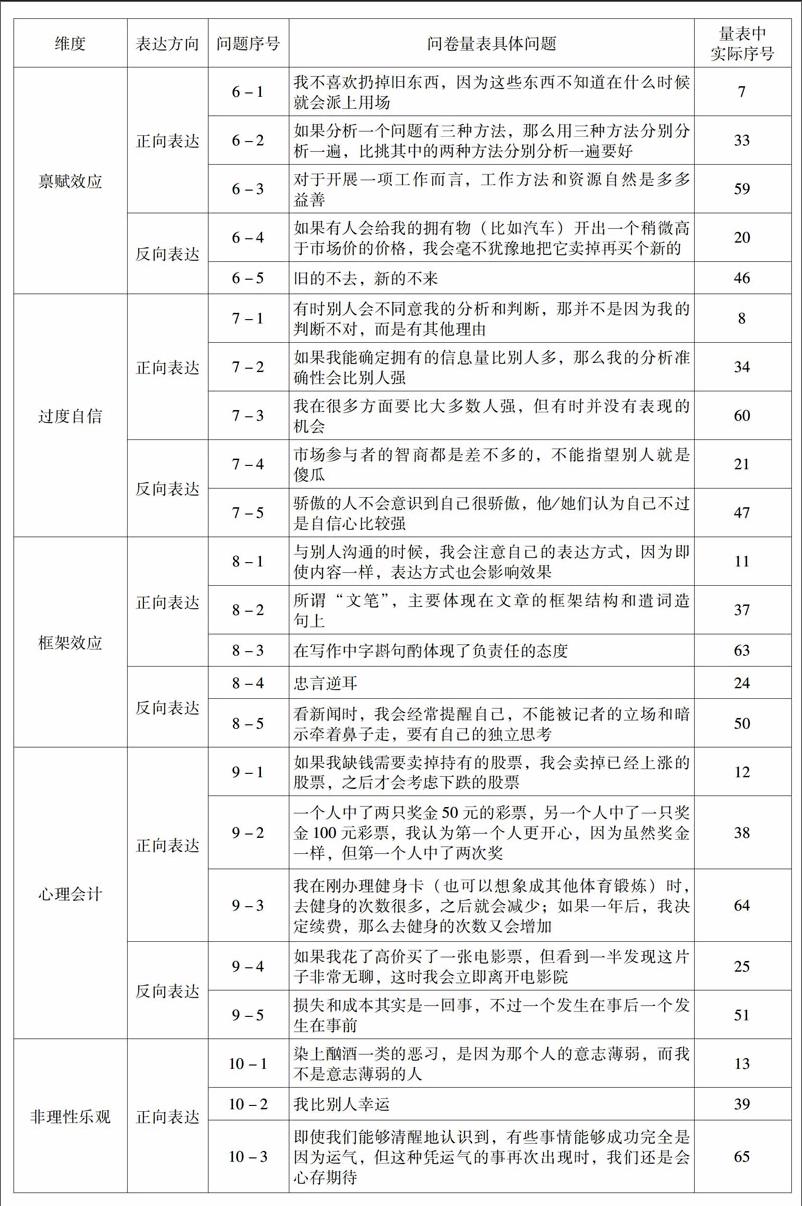
摘 要:试图建立一套测量商业银行风险管理人员的行为程度的方法,用于识别和研究风险管理实施者个体差异,并可作为其个性和岗位适应性评价的参考。该行为测度方法以行为金融学理论为基础,量表问题基于商业银行风险管理人员多维度行为表现设定。行为表现的维度,除了来源于行为金融学经典理论,同时也考虑商业银行风险管理人员的某些特殊心理行为特征。
关键词:商业银行风险管理;行为金融学;行为测度
作者简介:黄朔,中央财经大学金融学院金融学博士研究生,主要研究方向:金融市场与金融机构。史建平,中央财经大学金融学院教授,博士生导师,主要研究方向:银行管理、金融风险管理、农村金融(北京100081)。
中图分类号:F830文献标识码:A
文章编号:1006-1398(2017)01-0067-12
商业银行发展至今,风险管理方法和技术已相对成熟,但管理实践仍可能无法达到预期效果。行为金融学认为,人类的理性是有限的(Herbert SimonSimon,Herbert.A behavioral Model of Rational Choice.The Quarterly Journal of Economics,1955,(69),pp.99-118.提出了有界理性,认为人们在决策中并不严格追求最优化的结果),并非像传统金融学认为的,具有无限的认知和计算能力,商业银行风险管理人员也是如此。而商业银行风险管理理论和方法并未考虑实施者的非理性因素,即便风险管理的理念先进、机制科学,风险管理人员作为实施者,未必会完美复制理念和方法,仍有可能在实践中扭曲原本的构想,從而无法达到预期效果。
普通大众的非理性程度存在个体差异,风险管理人员也是如此,可能某些人员的理性程度高于其他人,又可能某些人员在某些方面理性程度较高而在其他方面理性程度较差。……