掏空防范机制选择:监督还是激励?
2017-03-18赵国宇禹薇
会计之友 2017年6期
关键词:激励机制
赵国宇++禹薇
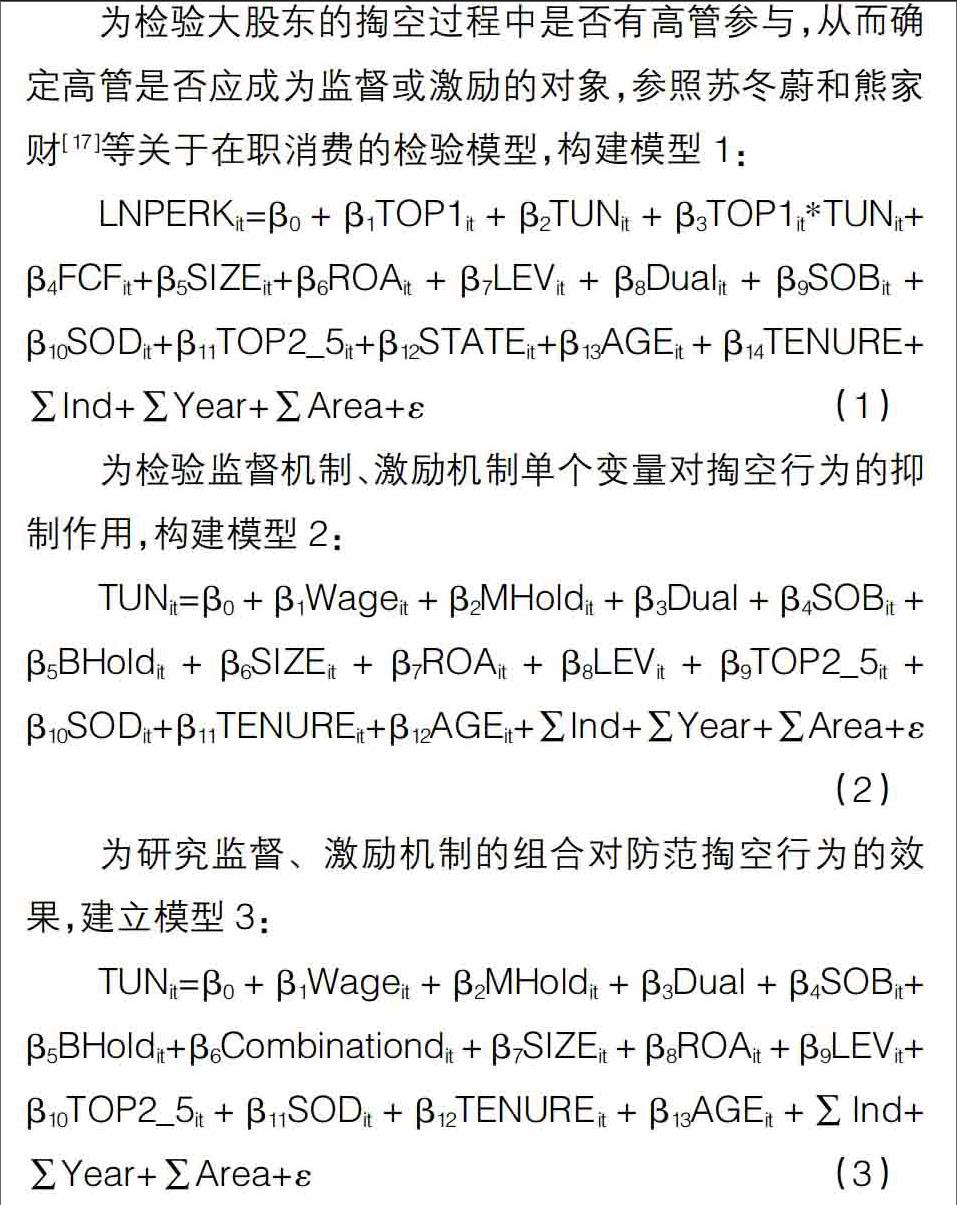
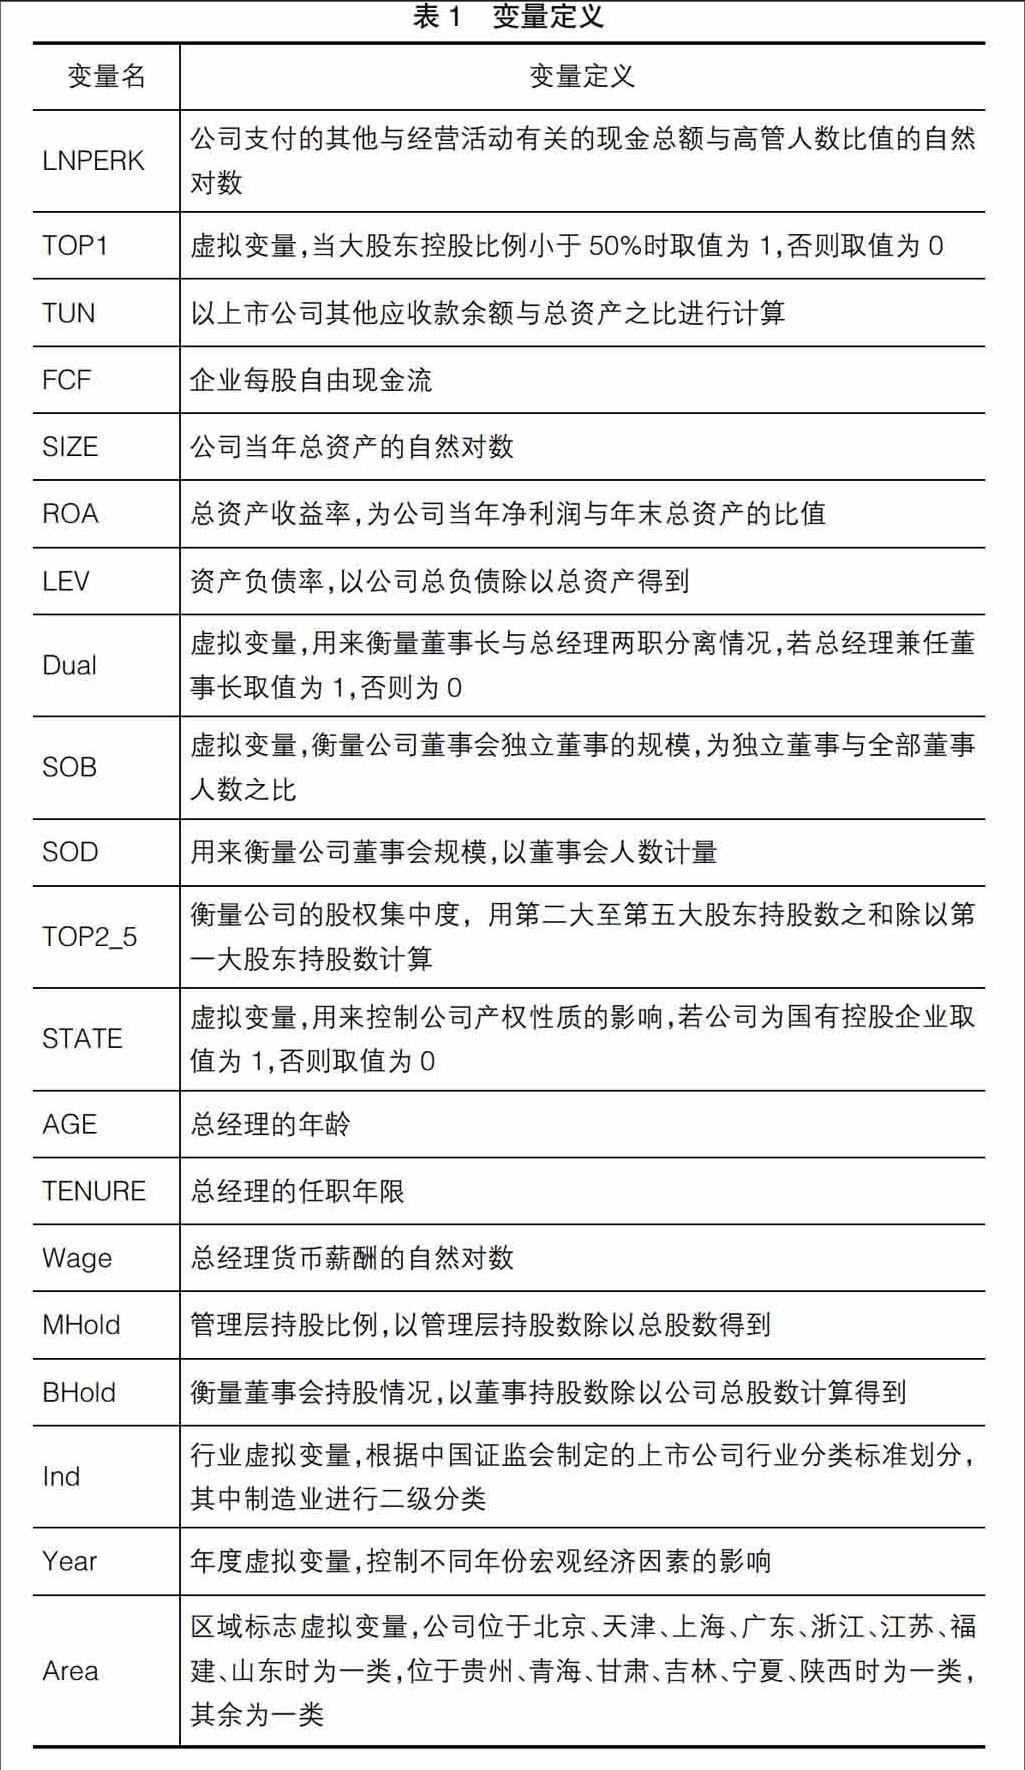
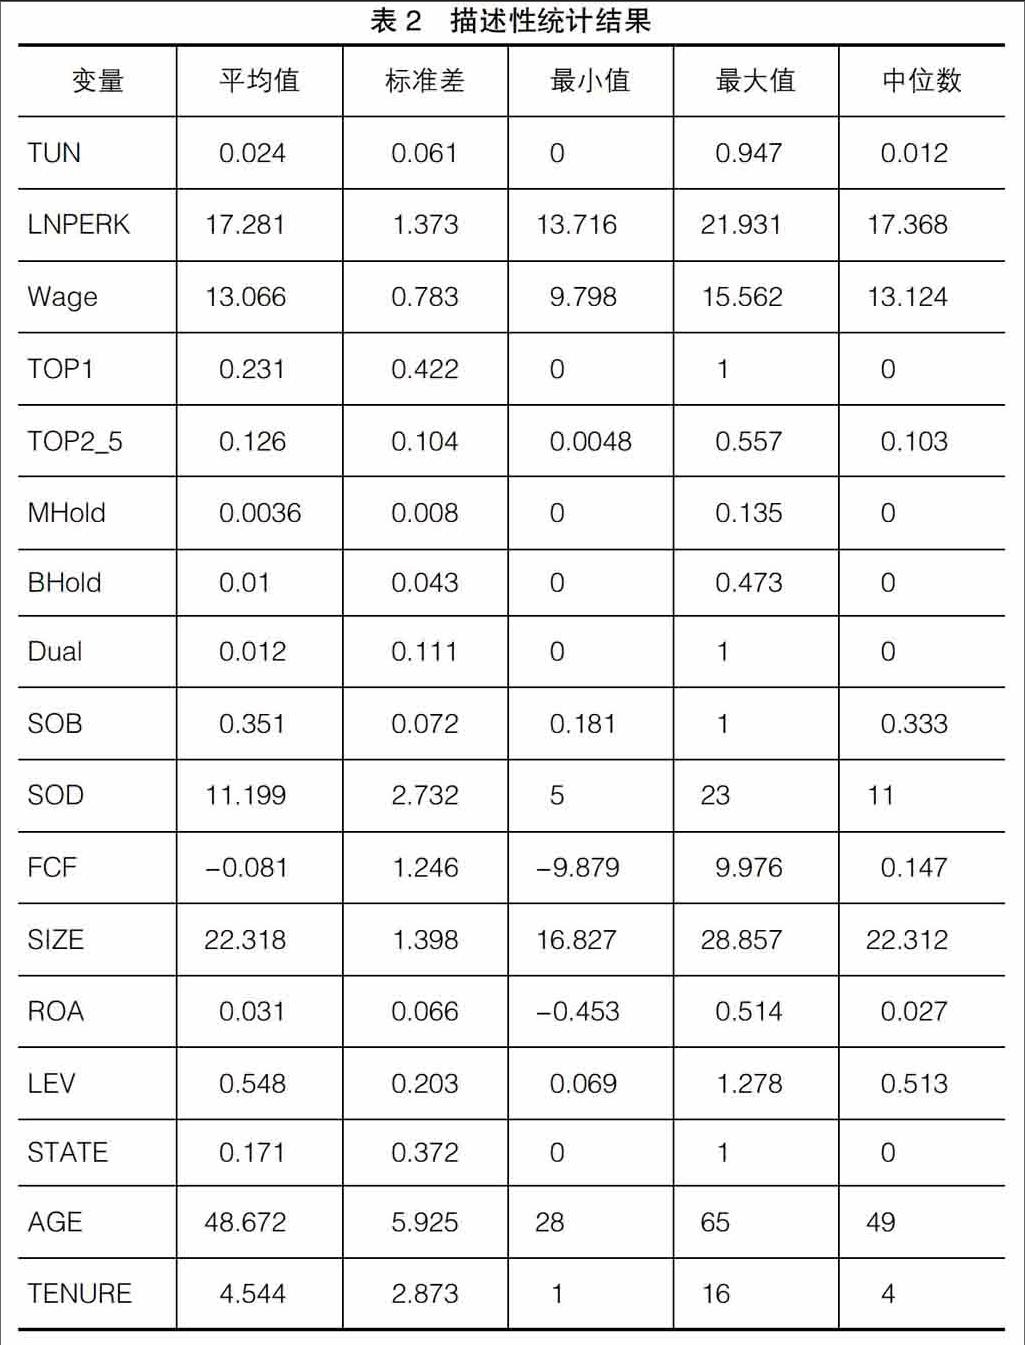
【摘 要】 监督和激励是公司治理的两种基本手段,它们单独或交互发挥作用。以2011—2014年的上市公司为样本,对激励、监督两大机制的掏空抑制效果进行实证分析。实证结果表明:大股东的掏空行为离不开高管的配合,高管是激励与监督的对象;在只考虑单一治理机制时,董事长与总经理两职分设监督效果较好,但不管是对高管还是董事会,也不论是薪酬激励还是股权激励,激励机制效果甚微;较高的独立董事比例、较大的董事会规模甚至不利于抑制掏空;对于激励与监督机制的组合,高管薪酬激励与董事长不兼任总经理的监督组合、高管薪酬激励与董事会持股组合对掏空行为起到一定的抑制作用。
【关键词】 掏空; 监督机制; 激励机制; 薪酬激励; 股权激励; 交互作用
【中图分类号】 F276 【文献标识码】 A 【文章编号】 1004-5937(2017)06-0012-08
一、问题的提出
近年的研究表明,世界上大部分企业的股权不是分散的,而是呈现高度集中的特点,东亚地区尤其突出[ 1 ]。尽管代理问题一直是公司治理研究的核心,但研究重点已经从第一类代理问题转向第二类问题。为了形容大股东私自攫取上市公司利益并据为己有的行为,Johnson et al.开创性地使用了“掏空”一词,并发现掏空行为的经济后果十分严重,掏空甚至成为1997—1999年亚洲金融危机的主要原因[ 2 ]。为了减少或消除掏空的危害,切实保护中小投资者的合法权益,公司治理研究一直致力于探索如何设计有效的监督机制与激励机制。……
登录APP查看全文