浅论税收咨询服务系统建设的国际借鉴与路径选择
2017-03-09骆冠宇
南北桥 2017年4期
骆冠宇
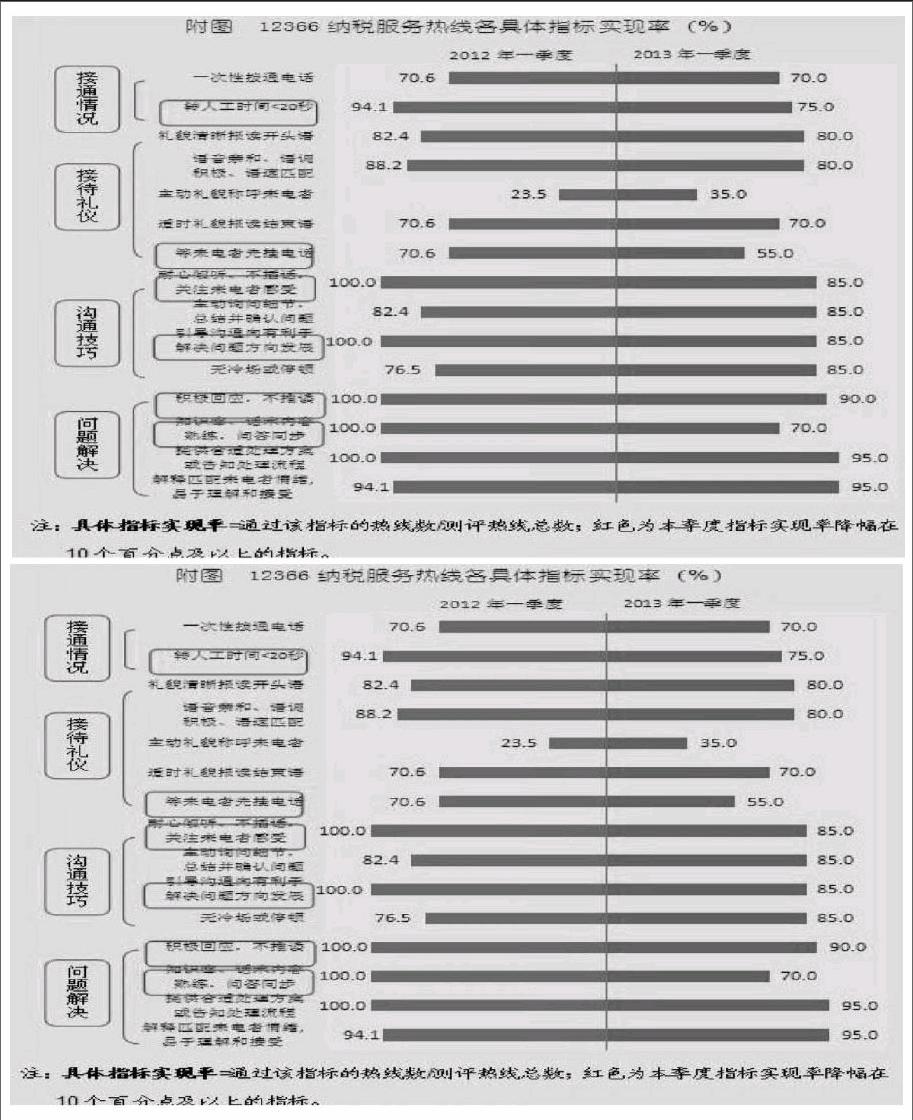
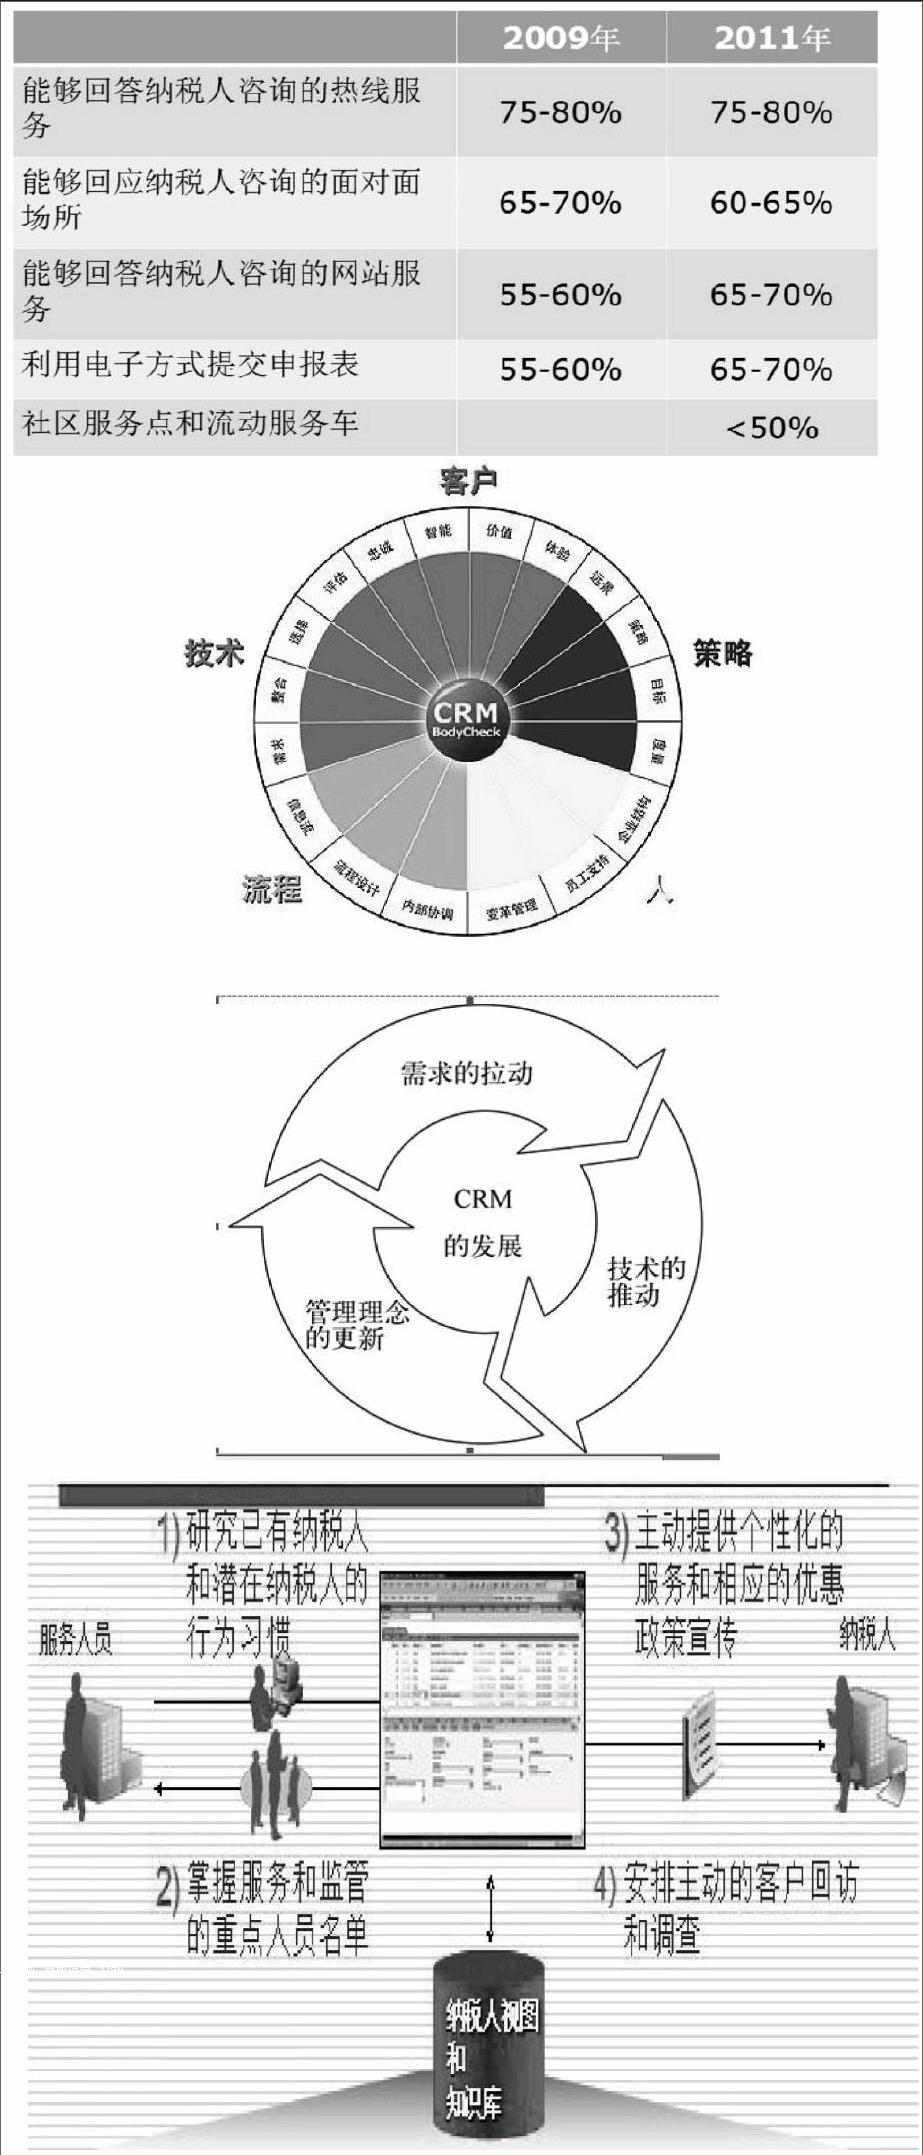
【摘 要】本文以满足纳税人税收咨询需求为目的,总结目前我国税收咨询服务工作现状,分析存在问题。同时,站在全球化的国际视野,充分借鉴发达国家先进经验,着重提出合理化意见和建议,旨在拓宽税收咨询工作思路,为实施税收咨询工作提供参考借鉴,将研究成果有效运用、转化于实际税收工作中。
【关键词】税收咨询 国际借鉴 路径选择
中图分类号:G4 文献标识码:A DOI:10.3969/j.issn.1672-0407.2017.04.205
按照《国家税务总局职能转变工作方案》建设“职能科学、结构优化、廉洁高效、人民满意的服务型税务机关”的总体要求,税务机关将提升服务水平作为一项主要工作。纳税咨询服务作为税收服务的重要内容,发挥着越来越重要的作用。本文以税收咨询服务为切入点,进行国际借鉴探讨,尝试探索一条更现代化、更便捷、功能更完善、成本更低廉的税收咨询服务系统建设路径。
一、税收咨询服务系统涵义
狭义纳税咨询仅指税务机关的纳税咨询服务,主要是税务机关设立专门机构或者利用现有人力物力资源,为纳税人提供针对税收法律法规的答疑解惑。本文着重研究狭义的税收咨询。
狭义范围下,税收咨询服务系统是以帮助纳税人更准确地理解税收权利和义务,有效避免因对税收法律法规掌握不清造成的不遵从行为为目的,依托“12366”特服电话和网络平台为载体,人工坐席通话和自动查询相结合,运用现代信息技术,为纳税人提供的综合咨询服务系统。……
登录APP查看全文