内部审计本质:理论框架和例证分析
2017-02-17郑石桥
会计之友 2017年3期
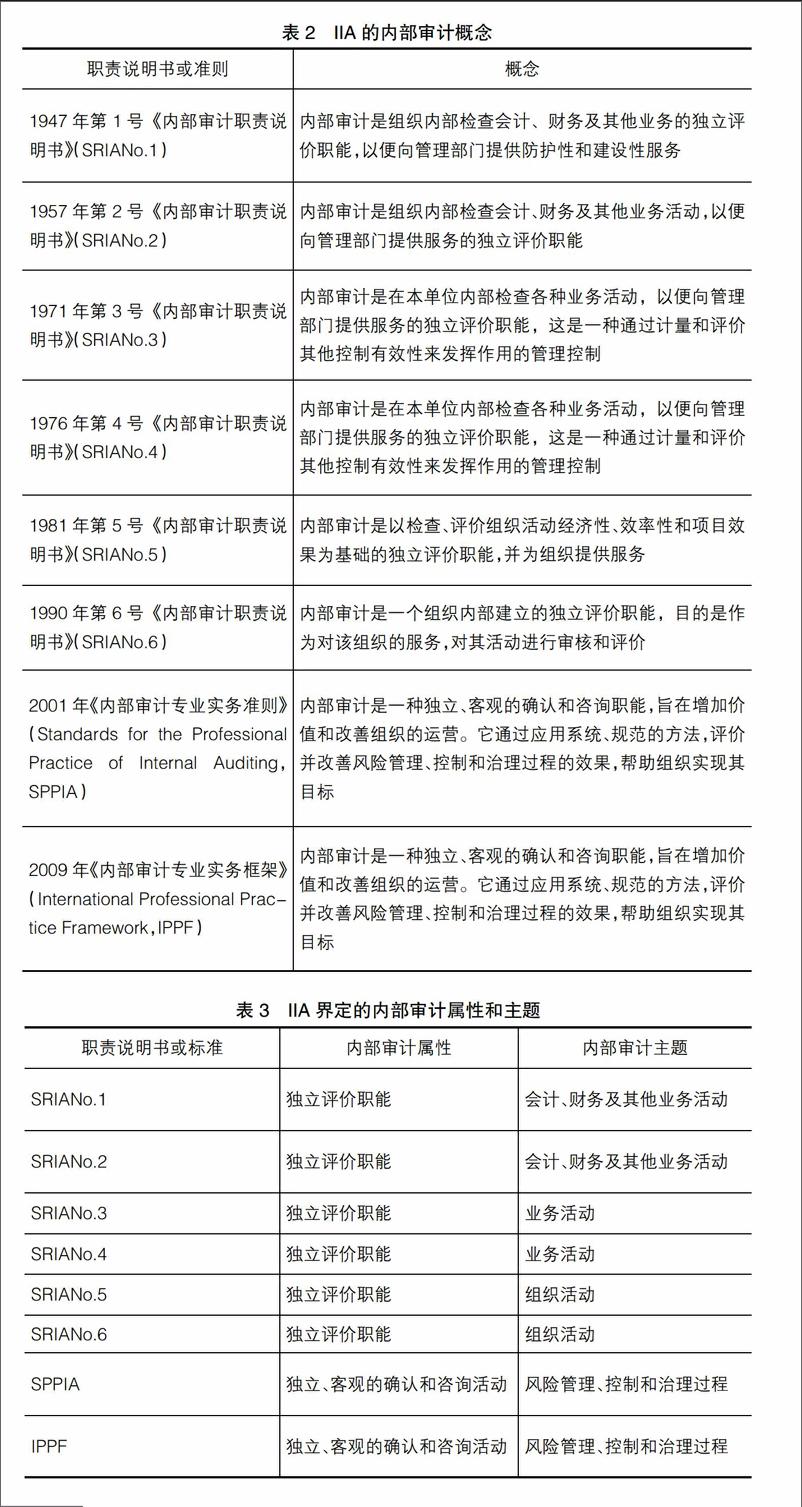
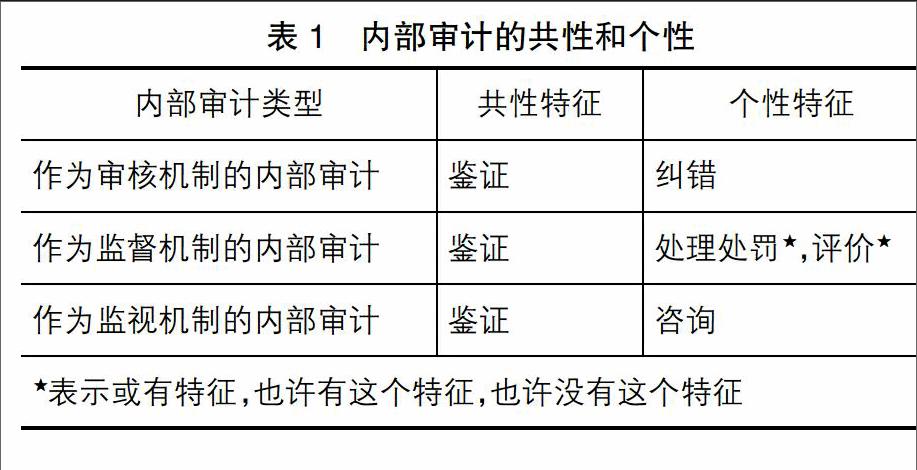
【摘 要】 内部审计是以系统方法从行为和信息两个角度独立鉴证经管责任履行中影响组织目标的消极因素及相关治理机制并将结果传达给组织内部利益相关者的制度安排。不同类型的内部审计既有共性,也有个性。作为审核机制的内部审计,其核心是鉴证和纠错;作为监督机制的内部审计,其核心是鉴证,也可能包括处理处罚和评价;作为监视机制的内部审计,其核心是鉴证和咨询。文章基于审计一般本质和组织目标,提出内部审计本质的理论框架,并通过分析IIA的内部审计概念来验证此框架。
【关键词】 内部审计本质; 鉴证; 审核机制; 监督机制; 监视机制
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2017)03-0127-05
一、引言
内部审计本质就是内部审计所固有的根本属性,主要关注内部审计是什么,它是各种内部审计理念的基础。对内部审计本质的认识不同,会有不同的内部审计理念,进而会有不同的内部审计行为和制度建构。现实生活中,一些人将内部审计视为“包打天下”的神器,无端扩大内部审计的边界,这种机会主义行为也许一时会带来内部审计的“繁荣”,但是,最终会将内部审计引入歧途,甚至导致内部审计职业消亡[ 1 ];另外有些人对内部审计无端反感和抵制,从而极大地影响内部审计的发展[ 2 ]。现实生活中的这些现象,都是对内部审计本质的错误理解,进而产生了错误的行为。所以,正确认识内部审计是内部审计制度建构的前提。
关于内部审计本质有不少研究文献,一些权威机构也发布了自己的观点。……
登录APP查看全文
