中国环境审计研究:现状与未来
2017-02-17李银香张惠
会计之友 2017年3期
关键词:综述
李银香++张惠

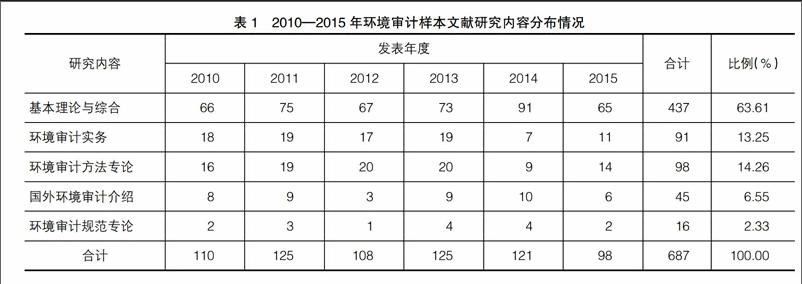
【摘 要】 统计分析与规范研究相结合,甄选发表于2010—2015年间的687篇环境审计论文作为样本,按论文发表年度、来源期刊类型、研究内容与方法进行归类分析,在此基础上对近五年我国环境审计研究状况进行梳理与总结。结果表明,我国环境审计研究近年发展迅速,基本理论研究内容丰富,环境审计研究地域特征明显,众学者注重环境审计的跨专业多学科交叉,同时对国际经验的分析研究热情不减。此外,领导干部自然资源资产离任审计成为热点新命題。为了进一步深化环境审计研究,文章提出未来研究应探索构建创新型环境审计理论体系,加强对环境审计评价体系研究,深入研究环境审计法律制度体系,不断加大对民间审计和企业内部审计的关注力度,并进一步促进环境审计跨专业多学科交叉融合。
【关键词】 环境审计; 审计; 综述; 统计分析
【中图分类号】 F239.0 【文献标识码】 A 【文章编号】 1004-5937(2017)03-0112-04
一、引言
近两年来,新《中华人民共和国环境保护法》、新《大气法》等法律法规的相继出台,用行动表明了我国政府致力于推进生态文明建设、促进经济和社会可持续发展的决心,也为我国环境审计的发展提供了新的契机,将在理论和实践上极大地促进我国环境审计的发展,由此确有必要回顾我国环境审计研究近年发展现状以判断未来发展方向。
二、近五年我国环境审计研究统计分析
(一)样本选取与统计方法
本文采取如下方式选取样本……
登录APP查看全文
