“多步式调整”现金流量表补充资料的编制探讨
2017-02-17谢永堎叶艳艳
会计之友 2017年3期
谢永堎++叶艳艳
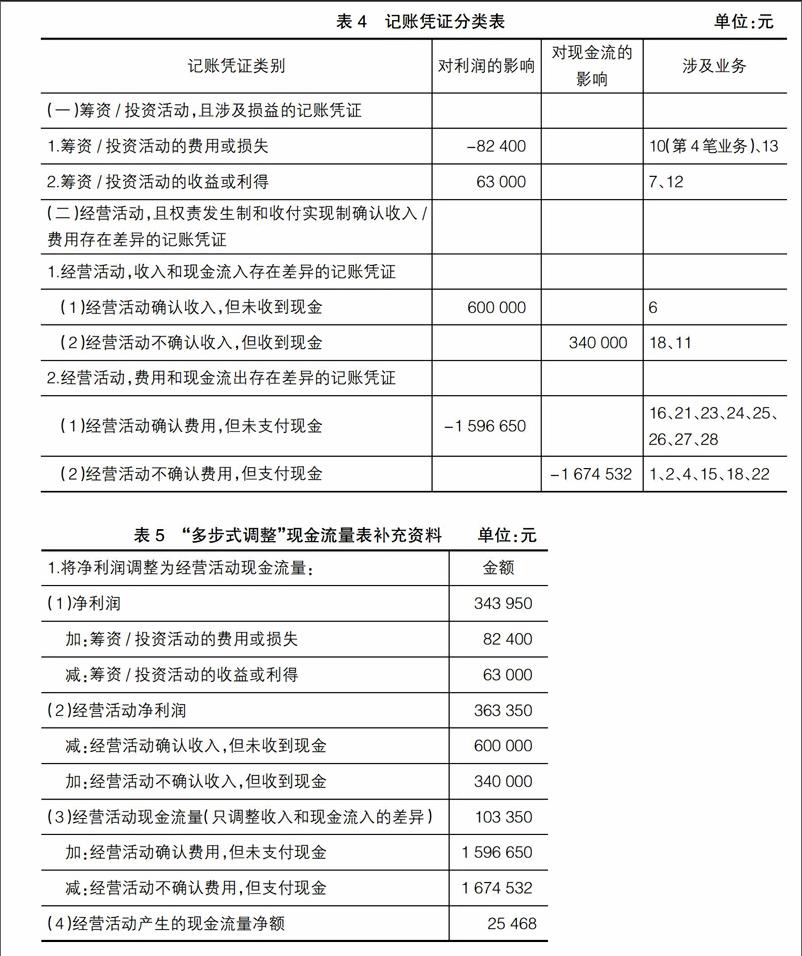

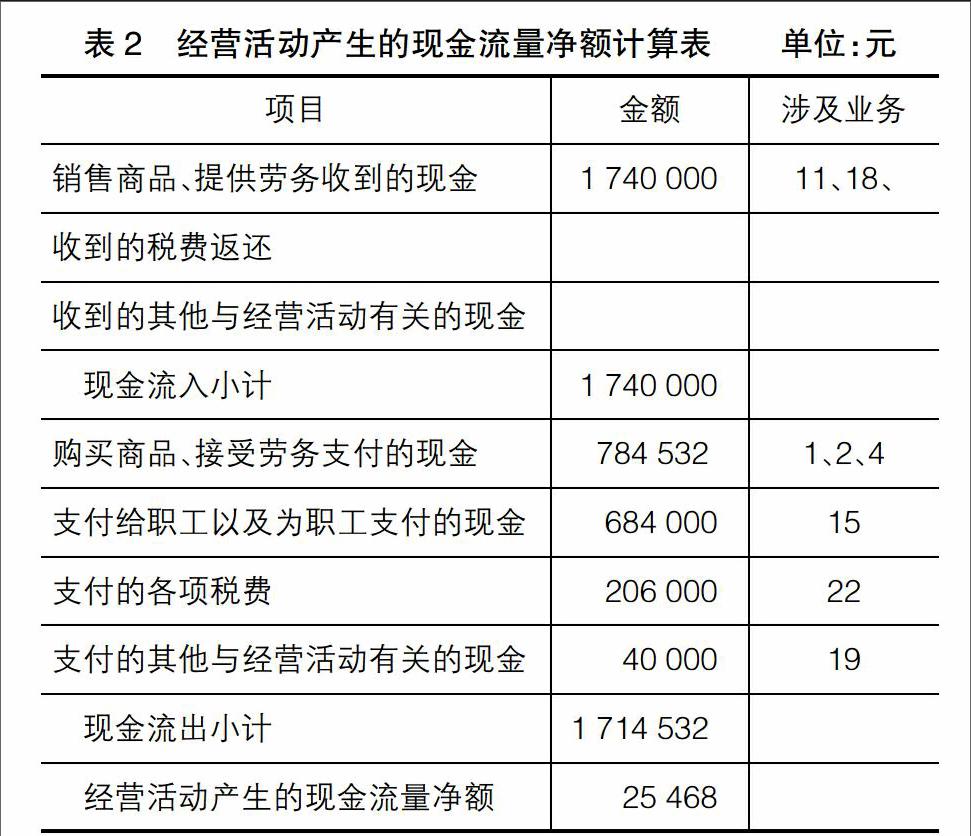
【摘 要】 针对现行现金流量表补充资料“一步式调整”的编制思路,提出采用“多步式调整”的思路编制现金流量表补充资料,新增了“经营活动净利润”和“经营活动现金流量(只调整收入和现金流入的差异)”两个中间项目,以期为会计信息使用者提供更多决策相关的信息。
【关键词】 “多步式调整”现金流量表补充资料; 净利润; 经营活动净利润
【中图分类号】 F230 【文献标识码】 A 【文章编号】 1004-5937(2017)03-0103-05
现金流量表补充资料是连接利润表和现金流量表的纽带,主体是以“净利润”为基础,经过一系列调整,最后调整为“经营活动产生的现金流量净额”。但现行的现金流量表补充资料采用的是“一步式调整”思路,提供的信息无法起到让会计信息使用者充分理解利润表和现金流量表之间关系的作用。
一、现行现金流量表补充资料存在的问题
(一)缺乏可比性
现金流量表补充资料中有两个关键项目,一个是“净利润”,一个是“经营活动产生的现金流量净额”。“净利润”的计算采用权责发生制,并且包含筹资、投资和经营三类活动的利润;“经营活动产生的现金流量净额”的计算采用收付实现制,只包含经营活动的现金流量。两者所包含的经济活动范围不同,缺乏可比性。如果能够通过调整项目的分类,从“净利润”中将筹资和投资活动的利润分拆出去,将会大大增强可比性。
(二)一步式调整,决策有用性较差
“净利润”和“经营活动产生的现金流量净额”对会计信息使用者而言都是决策非常重要的参考指标,但由于计算基础和涵盖的经济活动范围不同,两者可能会呈现相矛盾的信息。……
登录APP查看全文
