国有企业产权制度改革路径及其边界术
2016-10-28单虹龚光明
江汉论坛 2016年8期
关键词:国有企业
单虹 龚光明
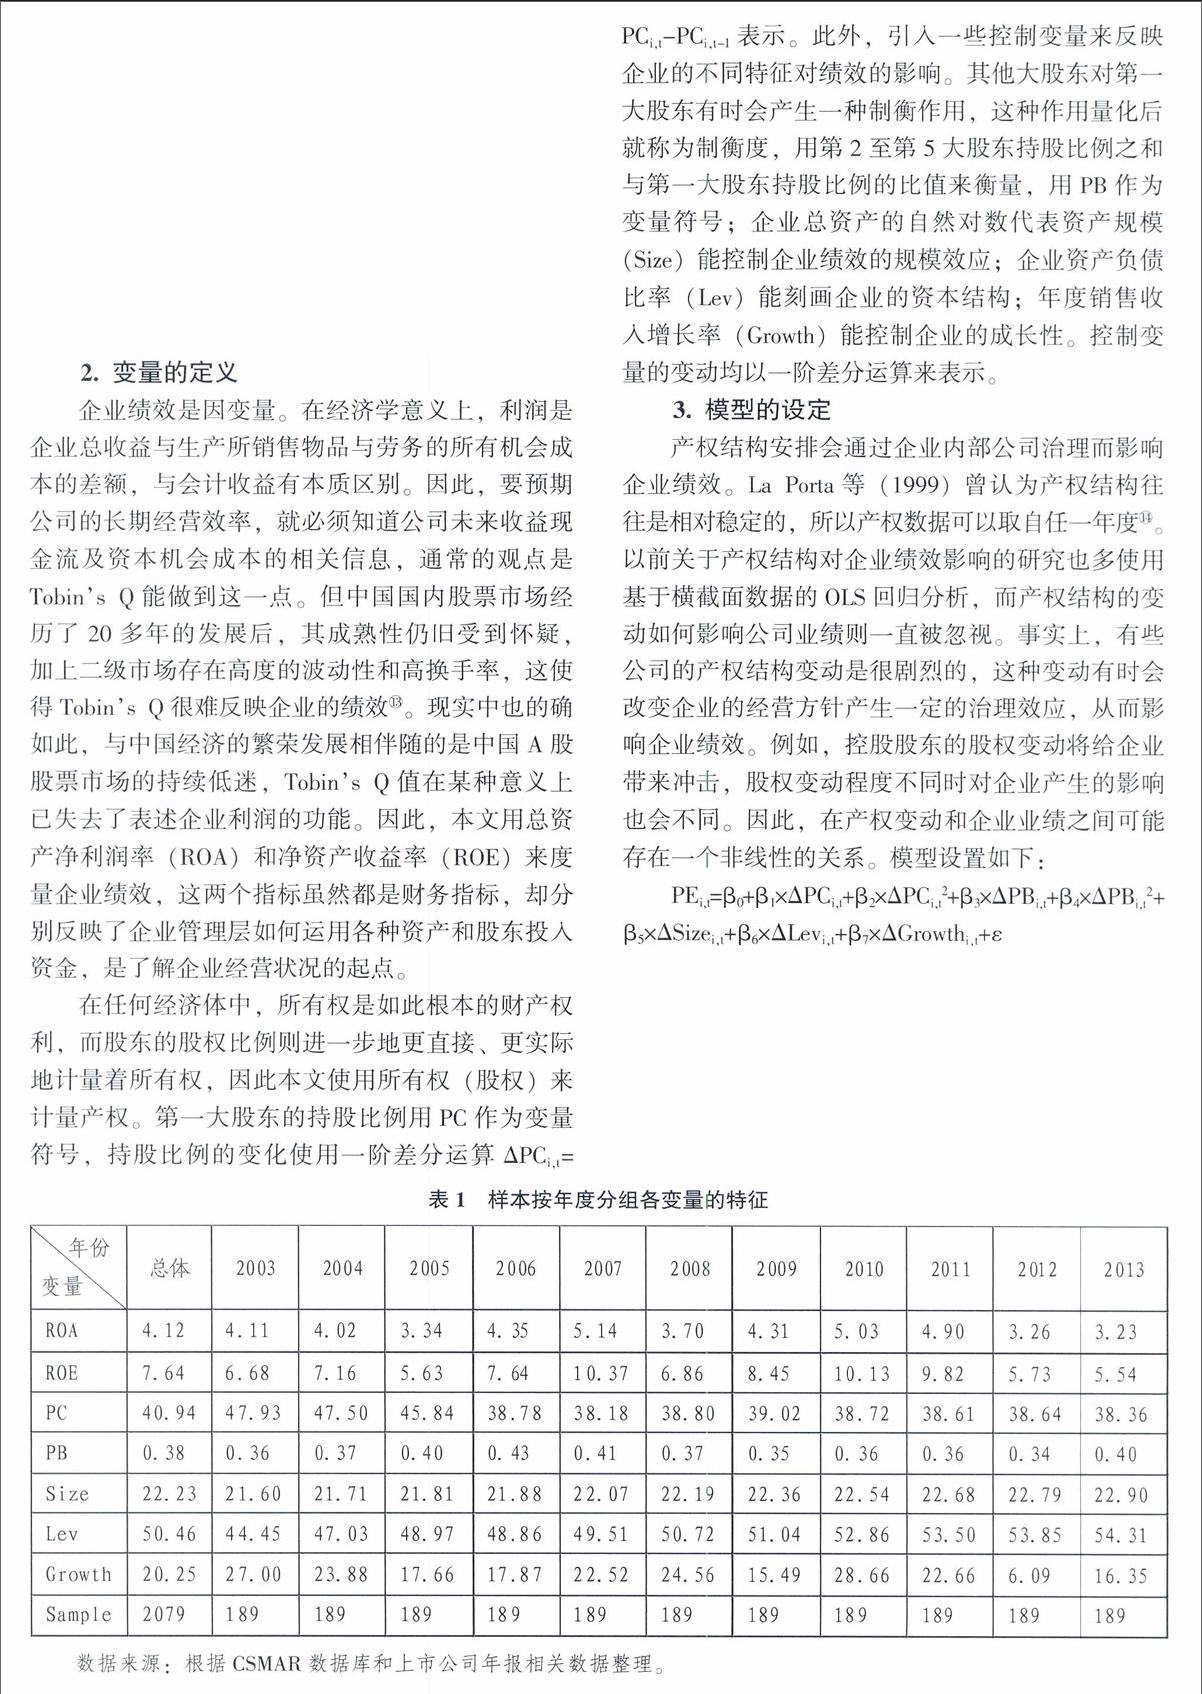
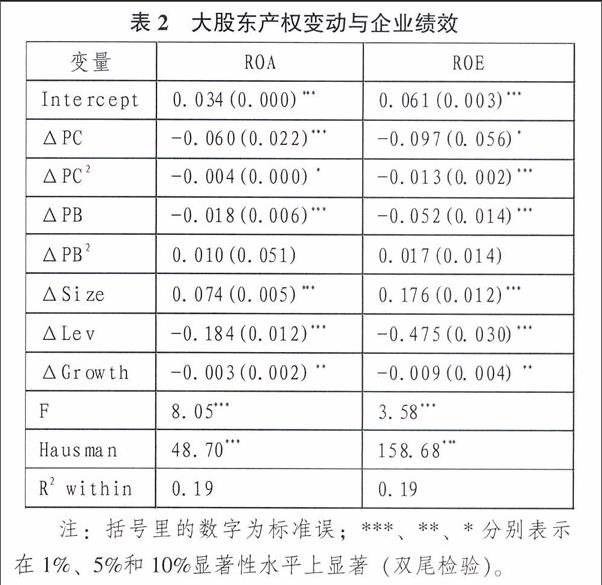
摘要:现代企业的一个重要特征是所有权与管理权的分离,委托代理问题和道德风险是其固有缺陷,在国有企业中则更为复杂。一般来说,由于面临不同的公司治理结构和道德风险问题,非国有企业相较于同类的国有企业能获得更高的绩效。因此,每当市场失灵时,产权的国有属性通常会被认为应负主要责任而备受指责。本文通过检验国有企业中大股东产权的变动及其对绩效的影响,指明了国有产权改革的路径及其边界。研究结果表明,增加控股股东持股比例会显著降低企业的绩效。而在一定幅度内减少控股股东持股比例会显著提高企业的绩效。因此,国有企业应当进一步完善产权制度改革,以中国式的渐近式改革逐步降低国有控股股东的产权,发展混合所有制经济,优化企业产权结构。
关键词:国有企业;产权制度改革;公司绩效;公司治理结构
中图分类号:F271 文献标识码:A 文章编号:1003-854X(2016)08-0037-05
一、引言
早期的新古典经济学简单地将企业归结为投入产出技术关系,视其为能按照规则运行的“黑箱”,所以认为企业绩效是一定投入的相应产出结果。然而,现实生活中会发现在各种可计量投入要素相同的情况下,不同的企业却有不同的产出结果。因此,后来的企业契约理论和企业能力理论试图重新描述现代企业的特征,以揭开“黑箱”的秘密,企业产权安排的重要性因之而被屡屡提及。企业的实质就是一个产权的结合体。……
登录APP查看全文