农民信用合作舒缓P2P网贷风险的案例分析
2016-08-16程京京杨伟坤田莹莹
银行家 2016年8期
关键词:资金
程京京 杨伟坤 田莹莹
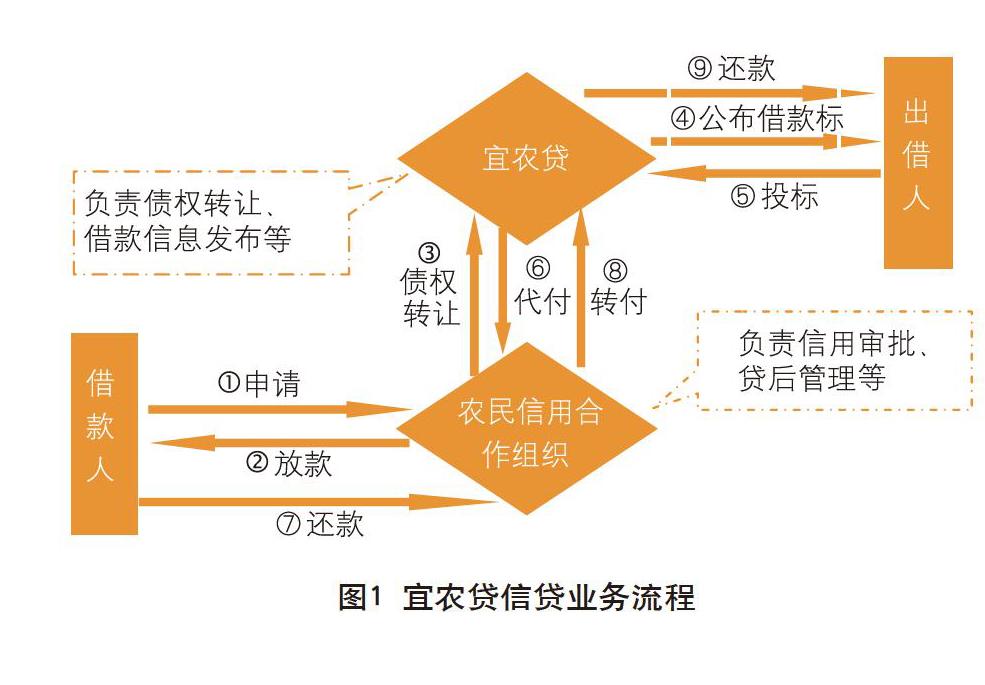
近年来我国P2P网贷快速发展,在法律法规不健全、行业监管缺失状况下,P2P网贷频发诈骗跑路、取现困难等风险事件,引发社会担忧。据统计,截至2016年4月累计问题平台已发展到1598家,约为2013年问题平台数量的22倍。如何创新和健康发展网络借贷?为此,一些平台为提升平台的竞争力,获得更精准的信贷技术,开始转战农村市场。据统计,截至2015年12月底,涉农P2P平台超过35家。一些涉农P2P平台为快速拓展农村市场会借力第三方机构,如有借力小额贷款公司拓展业务的开鑫贷、有借力中和农信农户自立服务社的乡信以及与新型农民信用合作组织联合的宜农贷。
就与网贷平台合作的农民信用合作组织而言,其发展速度非常快数量也非常多。尽管目前经银监会批准的农村资金互助社全国仅有49家,然而,在农业部、供销总社推动下,截至2012年在农民专业合作社和供销合作社内部开展信用合作的就有两万多家,另外还有两万多家贫困村的扶贫互助基金。由于新型农民合作金融立足信息对称的熟人社会,具有贷款便捷、运营机制灵活等特点,已成为农村金融市场上不可忽视的一股中坚力量。在“互联网+”时代农民信用合作组织如何扬长避短,发挥自身优势来拥抱网络借贷平台,进而实现共赢,已成为涉农平台、资金出借人以及政府等相关部门最为关心的问题。
P2P网贷借款人的逆向选择和道德风险
逆向选择问题
逆向选择主要发生于网络借贷交易之前,由于借贷交易双方信息不对称,信用风险大的客户会逐步取代信用风险小的客户。……
登录APP查看全文