市值效应和价值效应的再检验
2016-07-26尹昱乔王庆石
东北财经大学学报 2016年3期
尹昱乔 王庆石

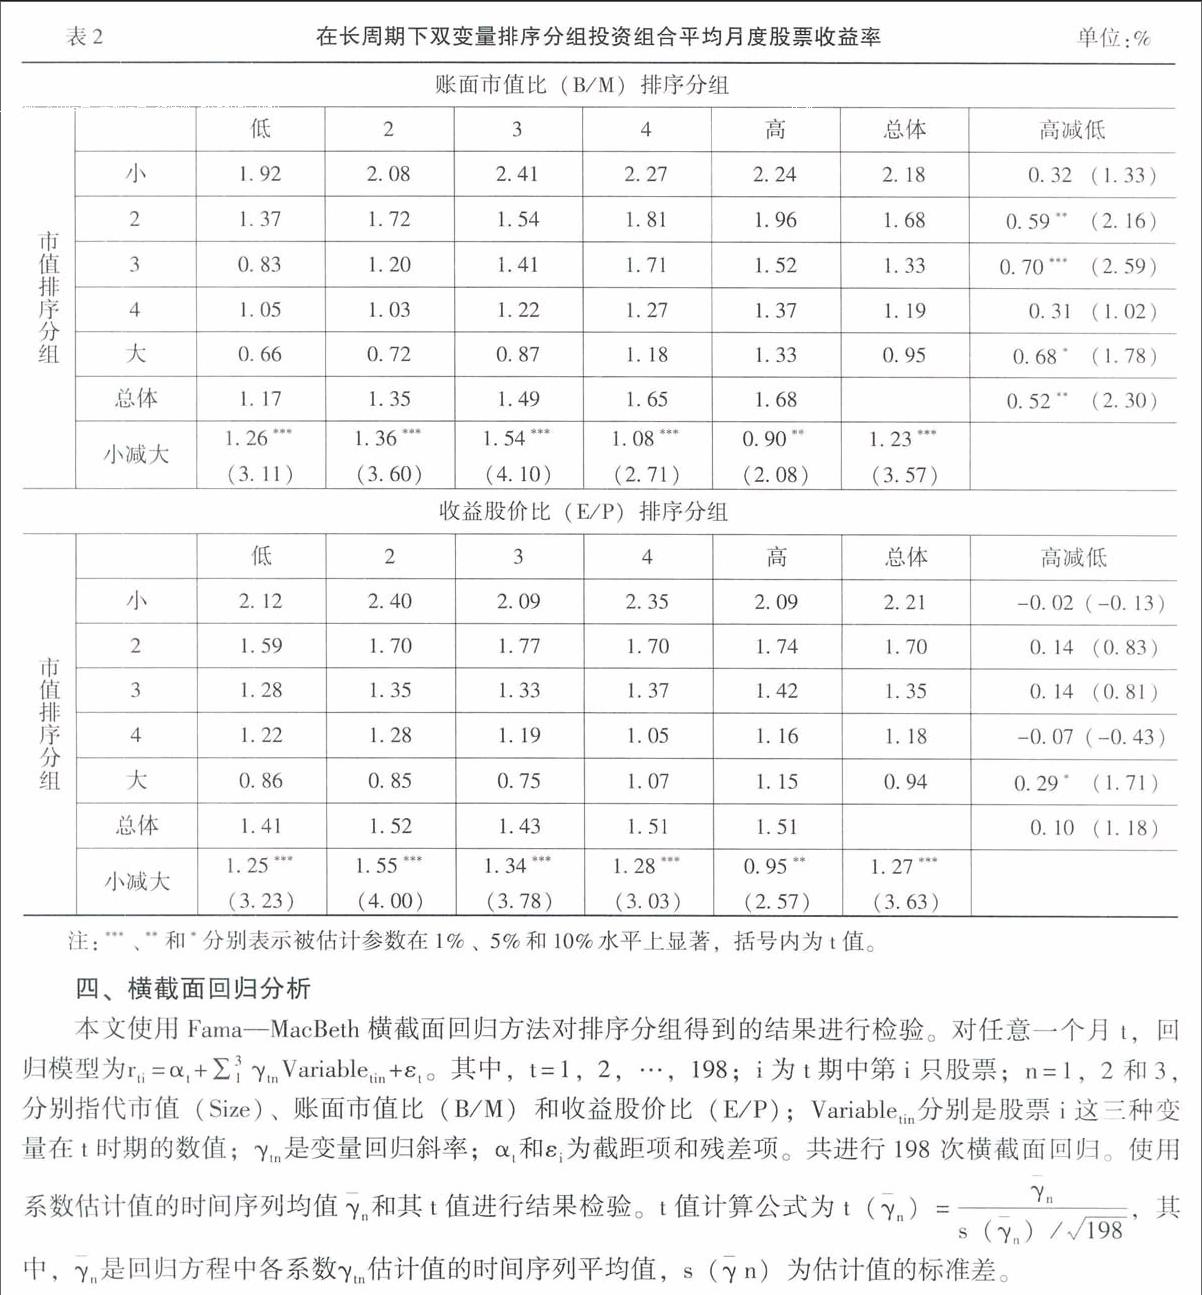
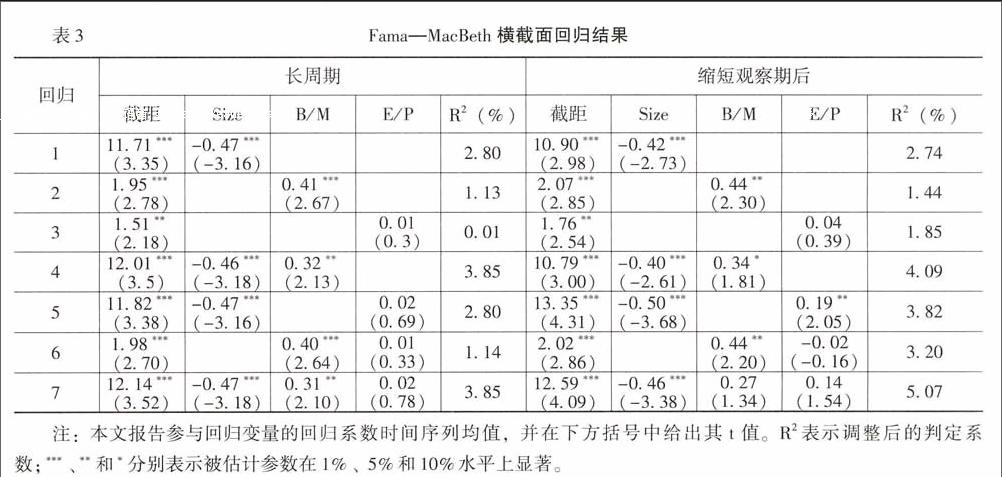
[摘要]本文将影响变量的解释周期分为长短不同的两个周期,检验市值、账面市值比和收益股价比对中国A股市场股票收益率的影响。通过排序分组分析和Fama-MacBeth横截面回归检验发现,中国A股市场存在显著的市值效应和以账面市值比为影响因素的价值效应。但其影响作用大小和统计显著性在长短期下有所不同。本文还发现,收益股价比单独对股票收益率横截面不具有影响。这些发现为投资者利用市值效应和价值效应获得超额收益率提供了支持。
[关键词]市值效应;账面市值比;收益股价比;股票收益率;Fama-MacBeth横截面回归
中图分类号:F832.5 文献标识码:A 文章编号:1008-4096(2016)03-0047-09
一、文献综述及问题提出
Fama和French在1993年提出的包含市场因子、市值因子和价值因子的三因子模型,对股票收益率的解释能力大大超过了资本资产定价模型(CAPM)。三因子模型的成功主要源于其捕获了美国市场上股票收益率中蕴含的与市值和账面市值比相关联的变动,即市值效应和价值效应。关于市值和账面市值比为何对股票收益率具有影响,Keim认为这两个变量都是股票价格的表现——市值是一个上市公司所有股票价格的加总,而账面市值比是以权益的账面价值对权益的市场价值进行的折算,这两个变量本质上都反映了股票价格对股票收益率的影响。实际上,股票价格的其他形式也对股票收益率具有显著影响,收益股价比对股票收益率的影响最先由美国学者Basu发现,收益股价比较高的股票会获得较高的股票收益率。……
登录APP查看全文