基于KMV模型的P2P平台信用风险监测
2016-07-16彭业辉
市场研究 2016年6期
◇彭业辉
基于KMV模型的P2P平台信用风险监测
◇彭业辉
摘要:在P2P平台违约频发的现状下,信用风险监测显得十分重要。本文根据P2P平台的经营特点,将传统KMV模型的设定加以扩展,采用转换数据最大似然估计法,使之能用于P2P平台信用风险评级与预测。
关键词:P2P平台;KMV模型;信用风险
10.13999/j.cnki.scyj.2016.06.014
一、引言
当下,P2P平台违约频发,信用风险监测显得十分必要。本文将KMV模型应用于P2P平台信用风险监测。国内许多学者对KMV模型在中国市场上的应用效果进行了实证分析。蒋彧、高瑜根据中国金融市场的特点,对KMV模型参数的估计与设定方法进行修正,并对模型识别和预测信用风险的能力进行了检验。何湘桂则将KMV模型外生参数的设定进行了修改,并将原有估计方法替换为转换数据最大似然估计法。
二、理论模型
(一)估计资产价值及其波动率
不同于上市公司,P2P平台没有股票数据和财务报表,但P2P平台作为借贷中介,股权来自投资者投资,故成交额相当于股票市值,且平台注册资本也应计入股权。人均投资额波动率则相当于股价波动率。同时,平台贷款余额相当于公司负债。这样,平台资产的市场价值及其波动率就可以通过贷款余额、成交额及人均投资额波动率来估计。根据违约选择权和期权估值模型的相似性可得:
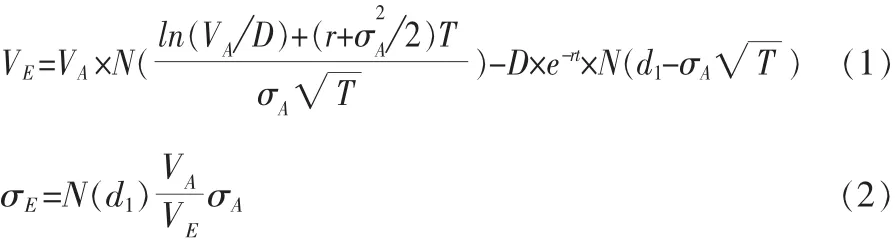
式中,VE为股权价值,VA为资产价值,D为负债,r为无风险利率,σE为人均投资额波动率,σA为资产价值波动率,T为债务期限,是标准正态分布。通过将(1)、(2)联立迭代求解可得VA和σA。……
登录APP查看全文