浅析教育系统事业单位固定资产审计
2016-07-04陈朱恋
中国总会计师 2016年5期
关键词:固定资产
陈朱恋
摘要:财政部、教育部于2012年12月21日印发关于《中小学校财务制度》文件,为进一步规范中小学校的财务行为,加强中小学校财务管理,提高资金使用效益,强化资产管理,对原制度进行了修订。2013年12月27日又印发关于《中小学校会计制度》文件,进一步规范了财务入账的方法。笔者作为基层审计工作者,根据修订的《中小学校财务制度》、《中小学校会计制度》,以及《审计工作规定》、《审计法实施条例》等,结合自己的教育系统审计实践,对固定资产审计手段、审计中发现的主要问题和整改措施进行浅析。
关键词:教育系统 固定资产 审计
固定资产审计贯穿于经济责任审计、资产审计、专项资金审计等各项审计工作中。在教育经费法定增长的保证下,特别是城市教育费附加经费的较快增长,教育经费在资产上投入较多,审计过程中固定资产的问题也呈现出多样化,审计人员利用科学有效的审计手段来实现固定资产审计的目标,挖掘问题,进而督促被审单位整改,保障教育资产安全完整,促进其使用效率提升,充分发挥审计效益。
一、手段有效,目标保障
固定资产审计的目标是证实固定资产的存在性、产权的归属性、期末资产的完整性、资产分类、计价的正确性等。审计人员通过科学而有效的审计手段来实现审计目标。
(一)制度调查法
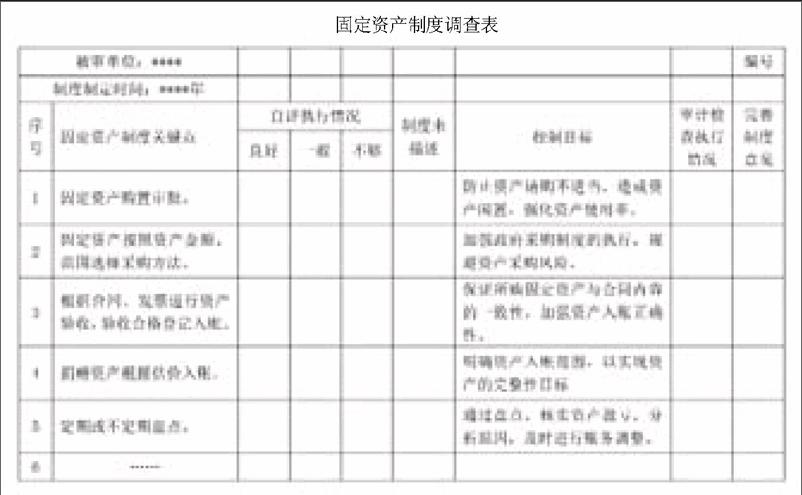
现代审计基本都是建立在对制度测试基础上的抽样审计。笔者结合教育系统事业单位的特点,设计了制度调查表,包括被审单位的制度制定时间、关键点描述、自评执行情况、控制目标等。……
登录APP查看全文