融资型互联网金融的比较与启示
2016-06-30彭惠唐雯吴洪
华南理工大学学报(社会科学版) 2016年3期
关键词:风险
彭惠+唐雯+吴洪
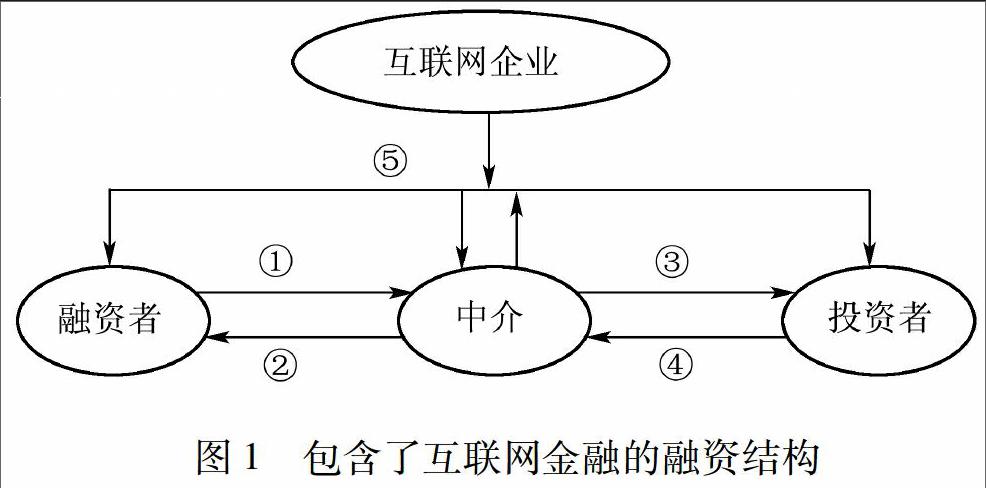
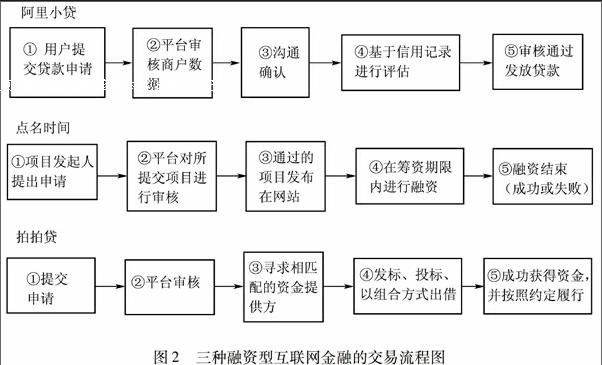

摘要:融资型互联网金融平台能够实际参与到整个融资过程中对借贷双方进行匹配。本文以点名时间、拍拍贷、阿里小贷三类具有代表性的融资型平台为分析对象,旨在从交易主体、交易流程、信用机制、风险等方面的差异性导致了这三类融资平台定位和发展方向的差异性。鉴于我国对融资型平台的相关监管和法律政策存在着模糊和缺失的问题,本文希望通过不同类型融资平台的对比,对我国融资型互联网金融平台的发展提出具有可行性的相关政策和建议。
关键词:融资型互联网平台;交易机制;信用机制;风险;监管
中图分类号: F830 文献标志码:A 文章编号:1009-055X(2016)03-0001-08
一、引言
2014年1月份以来,一些传统国有银行推出利率上浮到顶活动。而导致这种传统国有银行的一系列连锁反应的导火索是以余额宝为代表的互联网金融的崛起。[1]P2P、大数据金融、众筹等不同类型的互联网融资平台正在以难以想象的速度渗透到人们的生活中,其高额回报率吸引人们更愿意将自己的闲置资金投入到这些平台以获得更高的报酬。
传统的融资渠道一般有银行、小贷公司、民间借贷等,而在互联网时代,新兴的互联网金融平台,特别是融资平台,正在影响甚至冲击着传统的融资平台。融资型互联网平台是指在金融交易中可以充当金融中介,为资金的供求双方提供渠道和服务的平台。一些学者认为,互联网金融的发展已成为必然趋势,其中融资型互联网金融可以充当金融中介,一方面对传统的银行等金融中介的融资方式会产生重要影响,另一方面大大缓解了中小微企业融资难的问题[1],有利于打破垄断,在为个人消费者和中小企业融资服务上具有优势。……
登录APP查看全文
