商业银行应对宏观审慎评估体系之策
2016-06-27郑联盛杨晓晨
银行家 2016年6期
郑联盛 杨晓晨

2016年开始,中国人民银行将2011年以来实施的差别准备金动态调整和合意贷款管理机制调整为宏观审慎评估体系(Macro Prudential Assessment,MPA),以全面有效地管理金融部门多元复杂的资产端,加强货币政策的逆周期调整作用,进一步完善宏观审慎政策框架,防范系统性风险,保障金融体系的稳定性。
从金融稳定的角度出发,差别准备金动态调整和合意贷款管理机制“升级”为更为全面的宏观审慎评估体系是重大的金融稳定举措,适应了我国金融体系资产端多元变化的新形势。在这个政策实施的过程中,银行业机构的发展理念、业务模式、风险管理等诸多方面将面临着较大的转型调整压力,商业银行需要主动作为,积极应对。
宏观审慎评估体系的监管转变
从监管理念上,宏观审慎评估体系相对于此前的监管体系而言,是一套更为全面、更具针对性的金融稳定政策框架,反映了监管当局对于金融体系资产配置和风险管控的能动应对,更加注重金融部门之间的内在关联性和系统性风险的应对。相对于差别准备金动态调整和合意贷款管理机制而言,宏观审慎评估体系监管举措有四个重大的变化:
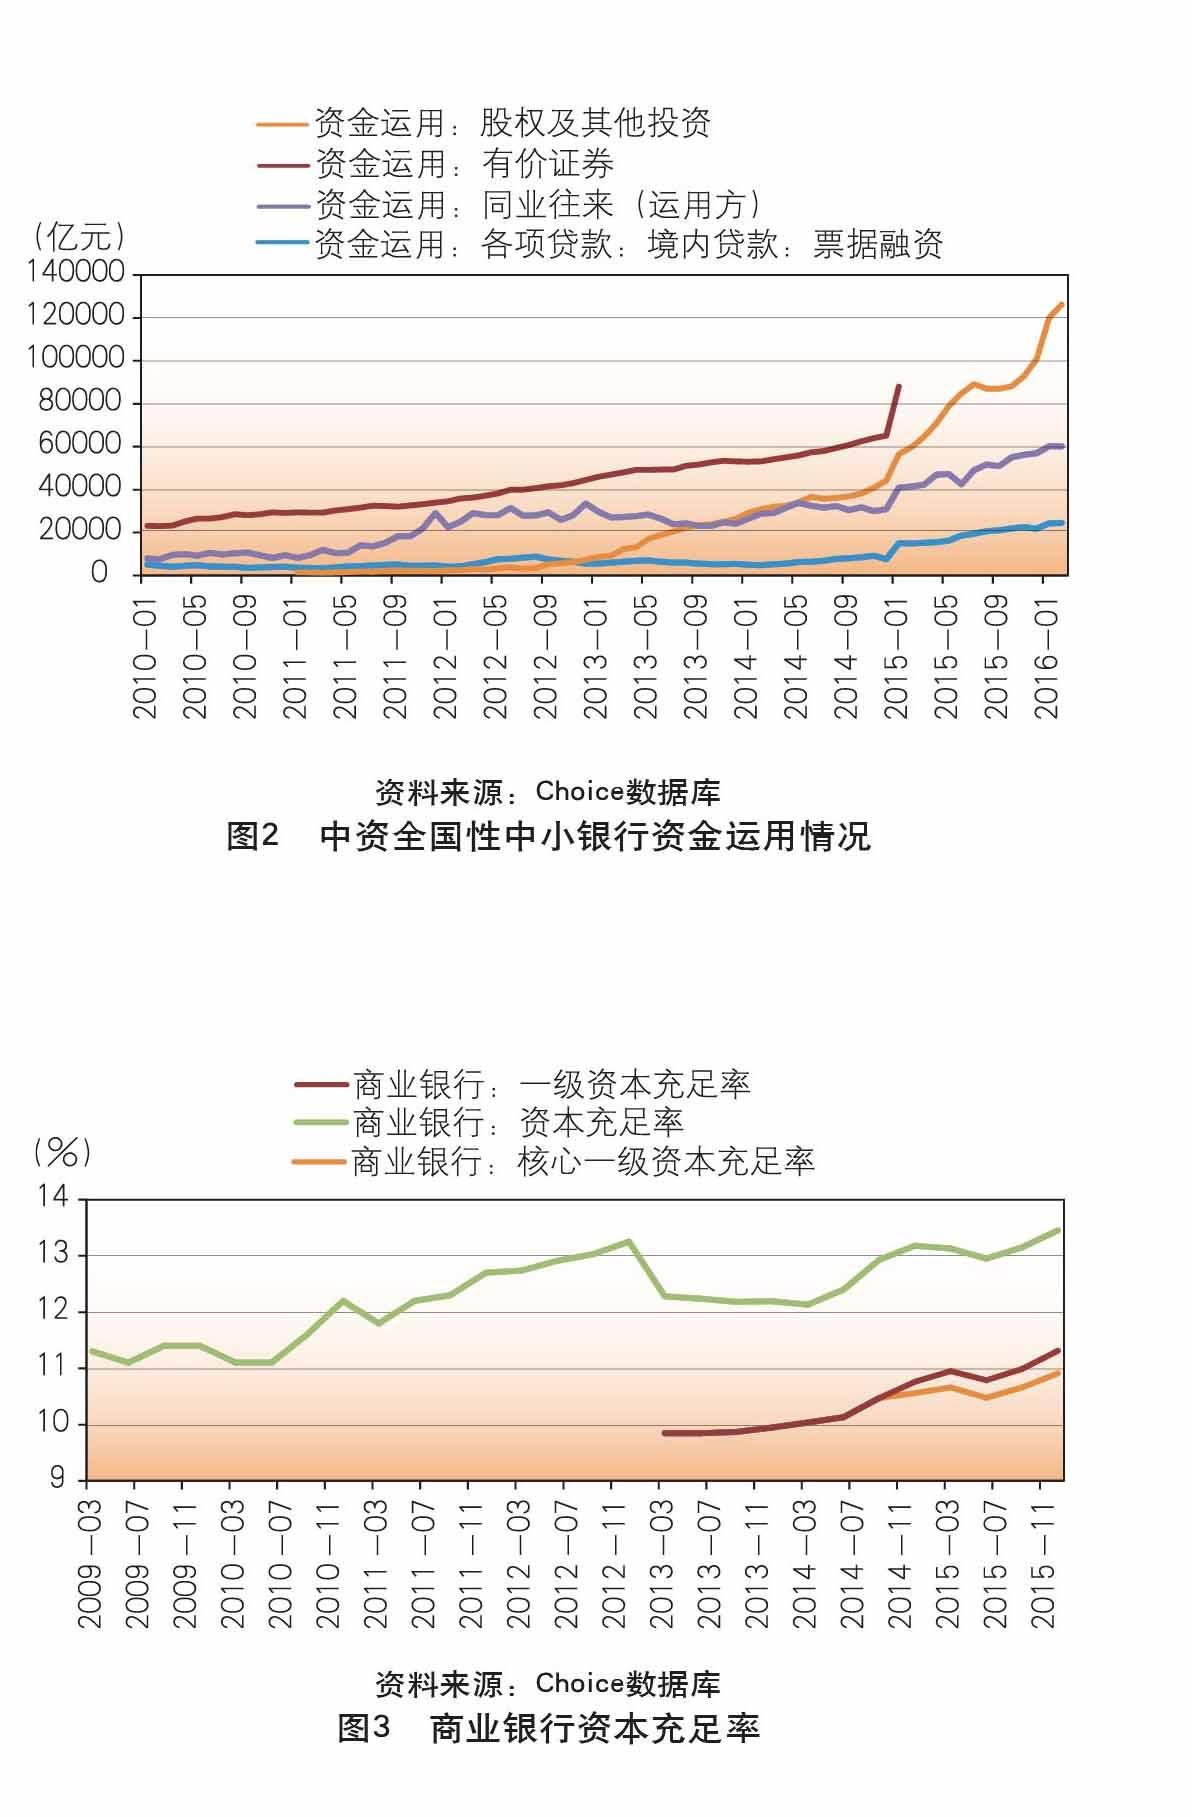
第一,从狭义信贷管理到广义信贷管理。中国人民银行将此前狭义信贷的管理转为广义信贷的管理,将债券投资、股权及其他投资、买入返售、存放非存款类金融机构款项等新型资产端组成部分悉数纳入到管理体系之中。过去几年,存放非存款类金融机构款项增长迅猛,截至2016年2月,该款项已达21万亿元,这说明相对宽松的货币政策导致的流动性释放可能并没有真正进入实体经济而是流到非存款类金融机构表内。……
登录APP查看全文