环境因素的内部审计风险识别途径初探
2016-06-01顾群郭长水
审计与理财 2016年4期
顾群++郭长水
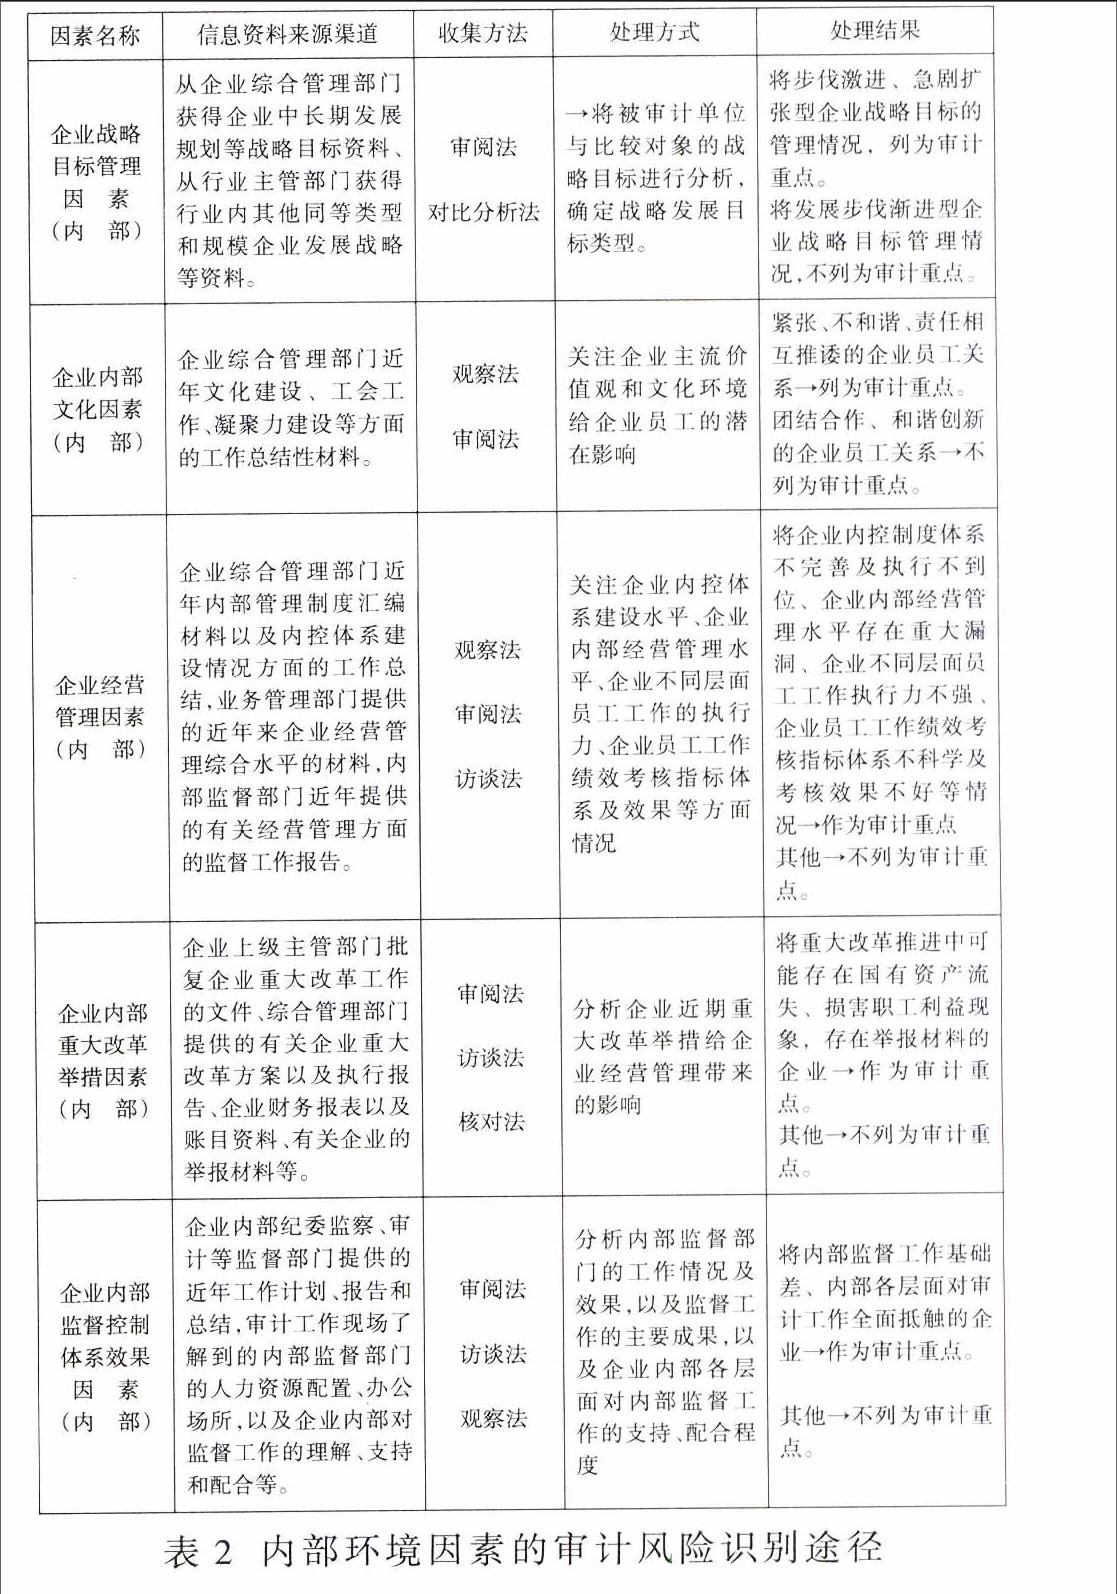
审计工作不仅需要扎实专业基础,而且需要积累丰富的审计工作经验。对于参加审计工作时间短、审计工作体验较少的审计人员来说,能否迅速掌握一些基本的审计工作经验?研究成果表明,审计工作识别风险的工作经验可以进行总结、提炼,更是可以传承。本文试图通过对环境因素的分析,归纳环境因素的内部审计风险识别途径,从而降低审计风险。
一、外部环境因素的审计风险识别途径
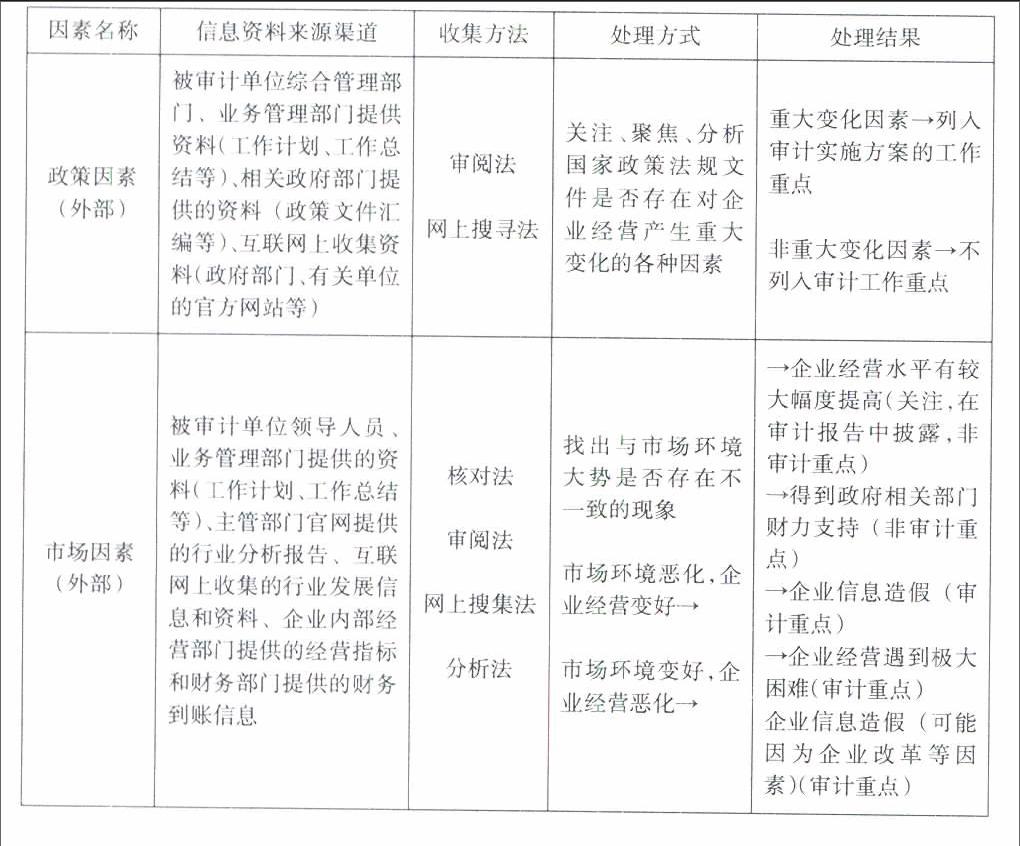
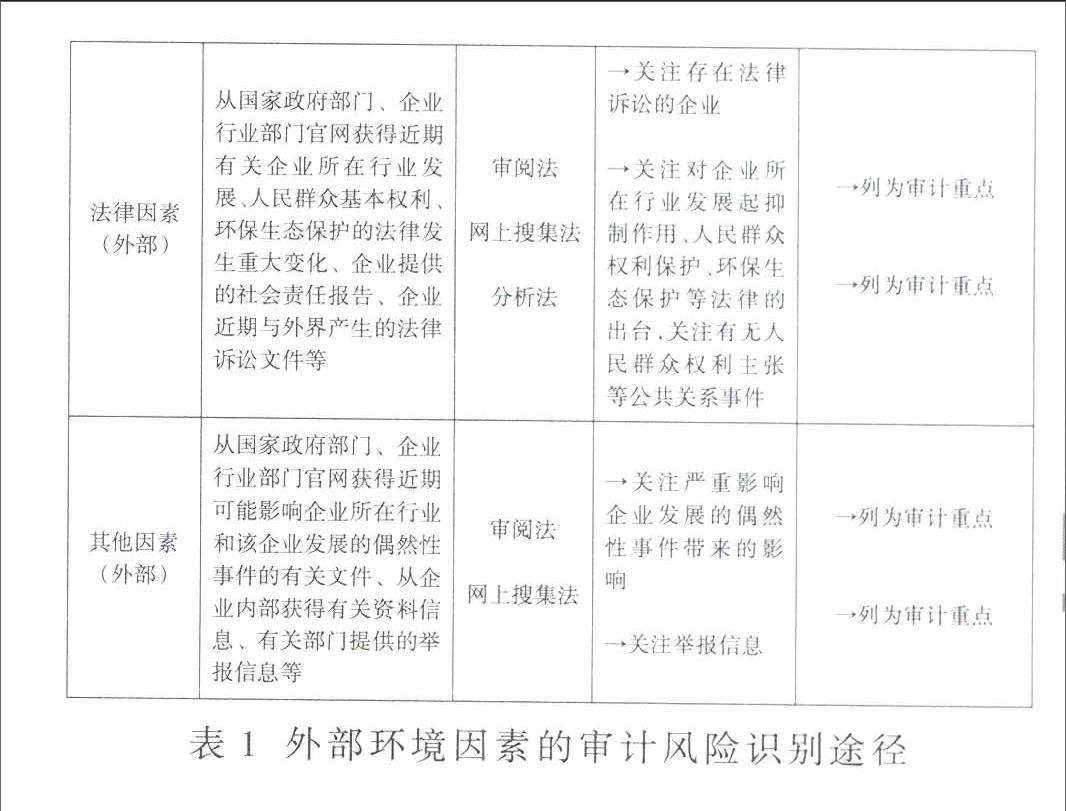
外部环境因素包括政策因素、市场因素、法律因素、其他因素等四项因素。下面按照各项外部因素的信息资料来源渠道、审计风险识别方法、处理(分析)方式、处理结果等四方面,来阐述各个外部因素审计风险识别途径的相关内容。
(一)政策因素
1.信息资料来源渠道
要获得政策因素方面的信息资料,需要从以下渠道:被审计单位综合管理部门、业务管理部门提供资料(工作计划、工作总结等);相关政府部门提供的资料(政策文件汇编等);互联网上收集的资料(政府部门、有关单位官方网站)等。
2.信息资料收集方法
要获得政策因素的信息资料,可以采用审阅法、网上搜寻法等方法。
3.信息资料处理方式
对获取政策因素方面的信息资料,要关注、聚焦、分析国家政策法规文件是否存在对企业经营产生重大变化的各种因素。
4.信息资料处理结果
对政策因素方面的信息资料分析后,对属于重大变化的因素要列入审计实施方案的工作重点,而非重大变化因素,则只要例行关注即可,不需列入审计工作重点。……
登录APP查看全文