终极控股股东卷入、两权分离与避税战略风格
2016-05-30钟海燕戚拥军
钟海燕 戚拥军
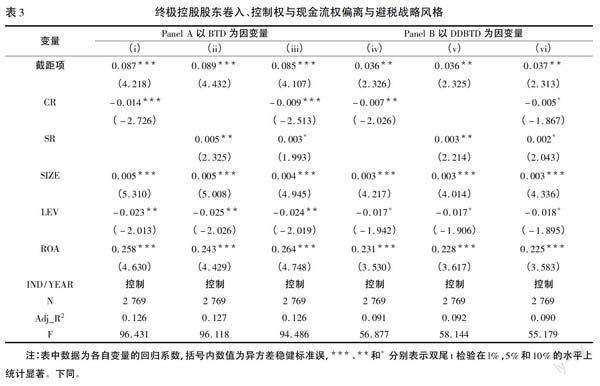
摘要:基于第二类代理问题和终极控制权理论的视角,本文就民营上市公司选择激进或是保守避税战略的形成动因,以及避税战略影响公司价值的内在机理这两个问题进行了理论分析与实证检验。研究发现:终极控股股东卷入程度越低、控制权与现金流权偏离程度越高,上市公司避税战略风格越趋向于激进;避税战略风格越趋向于激进,上市公司终极控股股东实施攫取控制权私利的掏空行为的动机越强烈,这将显著损害公司的业绩和降低公司的价值。
关键词:控股股东卷入;两权分离;避税战略;大股东掏空
中图分类号:F812 文献标识码:A
一、引言
现有有关企业避税的研究主要以股权分散治理模式下股东与管理者之间的第一类代理问题为逻辑基础,从管理者自利角度对企业避税的形成动因进行理论分析与实证检验。研究发现,机会主义的管理者倾向于利用复杂不透明的避税交易掩盖或实施自利行为,从而达到其攫取个人私利的目的(Cheng and Warfield,2005;Desai and Dharmapala,2006; Desai et al.,2007)。然而,近20年来,世界范围内越来越多的经验研究表明大多数公司中存在着控制性股东(La Porta et al.,1999)。在股权集中的治理模式下,由于公司所有权和控制权性质差异所导致的现金流权和控制权分离,处于控制地位的大股东在同外部中小股东按持股比例共享现金流收益的同时,基于参与监督回报(Shleifer and Vishny 1986)、控制权经济价值索取(Barclay and Holderness 1989)等多维利益的驱动,通常会采用金字塔式的股权结构获取并独占大幅超过现金流价值的控制性经济资源(Claessen et al.,2002),以攫取高于其所持股份比例的额外收益,即控制权私有收益。……