资金成本、融资决策与EVA分析研究
2016-05-28赵玉
财经界·下旬刊 2016年10期
赵玉
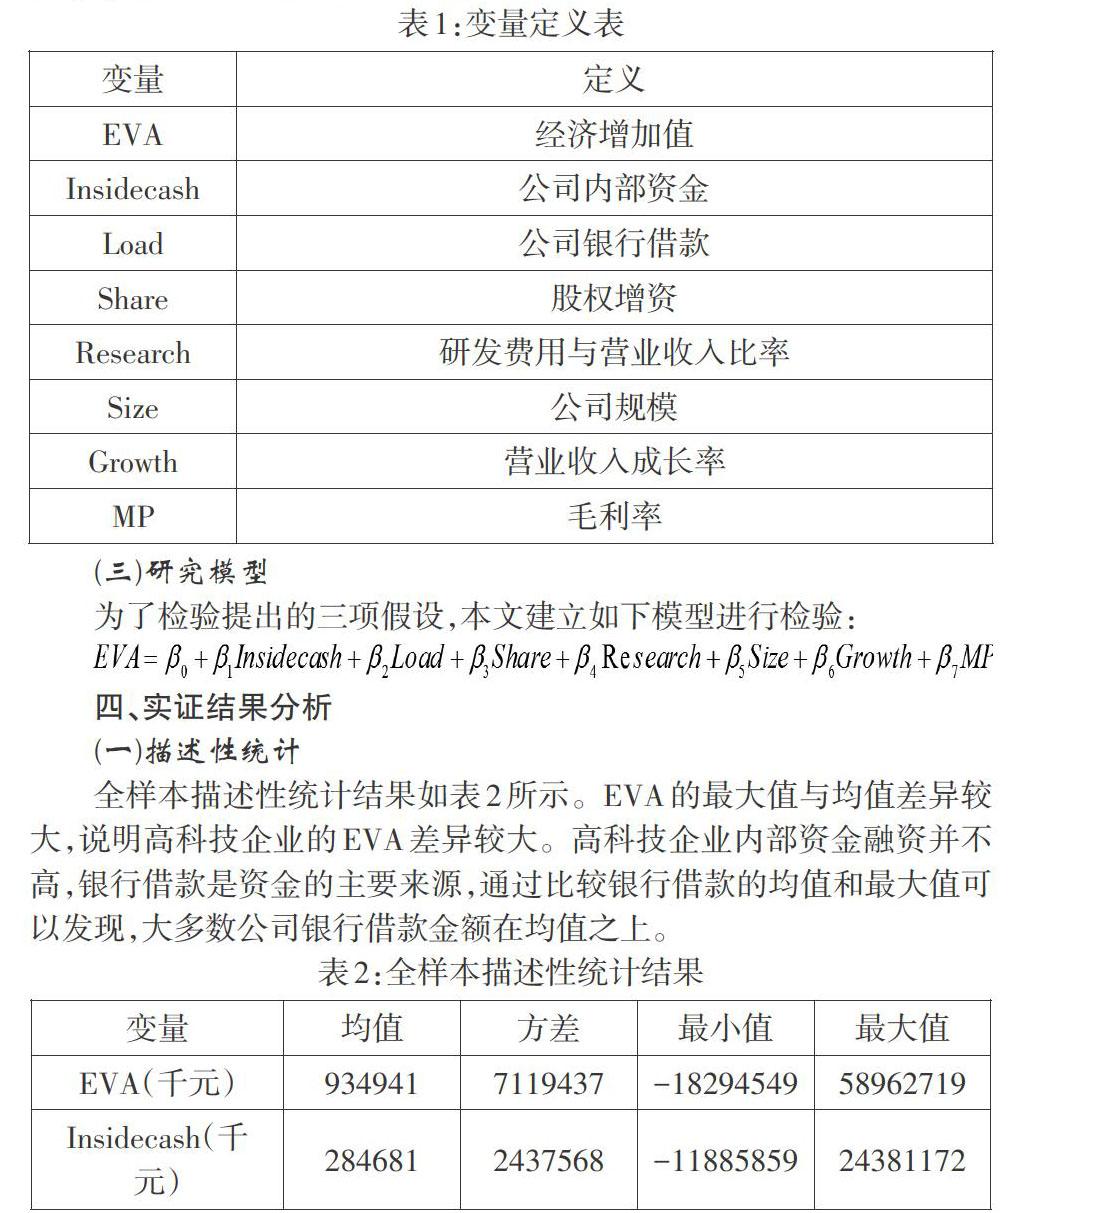
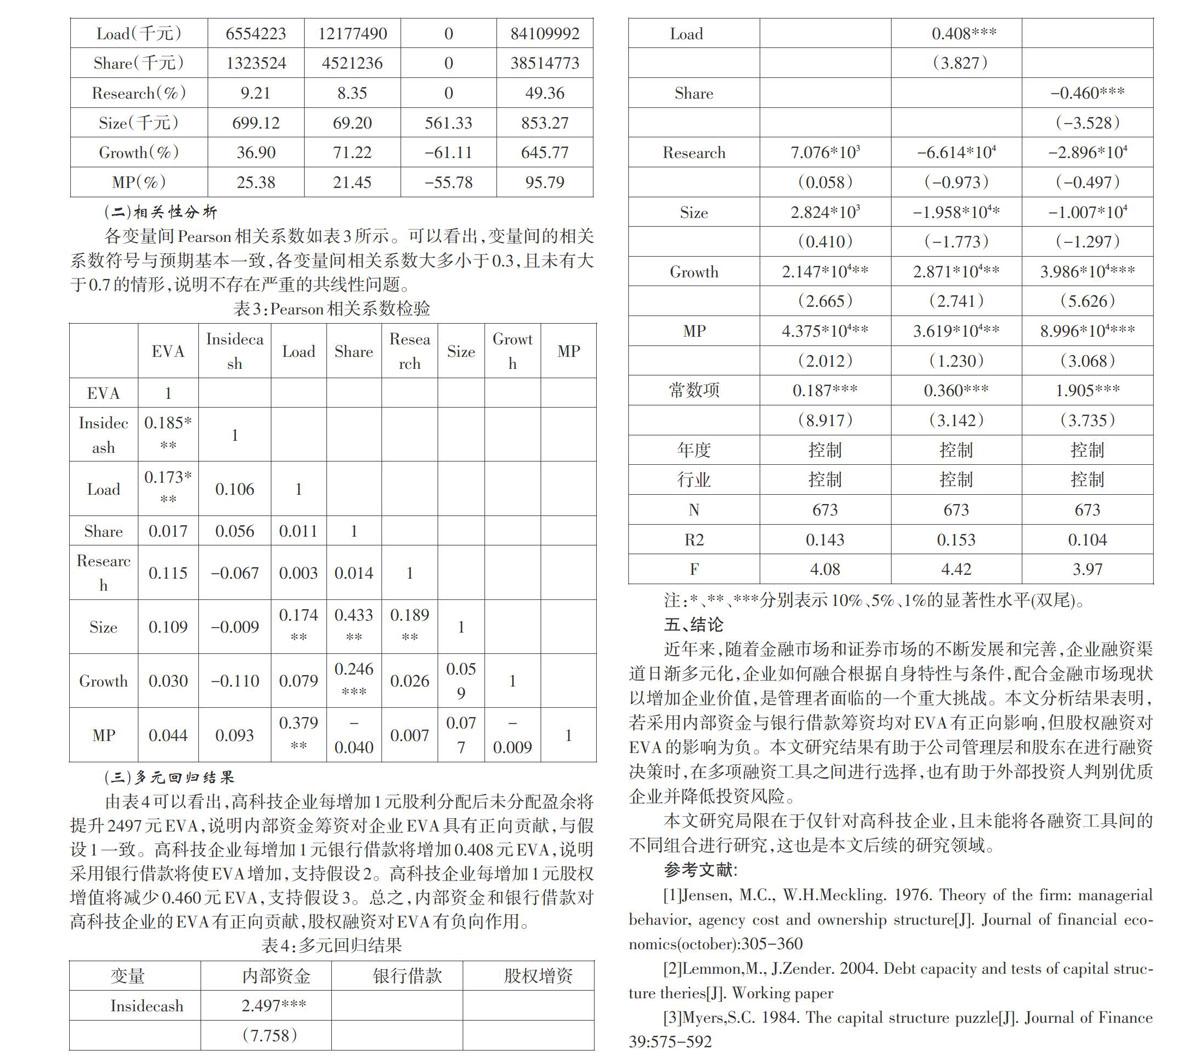
摘要:本文旨在探讨高科技企业资金成本、融资决策与EVA之间的关系。实证结果发现,企业若采用内部资金与银行借款筹资,均对EVA有显著正向影响,若以股权增资筹资对EVA具有负向影响。各融资工具对EVA的贡献度由大至小的顺序为:内部资金、银行借款、股权增资。
关键词:EVA 融资决策 资金成本 高科技企业
一、引言
高科技企业是是我国发展最快的企业,具有高度资本密集的特性,使用不同的来源融资将对其绩效产生重要影响,有效衡量高科技企业各种融资方法和资金成本,对高科技企业而言至关重要。因此,本文主要探讨高科技企业多元融资决策和资金成本和经济附加值之间的关系。
对于企业融资决策,可按照资金成本,划分为内部资金、银行借款和股权融资。内部资金来自企业自身盈余,银行借款和股权融资来自企业向外部举债或发放股票。随着金融市场的不断完善,融资工具逐步多样化,当管理者面对多元金融工具与融资需求时,融资决策的灵活运用和利弊得失与企业自身价值密切相关。本文以EVA衡量经济附加值,以2010-2011年创业板高科技企业为例,分析企业各类融资决策对EVA的影响,便于企业高管层或外部投资人、债权人制定融资决策时使用。
二、文献综述与假设提出
(一)文献综述
Jensen and Meckling(1976)认为所有者和经营者如采用权益融资将消费过度的特权,因此会考虑举债融资。Ross(1977)发现远景较差的公司发行过多的负债将使破产机率增大。……
登录APP查看全文
