基于MF—DFA的期指收益率标度突变分析
2016-05-14常登辉
常登辉
【摘 要】CSI300期指其收益率序列存在明显的标度突变点S*,该点将整个时间标度一分为二,且每个标度区间具有不同的多重分形特征及标度指数。当S
【关键词】CSI300期指;标度区间;多重分形特征
一、引言
作为现代金融分析体系的重要基础,有效市场假说(Efficient Market Hypothesis,EMH)其实证结果并不理想[1-2]。与EMH不同,分形市场假说(Fractal Market Hypothesis,FMH)则认为市场是一个非线性、开放、耗散的系统,投资者对市场信息的反应是非线性的[3]。多重分形理论是这一领域应用较广泛的研究方法之一,被大量研究证明是刻画金融市场复杂波动特征的有力工具。
资本市场的多重分形特征表明金融时间序列并非在所有标度区间上遵循相同的标度规律。由于各交叉突变点的存在,标度区间上的每个部分具有不同的多重分形特征及标度指数,这就是标度突变现象[4]。本文运用多重分形理论,对2010年4月20日至2016年2月25日的CSI300期指(IF0001)日收益率的标度突变现象进行了实证分析。
二、MF-DFA分析法
多重分形消除趋势波动分析法(MultifractalDetrended Fluctuation Analysis,MF-DFA),可以有效验证一个非平稳时间序列是否具有多重分形性[5]。
三、实证分析
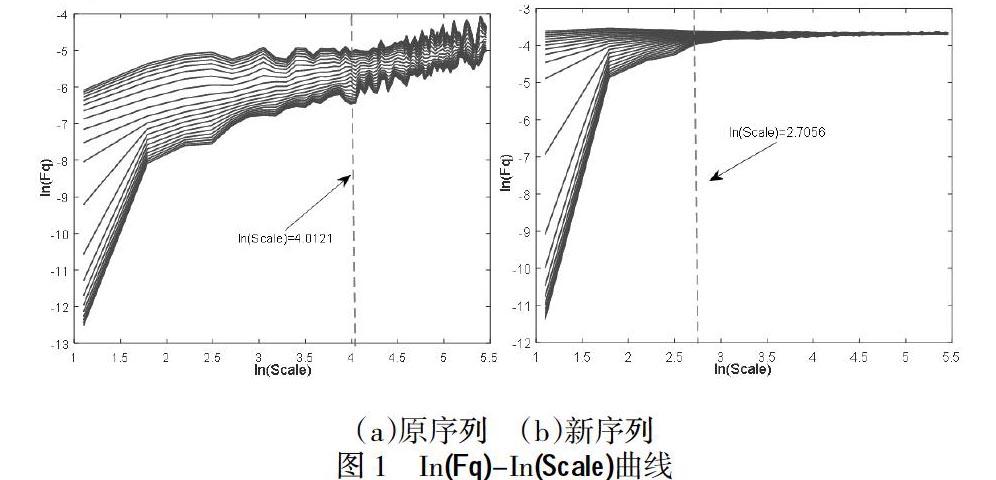
现在,运用MF-DFA分析法来研究波动函数Fq(s)随Scale变化的关系,具体实证结果如图1所示。图中曲线从上至下其q=-10,-9,L,10。
观察图1(a)可以发现,Fq(s)在In(S*)=4.0121,S*=55.2628,即S*≈55时,存在标度突变,且突变点范围不随q的变化而变化。从图1(b)可以看出,对于经过打乱重排的序列(新序列),突变点的位置向左移动,在,S*=14.9633,即S*≈55点处,且新序列在突变点处变化更大。……