营改增与债券税收及科目设置
2016-05-14薛恒敏
债券 2016年9期
薛恒敏
摘要:本文梳理了近期营业税改增值税之后一系列文件对债券投资相关业务的政策规定,总结了免征增值税的项目,对债券投资业务会计科目的设置给出了建议,以便于金融机构合理进行税收筹划。
关键词:营改增 利息收入 金融商品转让
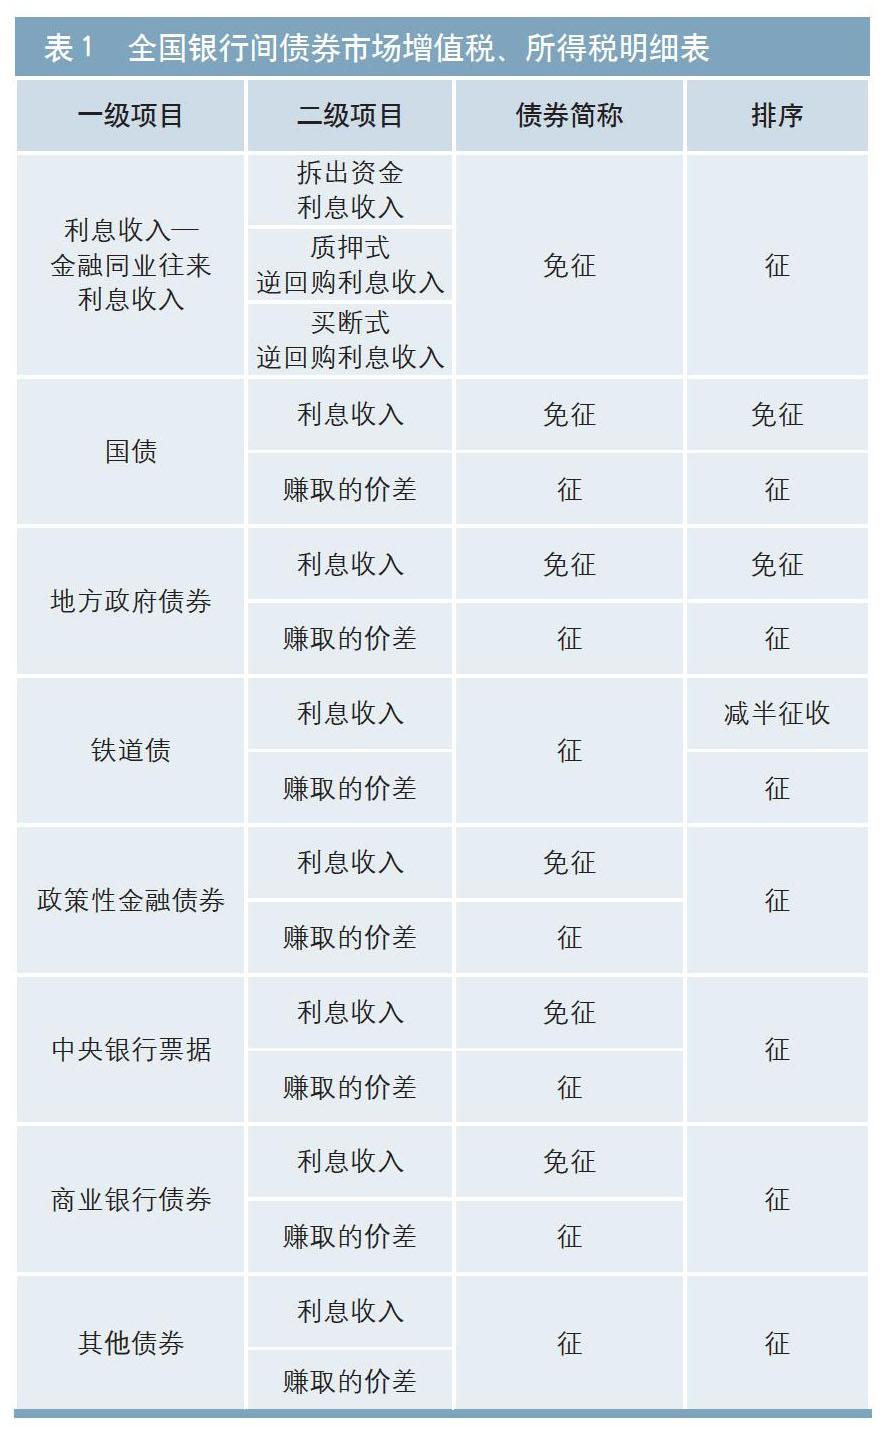
今年以来,财政部、国家税务总局陆续出台一系列文件,深入推进营业税改增值税工作,根据工作中出现的新问题,不断进行补充和完善。由于政策内容变化更新较快,部分债券市场投资机构对各类债券的增值税和所得税征收情况不甚清晰,因此需要厘清各类债券的分税种征收情况,通过清晰税收确定债券投资收益率的计算方式。在此笔者根据营改增系列文件对各项交易、各类债券是否免征增值税及如何合理进行债券业务的科目设置进行分析。
营改增后债券业务的税收依据
增值税是以商品(含应税劳务)在流转过程中产生的增值额作为计税依据而征收的一种流转税,是运用税款抵扣原则计算征收的流转税种,具有抵扣链条完整、税不重征的特点。
本文依据的政策文件主要包括《关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号,简称36号文)、《关于全面推开营业税改征增值税试点后增值税纳税申报有关事项的公告》(国家税务总局公告2016年13号)、《关于进一步明确全面推开营改增试点金融业有关政策的通知》(财税〔2016〕46号)、《关于调整增值税纳税申报有关事项的公告》(国家……
登录APP查看全文
