过度离散型数据的统计模拟与分析
2016-04-08李荣陈莉王平鲜
经济数学 2016年1期
李荣 陈莉 王平鲜
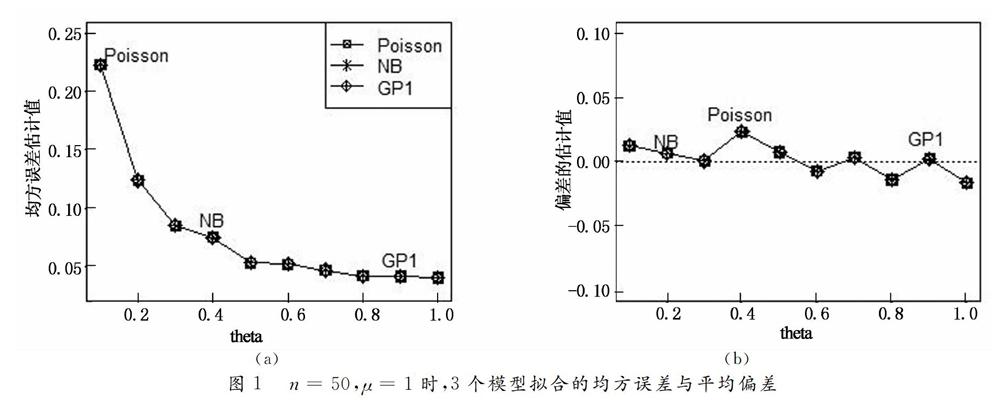
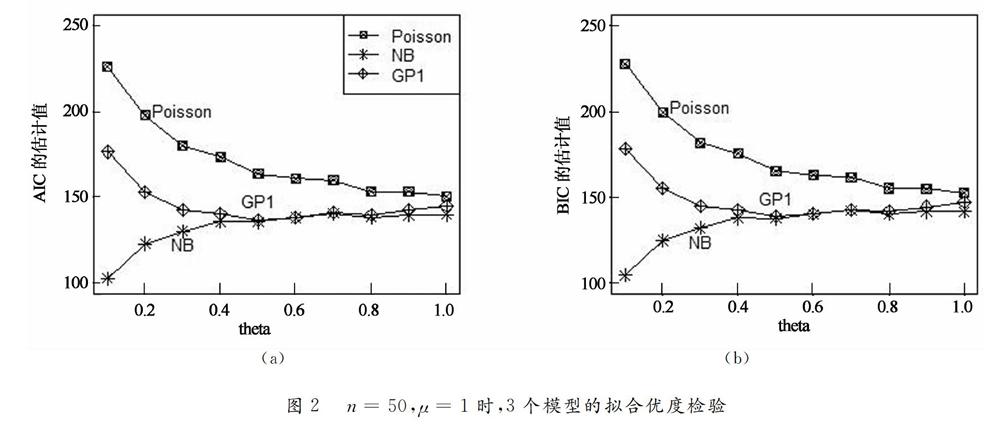
摘 要 针对车险索赔次数数据经常出现的过度离散问题,采用数值模拟的方法,分别使用泊松模型(Poisson)、负二项回归模型(NB)以及广义泊松模型(GP)对不同程度的过度离散车险索赔次数数据进行拟合,并用均方误差、偏差以及AIC和BIC准则对Poisson、NB、GP三种模型的优良性进行比较分析,得到了不同条件下三种模型的优良性,并针对不同的条件给出了模型选择的建议.
关键词 过度离散;车险索赔次数数据;负二项模型;广义泊松模型
中图分类号 O212.1 文献标识码 A
1 引 言
保险公司在进行费率厘定时,需要建立索赔次数模型与索赔强度模型,在实际应用中,车险索赔次数数据常常出现过度离散现象,亦即观察值方差大于均值的情况.刻画车险索赔次数数据最常用的是泊松模型,但当数据存在过度离散现象时,泊松模型不再适用,这时可以用负二项模型或者广义泊松模型替代泊松模型,结果能从一定程度上改善过度离散问题,但不是所有的情况都适用.杨肇和朱凯旋针(2003)、郭海强等(2005)对logistic回归中的过度离散现象,通过调整协方差以及用估计的离散参数影响参数估计和参数的标准误来调整回归系数的假设检验结果,结论得到一定的改善[1-,2];Noriszura Tsmail和Abdul Aziz Jemain(2007)用负二项模型与广义泊松模型作了实证研究,他们对一组特定的理赔次数找到了合适的模型[3];同年,Richard Berk和John MacDonald对泊松模型和负二项模型进行了讨论,得出,在犯罪学应用中用负二项模型去替代泊松模型不是任何情况都适用[4];……
登录APP查看全文