时间序列非参数回归模型的方差变点检验
2016-03-17孙耀东赵志文
孙耀东,徐 宝,赵志文
(吉林师范大学数学学院,中国 四平 136000)
时间序列非参数回归模型的方差变点检验
孙耀东*,徐宝,赵志文
(吉林师范大学数学学院,中国 四平136000)
摘要研究时间序列非参数回归模型的方差变点检验.通过估计模型中的回归函数得到残差序列,利用残差序列构造Ratio检验统计量,并讨论检验统计量的极限性质,通过数值模拟验证检验方法的有效性.
关键词Ratio检验;非参数回归模型;方差变点
Test for Change Point Detection in Nonparametric Regression Model for Time Series
SUNYao-dong*,XUBao,ZHAOZhi-wen
(College of Mathematics, Jilin Normal University, Siping 136000, China)
AbstractThe detection problem of change point in nonparametric regression model for time series is studied. Residual sequence is obtained when the regression function is estimated and the ratio test statistics is established based on the residual sequence. Asymptotic properties of the test statistics are derived. The performance of the method is illustrated by simulation studies.
Key wordsRatio test; nonparametric regression model; variance change point
考虑如下非参数回归模型
yi=f(ui)+xi,i=1,2,…,n,
(1)
其中yi是实际观测的数据,f(·)是回归函数,ui=i/n是固定设计点,xi满足如下AR(p)模型
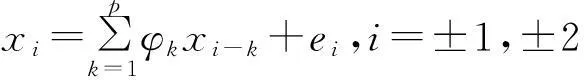
(2)
对模型(2)性质的讨论依赖数据{xi},然而在很多实际问题中{xi}常常观测不到,真正的观测数据为{yi},目前很多学者应用非参数方法对yi中包含的未知趋势项f(·)进行估计[1-4],再通过剔除趋势项得到xi的估计值进而讨论模型(2)的性质.本文研究模型(1)中{xi}的方差变点检验问题,如下:
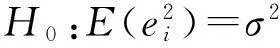
H1:H0不成立.
由于在经济领域中方差常常被用来度量风险,方差变点问题变得越来越重要.Inclan 和Tiao(1994)[5]应用CUSUM检验方法检验了独立观测样本的多变点问题,Gombay(1996)[6]等人研究了独立同分布样本的方差变点检验和估计问题,赵文芝、夏志明和贺兴时(2012)[7]研究了随机设计下非参数回归模型的方差变点Ratio检验.上述文献都是在独立样本的情形下进行讨论的.对于样本非独立情形,Kim、Cho和Lee(2000)[8]应用CUSUM检验方法研究了GARCH(1,1)模型的参数变点问题,Lee和Park(2001)[9]研究了平稳过程的方差变点检验,Lee和Na(2003)[10]应用CUSUM检验方法研究了强混合误差下的非参数回归……