会计准则变革对企业投资行为的影响研究
2016-01-06张先治��崔莹��
财经问题研究 2015年11期
张先治��崔莹��
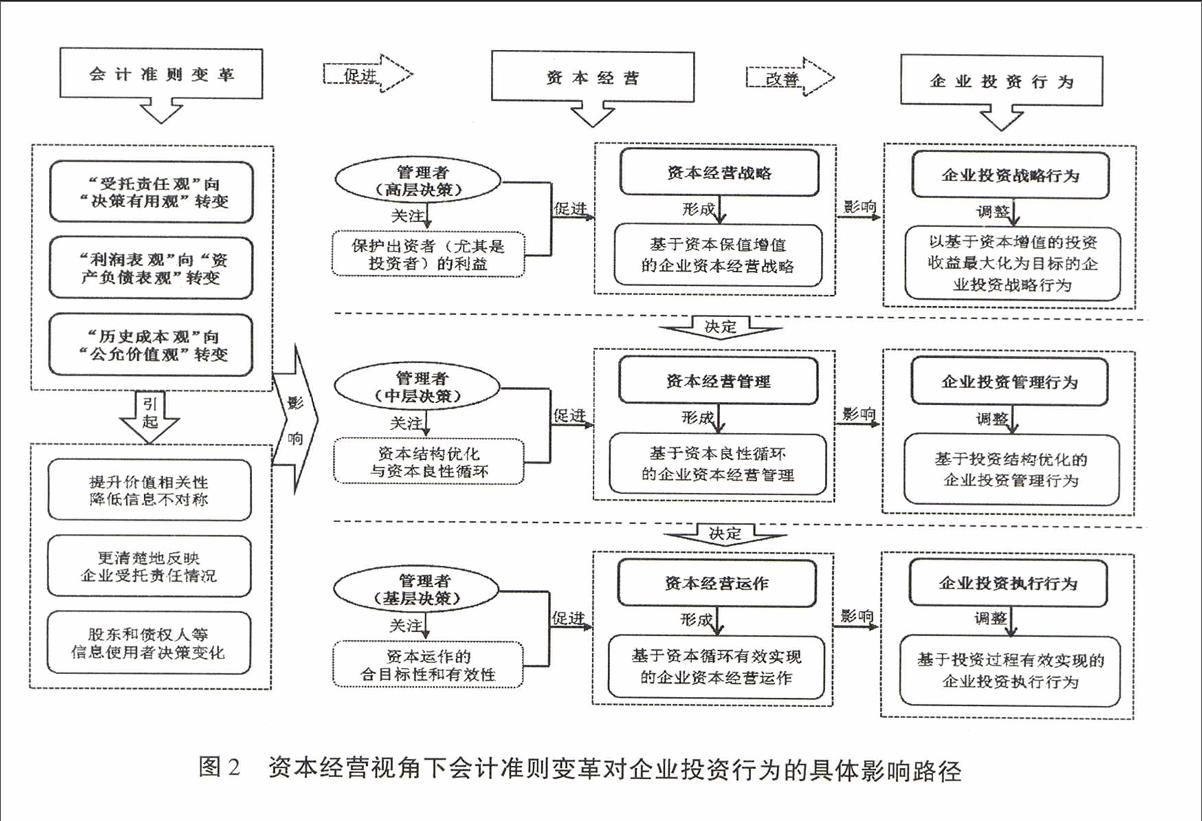
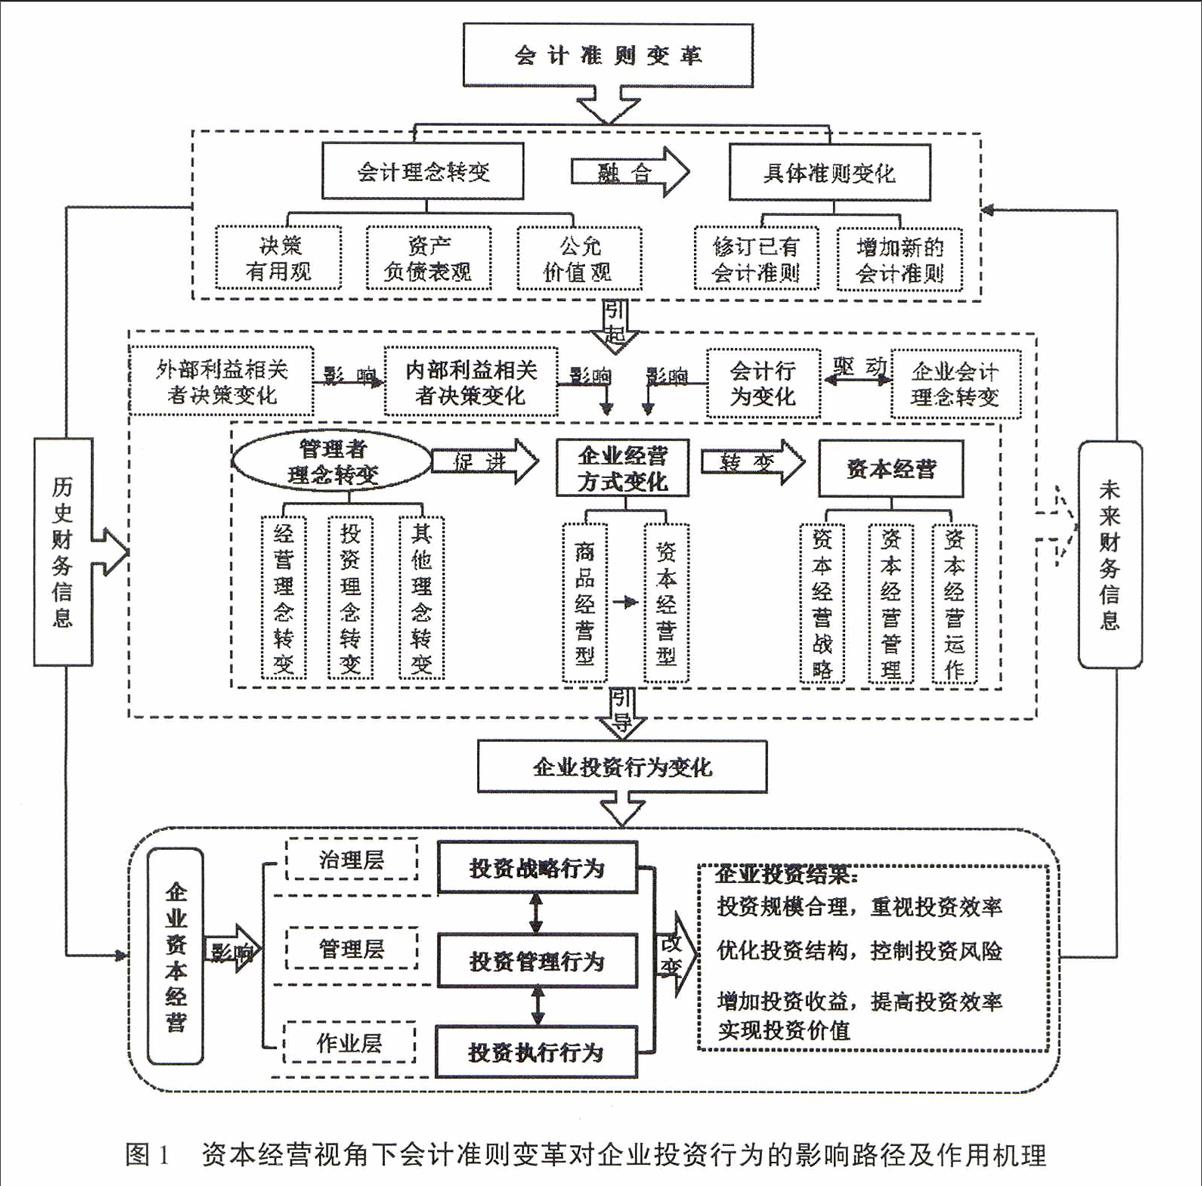
摘要: 会计准则变革会对企业资本经营和投资行为产生重要影响。以2006年我国新会计准则(CAS)的颁布与实施为背景,本文基于资本经营视角,构建了会计准则变革对企业投资行为的影响路径,研究会计准则变革的投资效应。笔者发现:会计准则变革引起的会计理念转变,会在更深层次影响企业的经营管理行为,即促进企业经营方式向资本经营型转变,并且这种促进作用会进一步影响企业的投资决策,使企业投资行为发生变化。本文构建的影响路径对深入探索会计准则变革效应具有重要的理论价值。
关键词:会计准则变革;企业投资行为;资本经营
中图分类号:F83059文献标识码:A
文章编号:1000176X(2015)11007708
一、引言
2006年我国新会计准则(CAS)的颁布与实施,顺应了国际会计准则(IFRS)在全球范围内推进的趋势,随着新会计准则在企业中的应用,由会计准则变革带来的影响效应成为实务界和理论界共同关注的热点。
会计准则变革效应是指会计准则变革所引起的效果和反应,会计准则变革不仅对财务报告和资本市场具有直接效应,还对企业契约、企业经营、企业投资、宏观经济和社会等具有间接效应与外部效应。因此,会计准则变革会对企业的资本经营和投资行为产生重大影响。资本经营在现代企业的经营方式中占据重要地位,资本经营的有效性为企业其他经营方式(如商品经营、资产经营和产品经营等)的运作与发展提供了可能。投资是实现企业战略目标的重要执行活动,更是企业经营方式的主要表现。……
登录APP查看全文