退休夫妇如何打理保命钱?
2015-09-10文熙
投资与理财 2015年22期
文熙

操劳了一辈子,乔夫妇退休了,虽然目前过得还不错,但未来若有大病等意外情况发生的话,也很难应对,未雨绸缪,乔夫妇想通过合理的投资理财准备保命钱。
乔先生今年60岁,是水利部某国企的退休员工,虽然退休后没有了工资收入,但每月都能按时领到7000元的退休金。老伴今年57岁,虽然之前在私企工作,但也有自己的社保养老金,每月可以领取1600元。二老育有一子,已经在北京成家,每年会给二老2万元过节费。因此,二老的晚年生活并不窘迫,而且还稍有盈余,若无生病等意外情况,每月有4000元的盈余。最近,银行的存贷利率又一次下调,一年期存款基准利率下调0.25个百分点至1.5%;扣除CPI因素,放在银行的闲钱面临着极大的贬值风险,乔先生考虑要不要做点投资,与其将闲置资金搁银行,不如用来做点投资。一来让资产保值,二来增加些收入,随时准备面对大病的袭击。
资产方面,乔夫妇有一套89平方的两居室,市值120万元。存款18万元左右,均是银行2年期定期存款。
理财目标
1.财富保值;
2.准备保命钱,应对大病;
3.有没有针对老年人的保险可以推荐?
一、家庭财务状况梳理
根据案例情况,整理了乔夫妇的家庭财务状况.

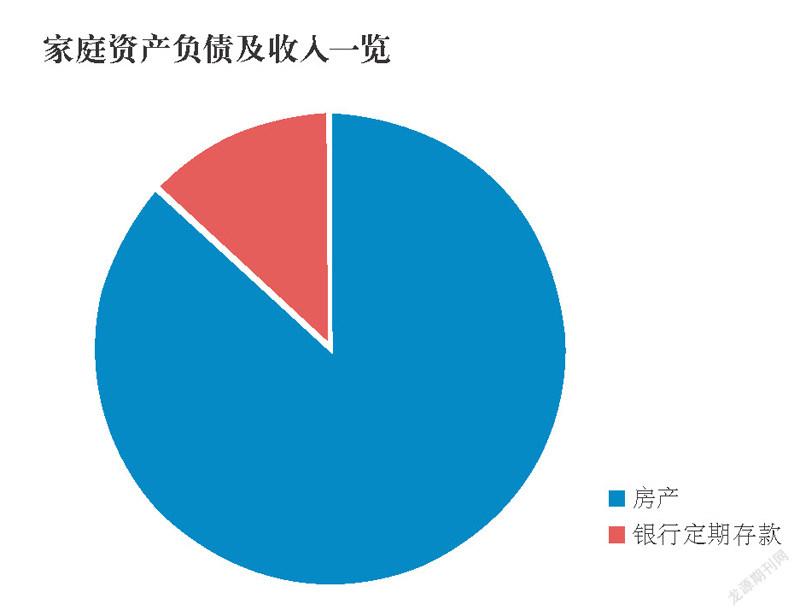
从以上图表可以看出,作为退休人员,乔夫妇财务状况有以下特点:
优点:没有任何家庭负债,没有还贷压力,所有家庭收入除去日常开销后,便可进行理财规划。
缺点:家庭资产配置较为单一。从图一可以看出,家庭资产中,房产占比高达87%,但由于该套住房用于自住,暂且不论。……
登录APP查看全文