上市公司董事会特征对盈余管理影响的实证研究
2015-07-29刘志宁
对外经贸 2015年6期
刘志宁
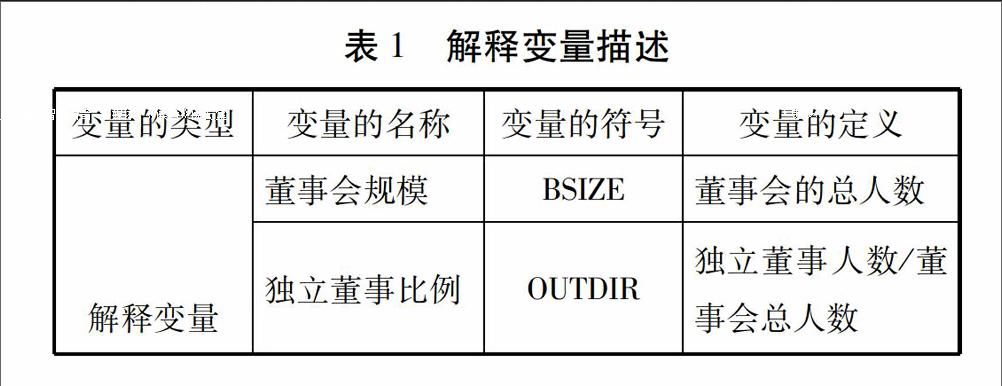
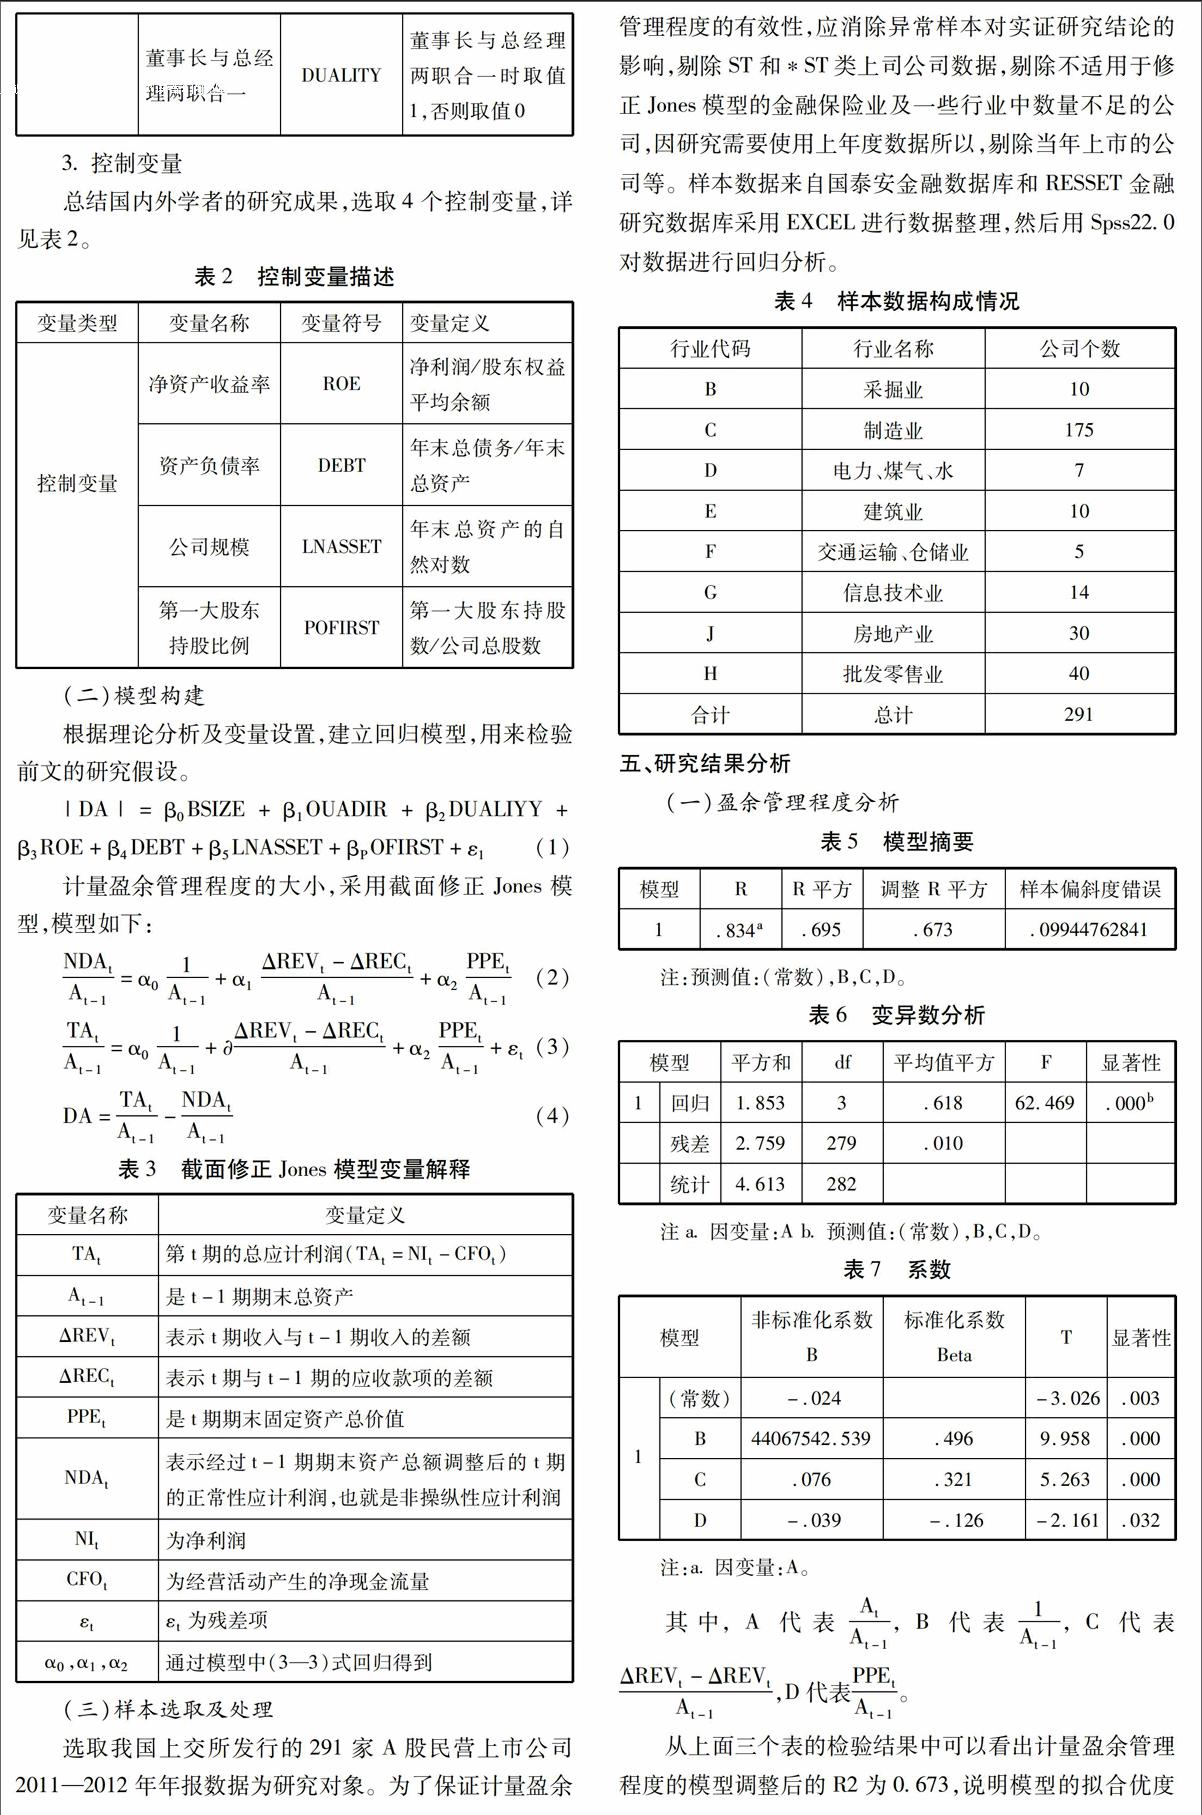
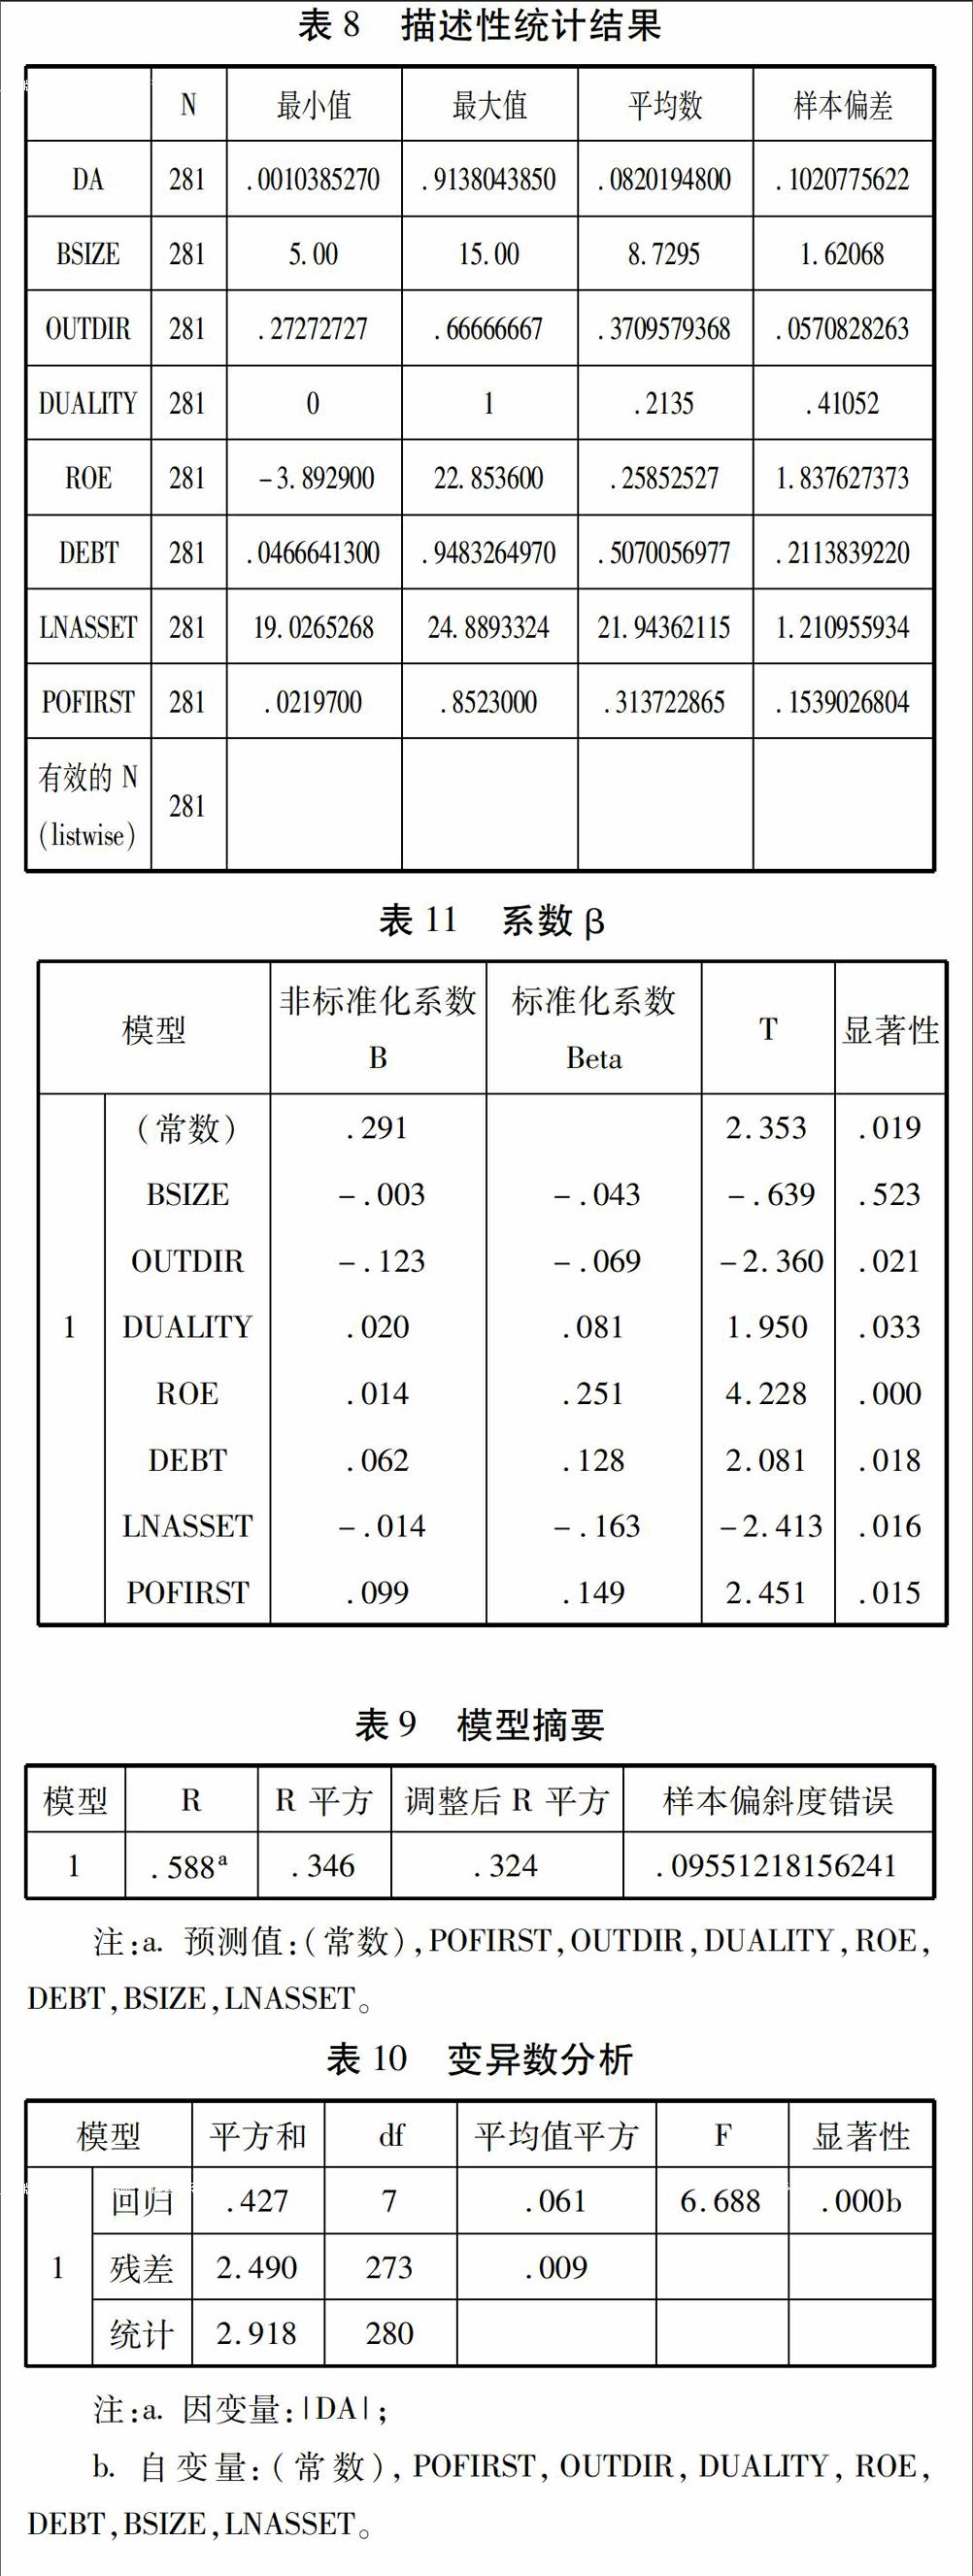
[摘 要]上市公司治理结构存在各种缺陷常常会引起公司进行盈余管理。董事会是公司治理机制的重要组成部分以及连结股东与经理层的纽带,无疑对公司盈余管理会产生重要影响。以契约理论、代理理论、信息不对称理论以及内部人控制理论为理论指导,选取2011—2012年上交所A股民营上市公司的数据作为初始样本,利用截面修正的Jones模型来计算盈余管理程度的大小,分析检验高管层实施盈余管理程度,并建立相关模型研究其与董事会特征的关系。研究结果表明,独立董事比例与盈余管理程度存在比较显著的负相关关系,董事长与总经理两职合一和盈余管理程度存在比较显著的正相关关系,而董事会规模与盈余管理程度没有相关性。
[关键词]上市公司;董事会特征;盈余管理
[中图分类号]F276.6 [文献标识码]A [文章编号]2095-3283(2015)06-0122-05
一、引言
随着证券市场的高速发展,上市公司的盈余管理问题日益突出,市场缺乏有效性情况下,盈余管理行为会严重扰乱证券市场正常的运行秩序,误导信息使用者的投资决策,损害利益相关者的利益,从而影响证券市场的资源优化配置功能。自我国经济体制改革中提出两权分离的现代企业制度后,委托代理关系成为关键问题,代理人追求的是报酬最大化,委托人追求的是剩余价值最大化,两者产生了利益冲突,委托人为了缓解这种冲突,鼓励代理人为其创造更大的价值,制定定期考核企业业绩的制度。……
登录APP查看全文
