金融危机、调整成本与企业现金持有调整速度的不对称性
2015-07-27刘杨珂郝洪
中国石油大学学报(社会科学版) 2015年4期
刘杨珂+郝洪

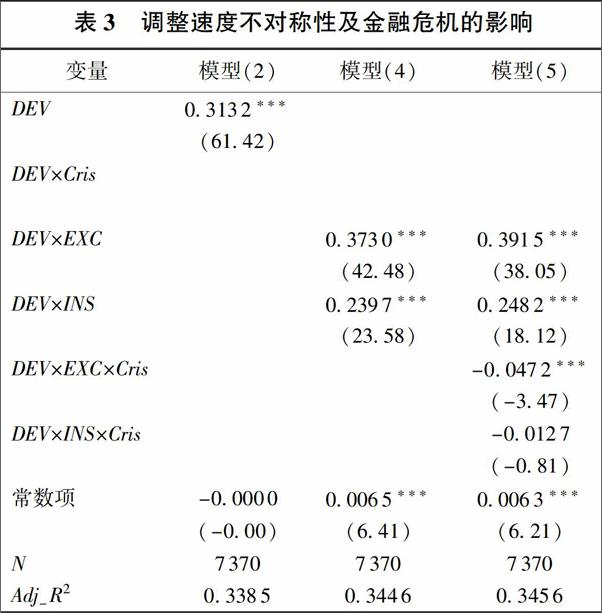
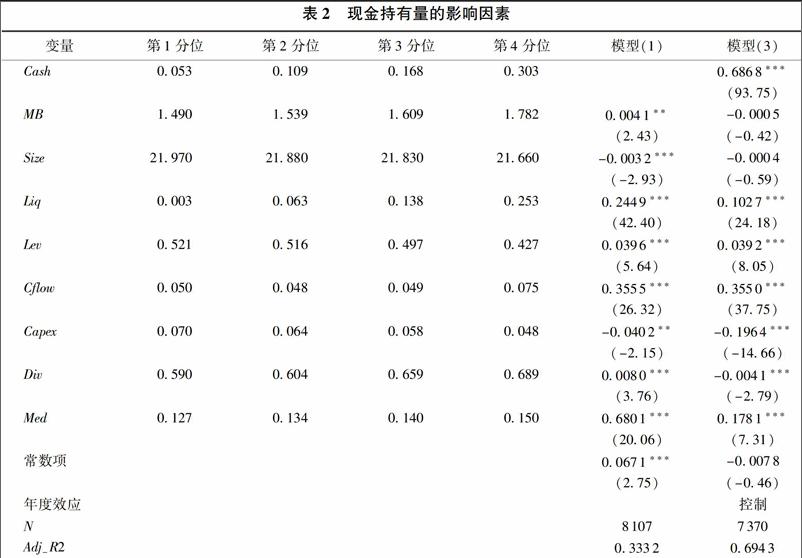
[摘要] 基于中国上市公司2002—2012年的面板数据,检验企业向目标现金持有调整速度的不对称性。研究发现超额现金持有企业向下调整速度显著快于现金持有不足企业向上调整速度,实证结果支持消耗现金的调整成本低于构建现金的调整成本这一观点。金融危机发生后,超额现金持有企业向下调整的速度减缓,现金持有不足企业向上调整的速度没有显著变化。金融危机下持有现金的边际价值增加可能是超额现金持有企业向下调整速度减缓的主要原因,而金融危机引发的高额融资成本成为现金持有不足企业向上调整现金的主要障碍,金融危机期企业持有现金的预防性动机增强。
[关键词] 现金持有;调整成本;调整速度不对称性;金融危机
[中图分类号]F275
[文献标识码]A
[文章编号] 1673-5595(2015)04-0019-05
一、引言
企业是否存在目标现金持有量以及企业如何调整其现金持有水平是现金持有研究最基本的问题。权衡理论认为企业会比较持有现金的成本和收益,从而确定其目标现金持有量。当实际现金持有量偏离目标时,企业会对其进行朝向目标的调整。但是这种趋向于目标的调整并不是完全的,而是渐进的动态过程,原因在于存在调整成本。[1]调整速度反映企业从偏离目标回复到目标的快慢程度,调整成本的大小决定调整速度的高低。关于现金持有动态调整的文献通常都假设企业具有相同的调整速度,而针对调整速度不对称性的研究则比较少见。……
登录APP查看全文