基于极值BMM模型的石油价格极端风险度量研究
2015-07-27刘飞郑晓亚
中国石油大学学报(社会科学版) 2015年4期
刘飞+郑晓亚
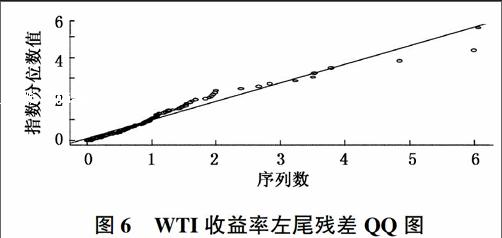
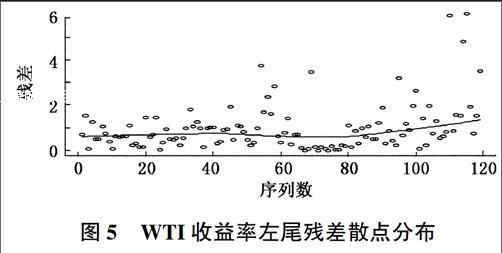
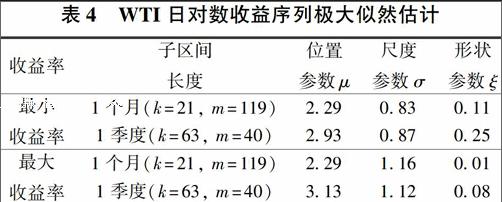
[摘要] 利用WTI日对数收益率数据估计一般极值分布参数,并根据极值BMM模型计算石油价格极端值风险。实证结果表明,在95%的置信水平下,由BMM模型度量的石油价格风险低于正态模型的相应度量值,而在99%的置信水平下,BMM模型对风险的捕捉则显著优于正态分布。上述结论表明,BMM模型在较低置信水平其效力虽不及正态分布VaR模型,但在高置信水平下能更好地捕捉分布的厚尾特征。因此,对于石油风险管理者而言,BMM模型将是测度石油市场极端风险较好的选择。
[关键词] 极值理论;BMM模型;石油价格;风险度量
[中图分类号]F810
[文献标识码]A
[文章编号] 1673-5595(2015)04-0007-07
一、引言
近代以来,石油已经成为一国经济发展最重要的战略资源之一,素有“工业血液”之称。从1993年起中国开始成为石油净进口国,伴随经济的快速发展,近年来供需缺口不断增大,对外依存度不断提高。在此背景下,国际市场上剧烈的油价波动难免会对中国宏观经济运行以及企业单位的生产经营产生较大冲击。如在新加坡上市的中航油公司由于违规参与石油期货的投机交易,造成55亿美元的巨额亏损。究其原因,主要是因为中航油公司对价格判断失误,内部没有完善市场风险防范措施,未能及时止损。目前,为规避石油价格波动带来的市场风险,许多国家推出了诸如石油期货、期权①在内的多个石油金融产品来分散市场风险。自1998年中国原油价格与国际接轨以来,为应对短期石油价格波动带来的巨大风险,国内企业纷纷借助国内和国外石油金融产品来减少石油交易风险,而加强市场风险研究、强化管理是较好规避石油价格波动风险的重要途径之一。……
登录APP查看全文