生态价值会计核算框架构建与应用
2015-07-16魏春飞秦嘉龙
会计之友 2015年13期
关键词:会计核算
魏春飞 秦嘉龙
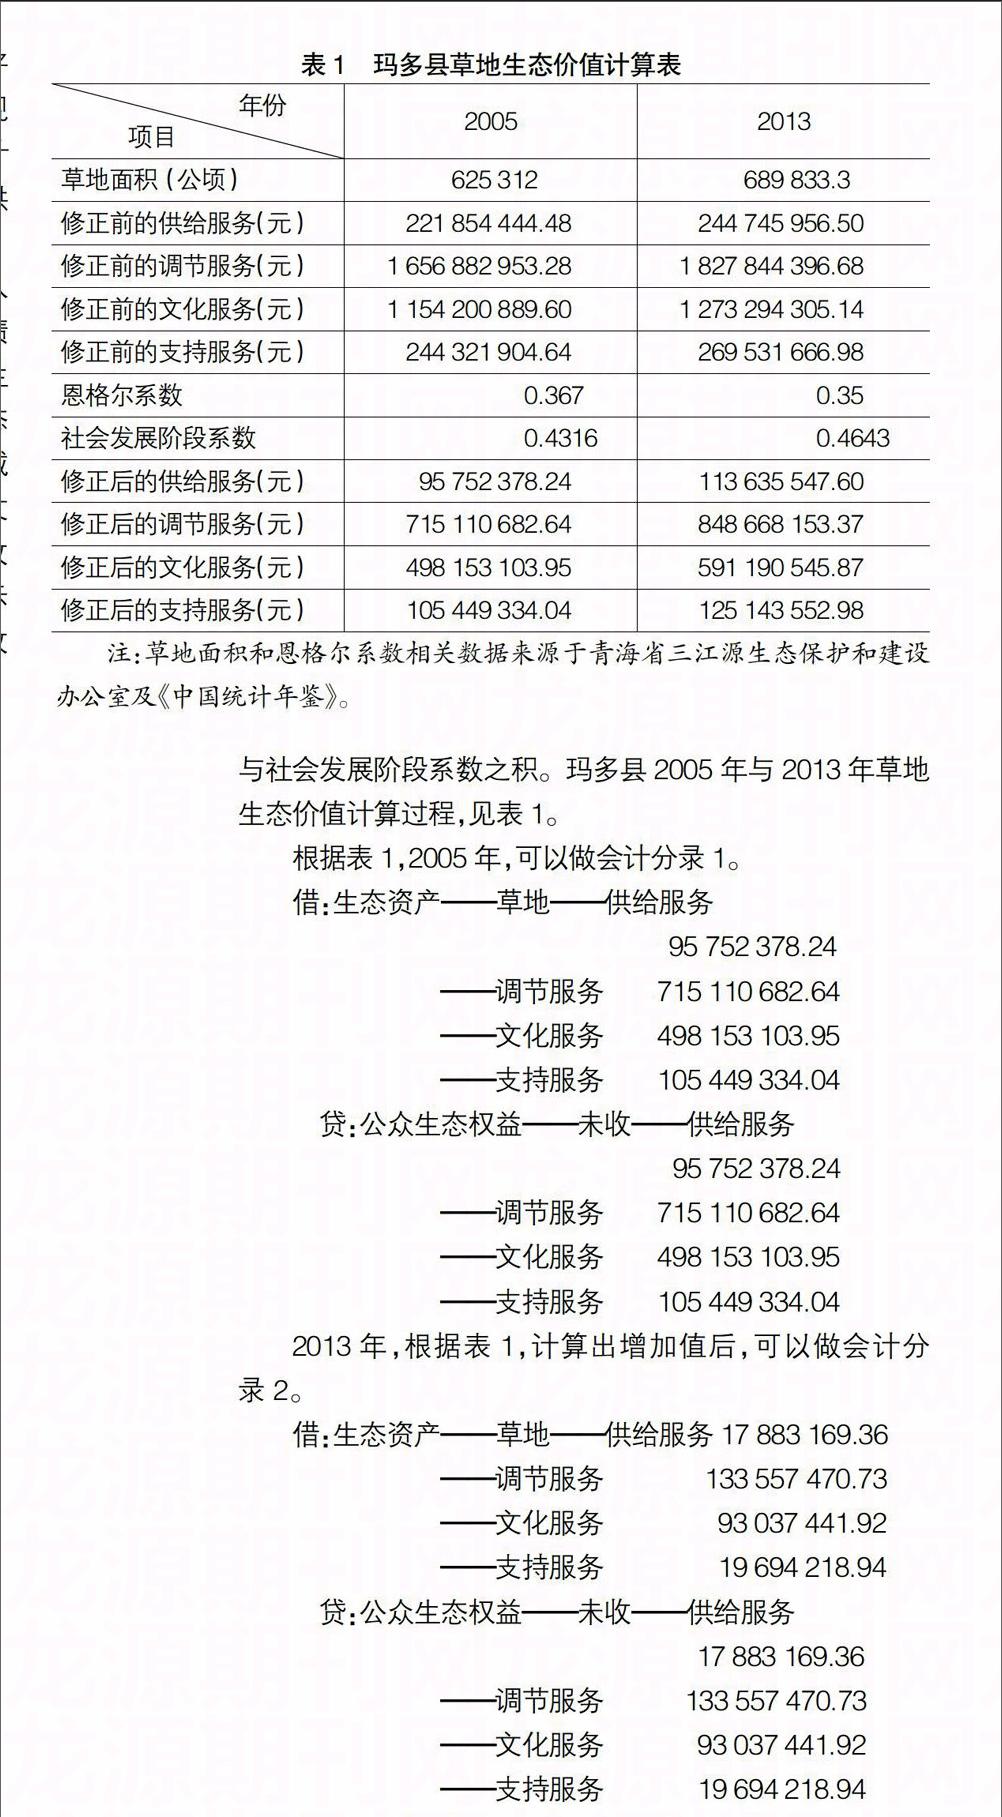

【摘 要】 生态价值会计突破传统会计的局限,将生态系统服务纳入会计核算体系。这既是宏观政策的客观要求,也是满足生态服务利益相关者对生态价值会计信息需求的途径。文章从会计假设、会计确认与计量、会计科目与账务处理、会计报告等方面阐述了生态价值会计核算框架,并以三江源保护区内的玛多县为例,详细阐述了该核算框架的实际应用。
【关键词】 生态价值; 会计核算; 三江源
中图分类号:F325.24 文献标识码:A 文章编号:1004-5937(2015)13-0012-04
一、绪论
传统会计基于生态系统服务产权不能界定或没有凝结劳动,不能进行市场交换而无价值这一观点,将生态价值排除在会计核算体系之外。这使得生态价值游离于资金循环之外,不能使人们正确认识生态系统正向和逆向演替给我们带来的福利和损失。
生态价值会计突破传统会计的这一局限性,将生态系统服务纳入会计核算体系,既是宏观政策的客观要求,也是满足生态服务利益相关者对生态价值会计信息需求的途径。一方面,党的十八大提出“大力推进生态文明,努力建设美丽中国,实现中华民族永续发展”。另一方面,利用生态价值会计信息,生态系统服务利益相关者如政府机关可以制定生态补偿政策,了解资金使用效果;受益单位和个人可以了解到自己从别处得到的惠益,提高他们弥补相关主体的意愿和积极性,有利于生态服务交易市场的形成和发展;从事生态建设与保护的人员可以了解自己的工作成果,提高他们的成就感和工作积极性。……
登录APP查看全文