我国创业板上市公司成长能力影响因素的研究
2015-07-13康刘健
财税月刊 2015年10期
关键词:财务报表
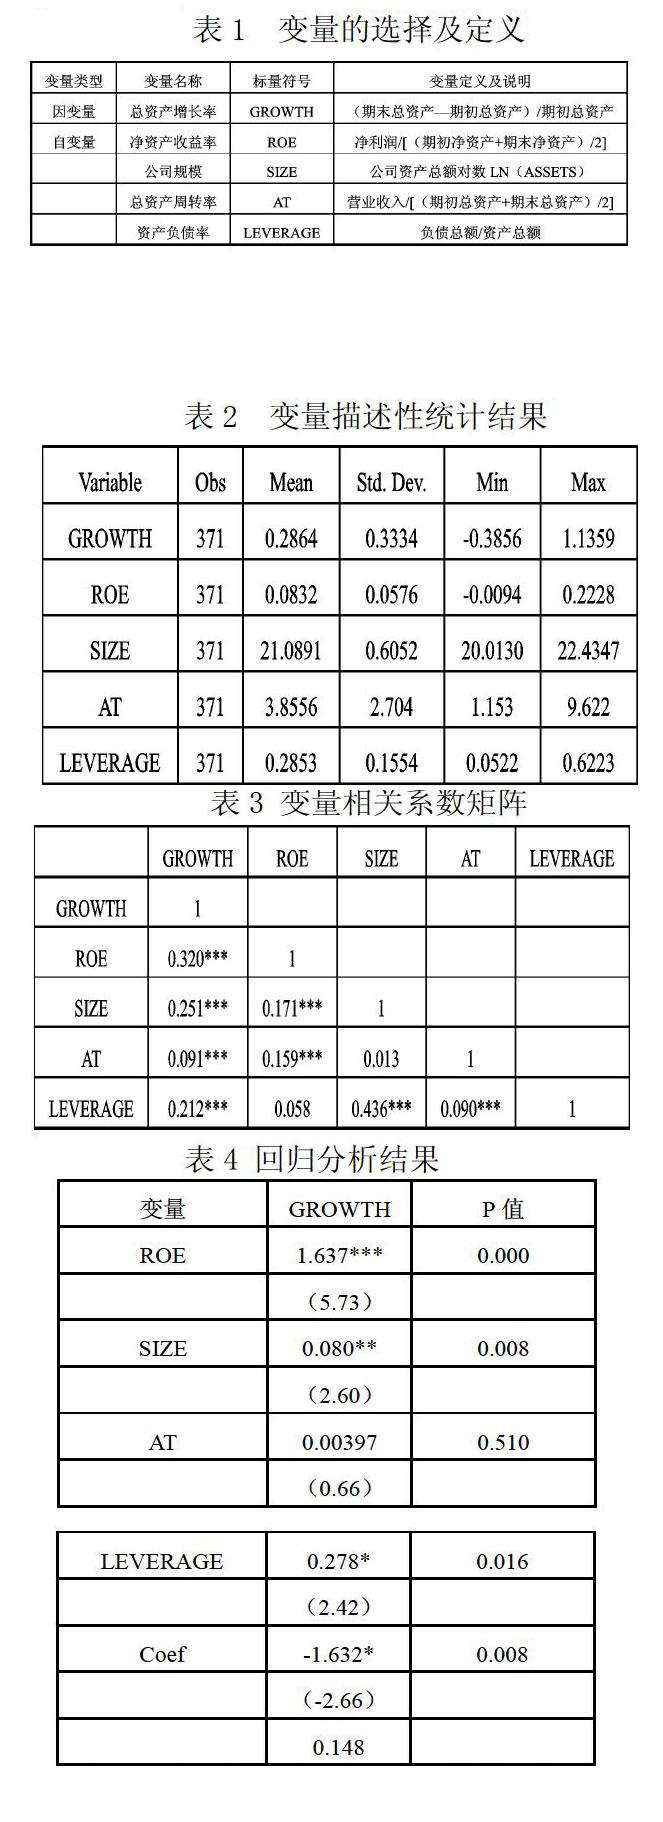
摘 要 本文根据创业板上市公司的特点,基于财务报表角度分析公司成长能力的影响因素,研究表明公司的成长能力与其盈利能力、公司规模以及长期负债水平正相关。对获取公司信息有限的投资者而言,具有研究意义。
关键词 创业板公司;财务报表;成长能力;盈利能力;长期债务水平
一、引言
创业板市场是我国在21世纪新兴的证券市场,创业板市场中的上市公司主要为高科技公司。创业板公司成立的时间比较短,规模比较小,公司业绩水平不算高而且经营风险比较大。但同时,这类企业具有较高的发展潜力和成长性,发展空间较大,成功的经营也将带来高额的利润水平。对投资者而言具有吸引力而备受关注,但由于信息不对称可能会导致投资决策失误,从而会带来较大损失。
二、文献回顾与假设
Marshall(1890)认为公司规模的扩大虽然会带来规模效应,但同时也使得公司的灵活性下降,如果灵活性下降到一定程度,所产生的负面效应将会远超过其带来的正面效应,这时就会阻碍公司的成长。陈晓红,王瑰(2007)研究发现高成长性的企业价值创造能力比较强,具有很高的投资价值,反之,低成长性的企业表现较差。
企业的规模越大说明企业更具实力,在市场上更有竞争力,投资者对其更有信心。同时规模越大,企业生产经营可以获得规模经济的好处,使得企业产品具有成本领先优势。反之,规模较小的公司,综合实力有限,而且融资受到限制,面临的风险较高,给企业进一步发展带来瓶颈。……
登录APP查看全文
