交通运输企业“营改增”分析
2015-06-04曾雪芳张程
新会计 2015年3期
关键词:企业
曾雪芳+张程
我国于2012年1月1日起,在上海市交通运输业与部分现代服务业开展“营改增”改革。从2014年1月1日起,将铁路运输和邮政服务业纳入试点,至此交通运输业已全部纳入营改增范围。“营改增”是否真的降低了企业的实际税负?本文选取上市交通运输及物流企业上市公司进行分析。
一、“营改增”税负分析公式构建
(一)公式依据
在交通运输企业中,营业税和增值税为企业流转税的主要税种,对企业经营会产生很大影响,且考虑到影响所得税的因素众多,在分析“营改增”对交通运输业影响时,会产生很大噪音。因此,本文不以总体税负而是以流转税税负作为分析税负变化的依据,使得分析结果更具可靠性。
(二)公式构建
由于增值税为价外税,这就导致“营改增”后财务报表上的“营业收入”数据与实际销售收入金额上的不符。假设“营改增”前后,企业无法通过提价的方式将增加的税收转嫁出去。因此,将“营改增”后企业承担的增值税税费内化,便可进行“营改增”前后流转税税负的对比。在测算过程中,由于企业真实准确的营业税金额无法获得,本文使用利润表中的“营业税金及附加”数据进行测算。营业税金的附加额,即城建税及教育费附加等,是以增值税、营业税、消费税之和为计税依据,乘以相应的税率算出,所以在“营改增”前后的测算公式中均使用“营业税金及附加”进行测算,所得结果具有可比性。同时,将增值税不进利润表而导致的所得税税额增加这一影响因素考虑进来,得出以下流转税税负的测算公式: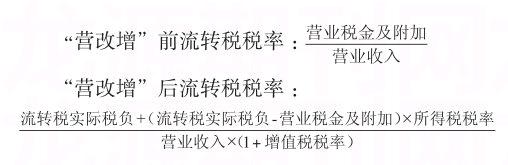
登录APP查看全文