消费金融公司与地区居民消费的关系研究
——基于双重差分模型的估计
2014-08-22孙文章李延喜陈克兢
中国软科学 2014年7期
孙文章, 李延喜, 陈克兢
(大连理工大学 管理与经济学部,辽宁 大连 116024)
一、引言
长期以来,我国经济发展过于依赖投资和出口,过于依赖第二产业,过于依赖物资消耗。在国际金融危机的浪潮退后,此种经济发展方式的问题凸显严重。现阶段,在保增长的短期目标基本实现后,转变发展方式已经成为工作的重中之重。其中,引导并扩大消费需求则是转变经济发展方式的长效机制。鉴于此,为促进消费金融业的发展,推动消费信贷大繁荣,并最终合理引领社会消费风尚,2010年1月,我国首批3家消费金融公司获得中国银监会的筹建同意,分别由中国银行、北京银行和成都银行于上海、北京和成都三地率先开办;同年2月,PPF集团又申请到银监会的第四块牌照,并于天津成立中国首家外商独资消费金融公司,标志着在西方市场经济中成立400年之久的消费金融公司在中国实现了“破冰之旅”。2012年底,中国银监会副主席蔡鄂生在天津举行的2012天津消费金融论坛上表示,“四家消费金融公司资产总额已达40.16亿元,贷款余额为37.09亿元,客户总数达19万多人,这在一定程度上推动了我国消费的增长”。
目前,我国消费金融公司包括北银消费金融公司、捷信(中国)消费金融公司、中银消费金融公司以及锦程消费金融公司四家,其主要区别如表1所示。
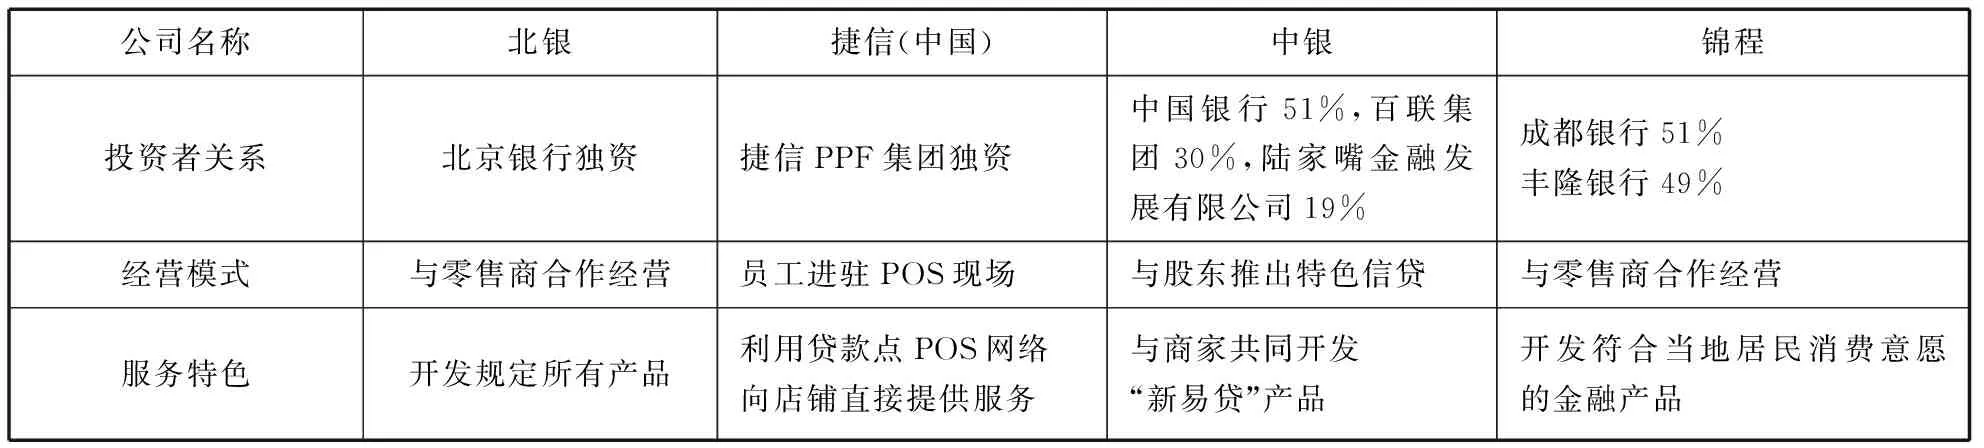
表1 消费金融公司特点比较
根据《消费金融公司试点管理办法》,消费金融公司的主营业务包括:家用电器、电子产品等个人耐用消费品,以及用于房屋装修、结婚、旅游、教育等方面的一般用途消费贷款[1]。……
登录APP查看全文