从货币市场利率月度周期性波动中套利
2014-05-04石磊白一
债券 2014年4期
石磊+白一
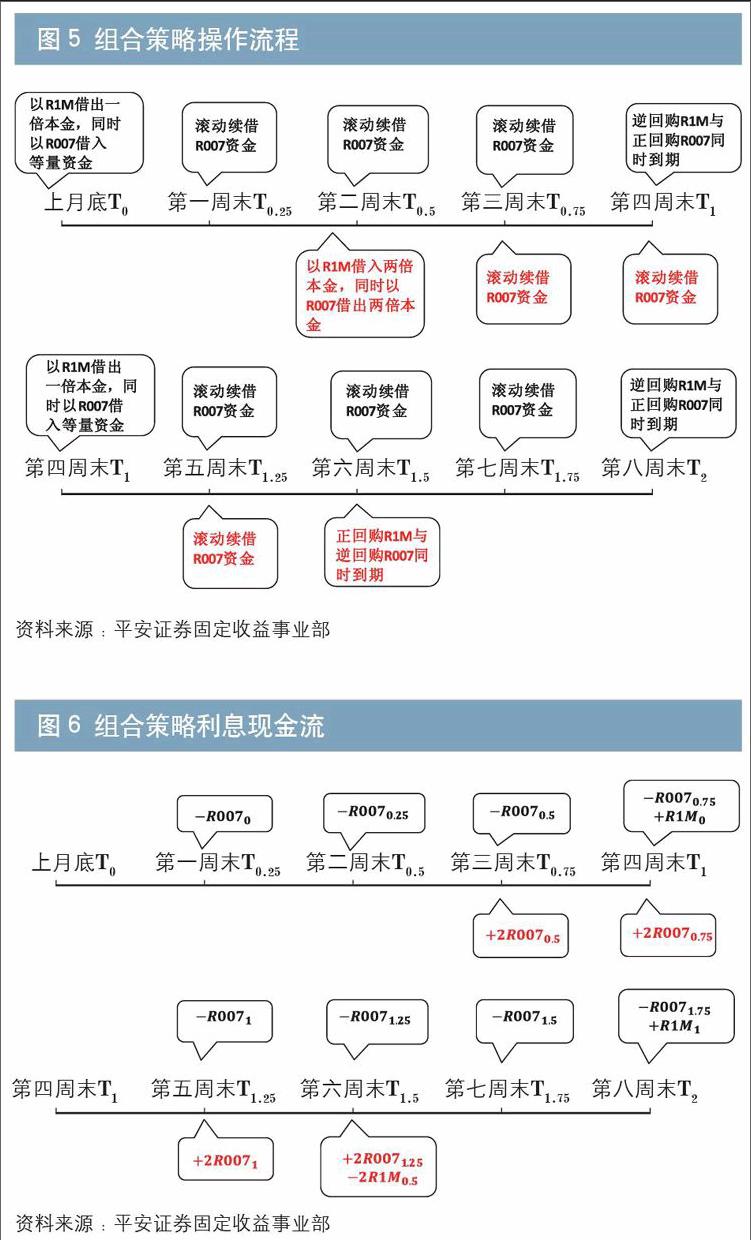
摘要:近几年,银行间货币市场利率出现了明显的月度周期性特征。本文以此为依据首先构建了资金套利策略,然后对套利策略的收益进行了估算,并探讨了套利策略中存在的风险及对冲方式,最后利用历史数据对套利策略的效果进行了检验。
关键词:货币市场利率 月度周期性 套利策略 利率互换 正回购操作 逆回购操作
货币市场利率存在明显的月度周期性
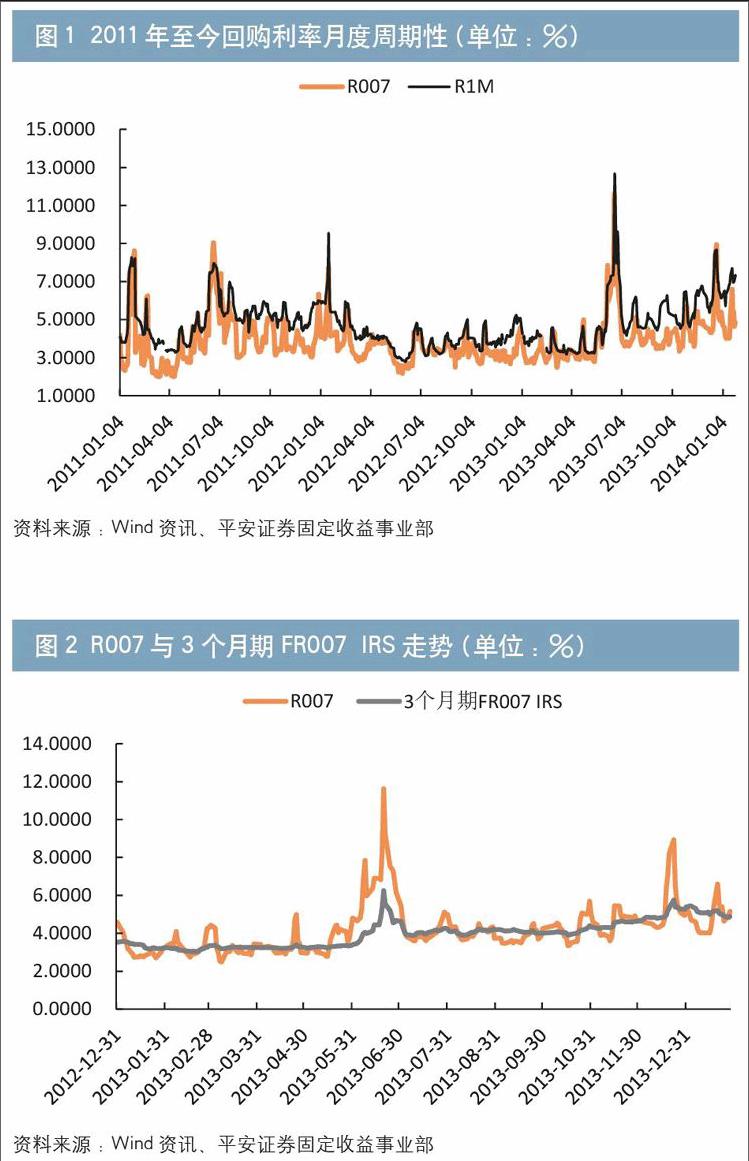
近几年,银行间货币市场利率出现了明显的月度周期性特征。以质押式回购利率为例,从图1可以看出,从每月下旬开始,利率开始上涨,一般在月底前达到当月最高值,而度过月末时点后,回购利率开始下降,一般在每月上旬达到当月的最低值。而且资金面越紧张,利率的周期性波动越强。这是由于存款类金融机构为满足各种时点指标考核,需要在月末、季末等关键时点在货币市场上融入资金,而在月初融资需求下降造成的。
图1显示,每个月内7天及1个月期的货币市场利率最高值与最低值之差一般至少为100bp,有时甚至可以达到200bp。面对如此巨大的利差,促使我们思考是否可以研究出一种无风险策略,将回购利率每月的振幅(即最高值减最低值)作为目标收益。
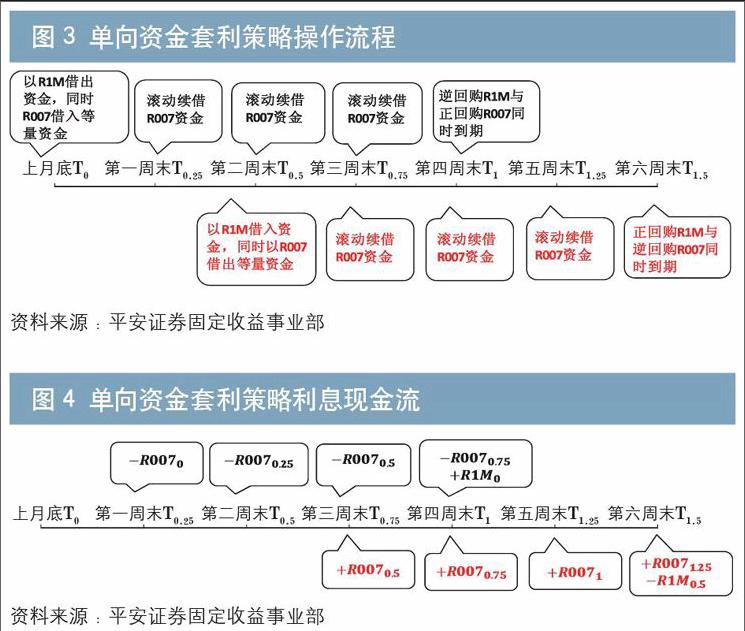
图1 2011年至今回购利率月度周期性(单位:%) 图2 R007与3个月期FR007 IRS走势(单位:%)
资料来源:Wind资讯、平安证券固定收益事业部 资料来源:Wind资讯、平安证券固定收益事业部
(编辑注:图例中“3个月FR007 IRS”改为“3个月期FR007 IRS”)
套利策略构建
比较回购利率与利率互换(IRS)走势(见图2),可以看出,3个月期FR007 IRS走势较平稳,基本没有表现出月度周期性。……
登录APP查看全文
