小企业现金流量表“丁字形”账户编制法的思考
2013-09-21霞浦县制动材料总厂福建宁德355101
(霞浦县制动材料总厂 福建宁德 355101)
《小企业会计准则》出台后,小企业会计核算略有变化,现金流量表内容、编制方法也有所不同,笔者根据对《小企业会计准则》的学习体会,遵循《企业会计准则第31号——现金流量表》介绍的“复式分录”等编制法,就工业类小企业现金流量表“经营活动产生的现金流量”项目,通过举例对应用“丁字形”账户编制法作一介绍。丁字形账户中“※”号表示相关会计科目的“期初-期末”的差额,当期初数小于期末数时,用“负”数反映。
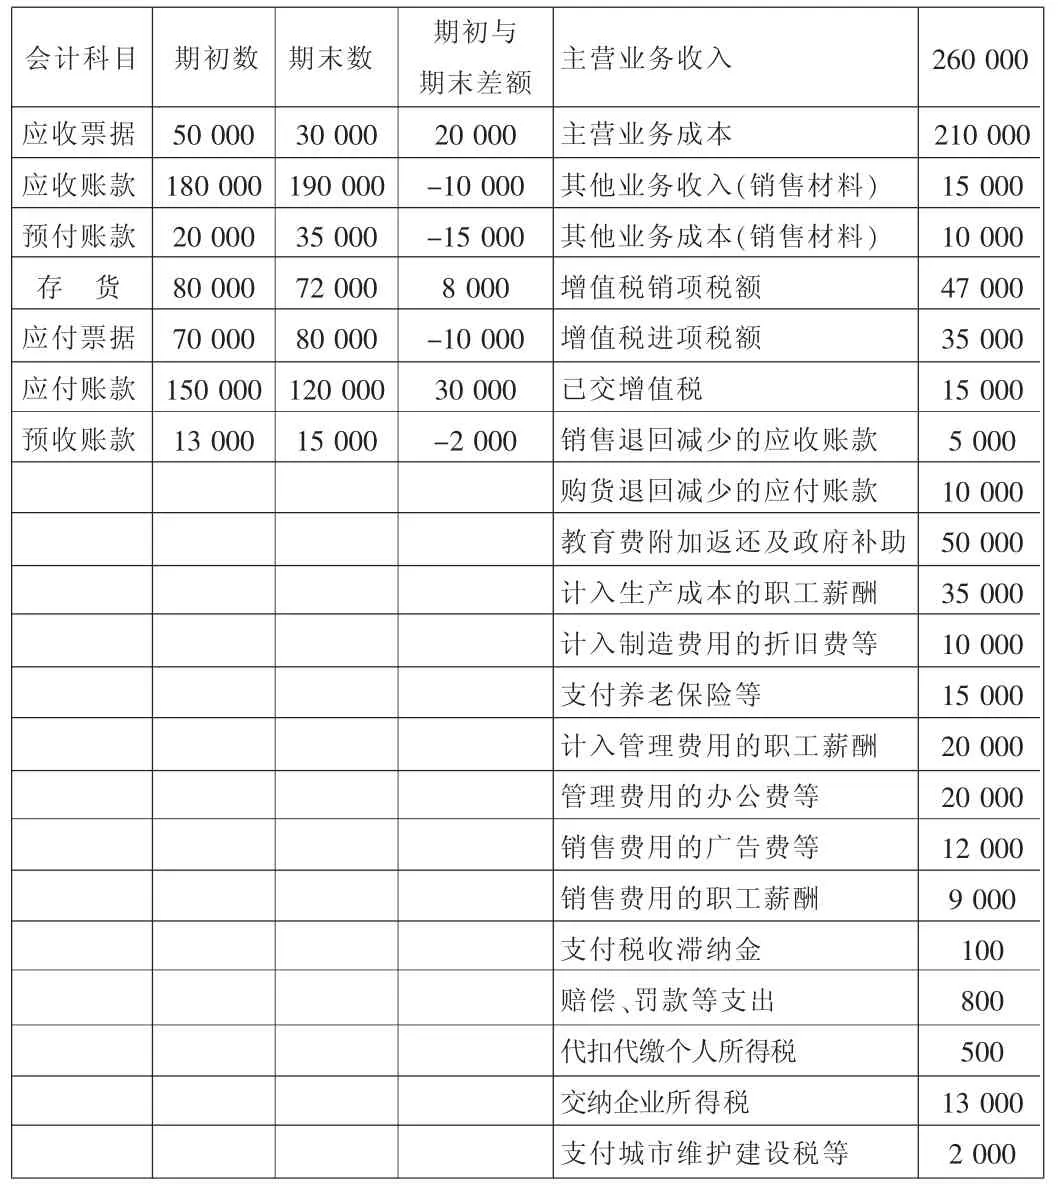
某公司2012年度相关会计事项及业务情况表 单位:元
一、案例分析及丁字形账户处理
将上表中相关业务事项分别代入“经营活动产生的现金流量”丁字形账户,会计处理如下所示:
1.销售产成品、商品、提供劳务收到的现金
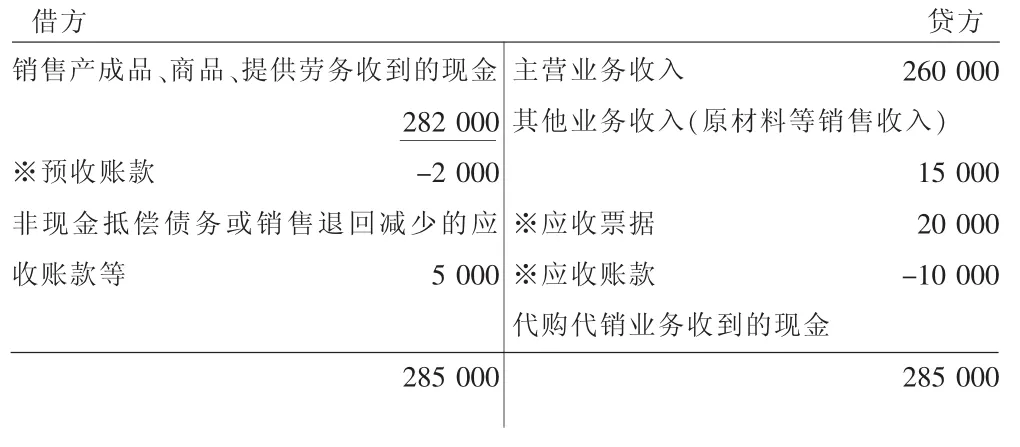
借方贷方销售产成品、商品、提供劳务收到的现金282 000※预收账款 -2 000非现金抵偿债务或销售退回减少的应收账款等 5 000 285 000主营业务收入 260 000其他业务收入(原材料等销售收入)15 000※应收票据 20 000※应收账款 -10 000代购代销业务收到的现金285 000
2.收到其他与经营活动有关的现金
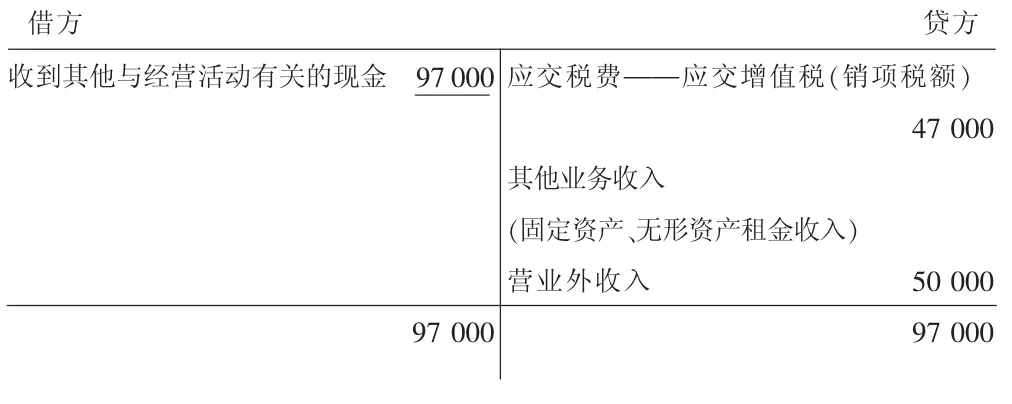
借方贷方收到其他与经营活动有关的现金 97000 97 000应交税费——应交增值税(销项税额)47 000其他业务收入(固定资产、无形资产租金收入)营业外收入 50 000 97 000
3.购买原材料、商品、接受劳务支付的现金
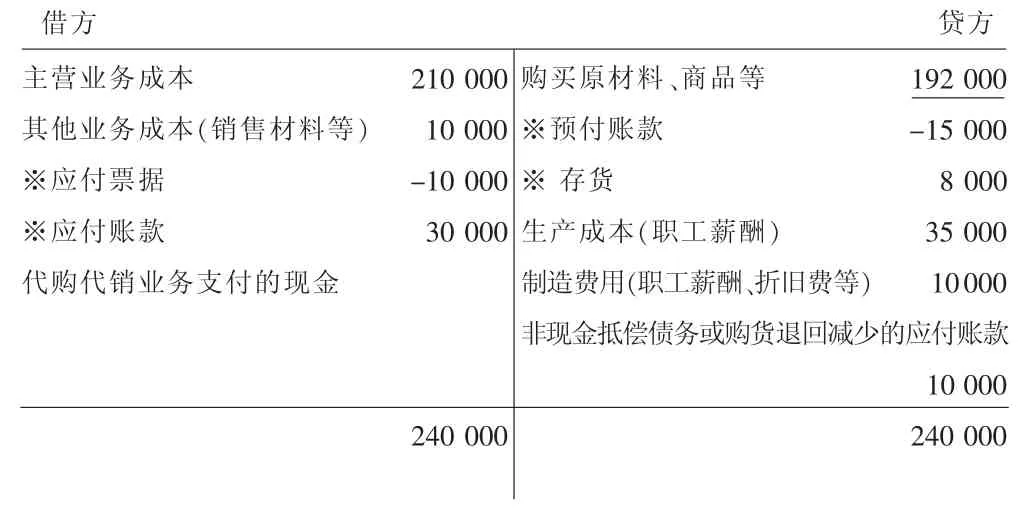
借方贷方主营业务成本 210 000其他业务成本(销售材料等) 10 000※应付票据 -10 000※应付账款 30 000代购代销业务支付的现金240 000购买原材料、商品等 192 000※预付账款 -15 000※存货 8 000生产成本(职工薪酬) 35 000制造费用(职工薪酬、折……
