华视变脸
2012-04-29郝凤苓
21世纪商业评论 2012年15期
郝凤苓
0.25美元/股!
这是7月27日华视传媒(Nasdaq:visn)收盘价创下的历史新低。此前的7月18日,华视收到了纳斯达克的退市警告,因为在2012年5月31日—7月12日期间,华视收盘价已经连续30个交易日低于1美元,触发退市条件。未来180天内,如果华视收盘价能够连续10个交易日达到或高于1美元,则被视为重新符合纳斯达克上市要求,否则将被摘牌。
华视传媒董事局主席兼CEO李利民近期公开表示,“华视的股价被严重低估。”
对于投资者来说,这似乎并不突然。上市一年多以后,华视的业绩便急转直下。2009年,其净利润为2660万美元,同比下降43.2%,这也是华视IPO后首次出现年度净利下滑;2010、2011财年,华视分别净亏损1.5亿美元、1250万美元。进入2012年,华视的业绩每况愈下,第一季度就净亏损2110万美元。
这样的业绩出乎了“广告狂人”江南春的预料。2010年12月30日,江南春斥资6100万美元购买华视传媒新发行股份15%,江南春个人认购1%。
令人疑惑的是,上市前,华视传媒表现出超高的成长性,2006-2008财年,华视的营业收入和净利润每年都保持3倍以上的增长。2005年成立,2007年即完成IPO,在美融资1.08亿美元,创造了从零开始最快登陆纳斯达克的纪录。而上市后不久,华视传媒的业绩便开始急转直下。
而巧合的是,大量已经退市或濒临退市的中国概念股,业绩都出现类似的过山车情况。并且,其中大量公司被爆出财务造假、包装上市,或被怀疑财务造假。
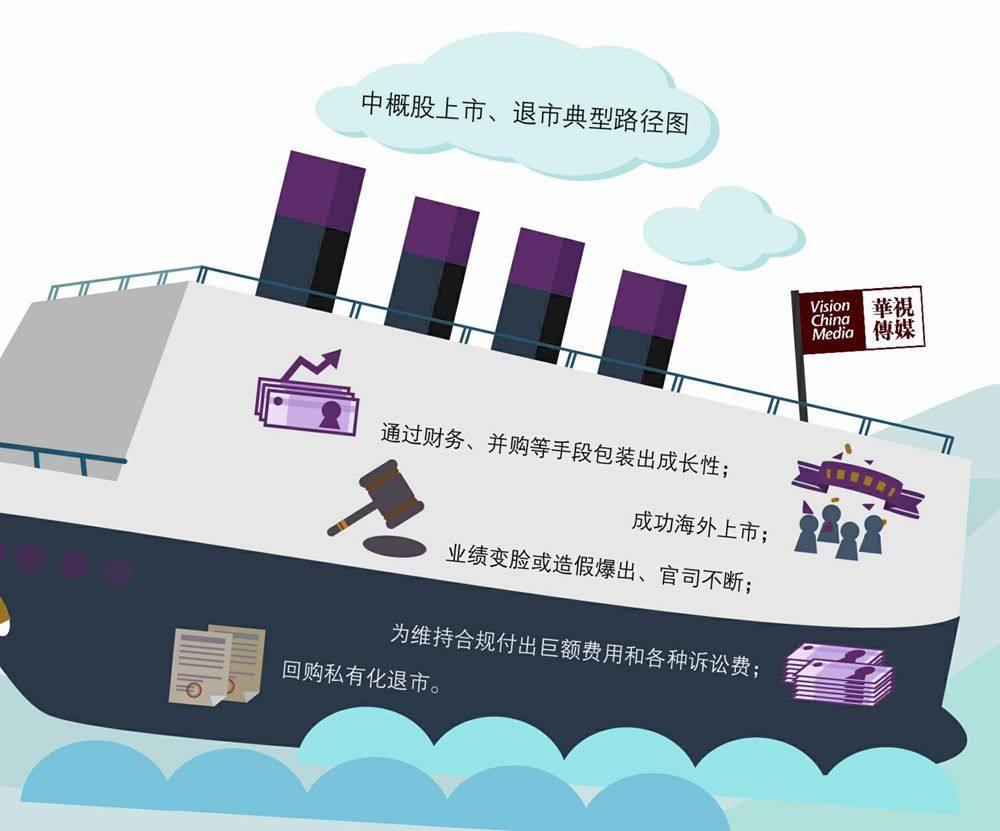
海外中概股流星般地上市、退市背后,典型路径是什么?华视又隐藏了多少秘密?
代理模式正反面
7月5日,华视宣布下调2012年第二季度的业绩预期,将营收预期下调至2800万—2900万美元;……
登录APP查看全文