联盟化平台竞争
2012-04-29施炜
IT经理世界 2012年13期
施炜
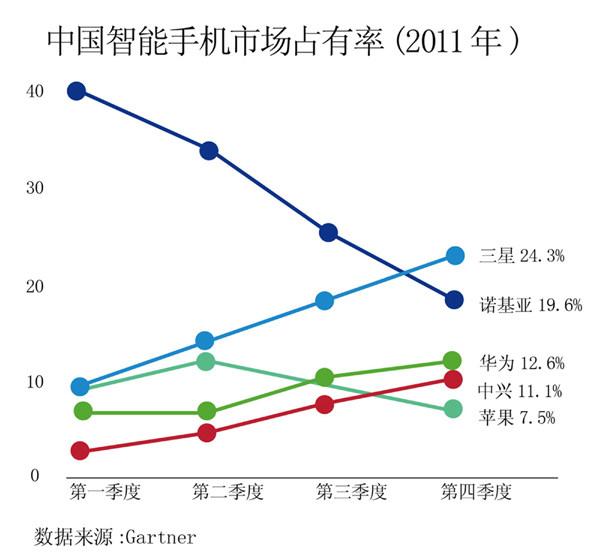
在高端智能手机领域,目前已形成苹果、三星“双寡头”格局。甚至有资料称:这两个品牌获取了智能手机市场99%的利润,其他所有智能手机企业争夺余下的1%的利润。这一数据是否完全准确姑且不论,但“双寡头”的市场结构短期内看不到改变的迹象。
将来对苹果、三星可能构成冲击的,是最近被谷歌收购的摩托罗拉和与微软结盟的诺基亚,以及国内的通信业巨头华为、中兴等企业,今年第一季度,这几家厂商智能手机出货量相对靠前。在这一领域,绝大多数国产品牌手机机会不大。未来竞争最激烈的红海,将是中低端(即千元级)智能手机市场——均价还会进一步降低,甚至全行业进入“无利润”状态。
智能手机“双寡头”中,苹果拥有独特的商业模式,国内企业短期内难以模仿,而三星的崛起经验更值得关注。三星手机的商业模式基本上还是传统型的,其竞争优势主要来自于全价值链效率、变化速度、工业设计和品牌运作。也就是说,三星手机的成功属于用户导向流程的成功(以技术和管理为支撑)。尽管三星手机的毛利率远比苹果低,但其“护城河”的宽度、深度均不及苹果,是许多国内企业可以追赶的标杆。
智能手机和以往的多媒体手机以及普通手机一样,其外部的供应链会越来越开放,制造的壁垒会越来越低;这看上去是机会,实际上是产业成熟的标志。进入的门槛低了,但差异化的竞争要素却不好找了,围绕少数关键竞争要素和环节,如外观设计、制造工艺、人机界面、某些互联网功能以及商业模式创新等,竞争强度将会更大!……
登录APP查看全文