中美带息应收票据账务处理比较
2012-01-24中国矿业大学管理学院刘樟生杨玉兵
财会通讯 2012年16期
中国矿业大学管理学院 刘樟生 杨玉兵
按照我国现行的会计准则规定:应收票据(N otesreceivable)是指企业在采用用商业汇票结算方式时,因销售商品,产品或者提供劳务而受到的商业汇票。是交易多方以商业业务为基础而是使用的一种信用凭证,反映的是一种债务债权关系,包括带息票据和不带息票据。本文拟对中美两国关于带息应收票的取得、计息、贴现账务处理进行对比研究。
一、我国带息应收票据核算
(一)应收票据取得 根据财政部2007年1月1日起施行的《会计准则指南》中规定:企业因销售商品,提供劳务等而受到开出承兑的商业汇票按票面金额借记本科目,按确认的营业收入贷记“主营业务收入”等科目,涉及增值税销项税额的还应该做相应的处理。
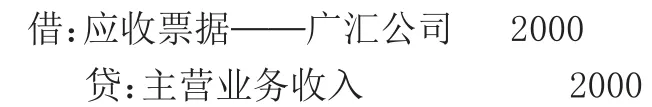
[例1]2009年4月1日天泽公司销售一批产品给广汇公司,售价2000元(暂不考虑增值税),同时收到广汇公司一张面值2000元,利率15% ,期限为六个月的商业承兑汇票。
会计分录如下:
(二)应收票据利息计提 按照权责发生制的要求,在会计期末(月末,季末,年末)企业应该对应收票据计提当期发生的利息。但是在实际会计操作中,为了简化会计工作,当应收票据的面额和计提利息不是很大,不足于对当期损益造成重大影响时,可以只在中期期末和年度末或者是一个营业期末对应收票据计提利息。
[例2]承例1,6月30日对应收票据计提利息,会计分录如下:

按计提的利息,直接计入应收票据,增加其账面价值,同时贷记财务费用,计入当期损益。……
登录APP查看全文