论循环经济条件下环境会计信息披露
2011-11-23天津科技大学经济与管理学院王晓燕
财会通讯 2011年1期
天津科技大学经济与管理学院 孙 媛 王晓燕
论循环经济条件下环境会计信息披露
天津科技大学经济与管理学院 孙 媛 王晓燕
一、循环经济概述
循环经济是针对经济增长对资源和环境压力而提出的一种新的经济发展条件,也是一种新的技术经济条件。涉及对污染治理的经济学问题、经济发展阶段与循环经济、循环经济与效率、循环经济与生态经济、循环经济与社会公平、循环经济伦理与环境伦理等问题的研究。
(一)传统经济与循环经济的区别 循环经济要求把经济活动组成一个“资源—产品—再生资源”的反馈式流程;以尽可能小的资源消耗和环境成本,获得尽可能大的经济和社会效益,从而使经济系统与自然生态系统的物质循环过程相互和谐,促进资源永续利用。而传统经济是“资源-产品-废弃物”的单向直线过程,创造的财富越多,消耗的资源和产生的废弃物就越多,对环境资源的负面影响也就越大。两者的区别见表1所示:
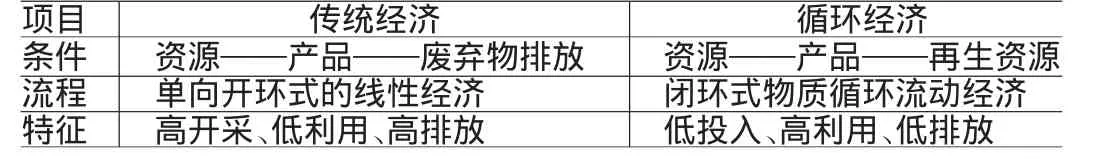
表1 传统经济和循环经济的区别
(二)发展循环经济的意义 首先,发展循环经济是缓解当前资源约束矛盾的最佳选择。我国资源虽然总量较大,但人均资源拥有量远远低于世界平均水平,具体如表2。由于国内资源供给不足,重要资源对外依存度不断上升。一些主要矿产资源的开采难度越来越大,开采成本增加,供给形势相当严峻。为了减轻经济增长对资源供给的压力,必须大力发展循环经济,实现资源的高效利用和循环利用。……
登录APP查看全文
