给高管“定价”
2010-12-13雷霆
新理财·公司理财 2010年10期
雷 霆
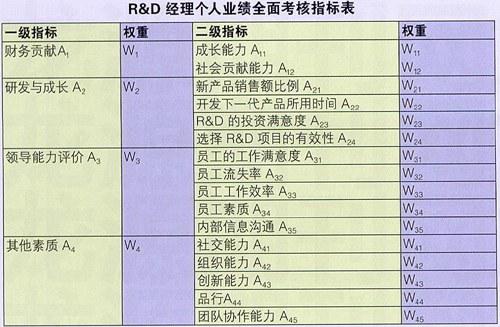
将EVA引入管理者的薪酬模式,结合高新技术企业的特点,综合考虑其业绩水平,对现有的薪酬模式进行改进,让高管薪酬有据可循。
企业高管薪酬,一个备受关注、敏感且争议不断的话题。一直以来,高薪酬是企业吸引优秀管理人才的主要方法,而高新技术企业比一般企业具备更高的科技含量和经营风险,所以必须拥有一支高素质的管理团队,他们除了具备领导才能,还应是高新领域的专家。但如何确定高管的薪酬?如何使高薪发挥应有的效率?本文试做以下探讨。
运用EVA理念
管理者薪酬结构是多元化的,总体可分成三个部分:基本薪酬、风险薪酬、管理者福利和特殊津贴。由于基本薪酬、福利和津贴等要综合各个方面的因素,并不直接根据管理者的业绩水平而定,因此本文仅探讨EVA(Economic Value Added ,经济增加值)如何在风险薪酬中应用。
EVA,是指企业税后净营业利润与该企业加权平均的资本成本间的差额,不仅剔除了债务成本,还考虑了股权投资的机会成本。正如Bennett Stewant所述,通过考虑所使用的资本成本以及对会计原则更加合理的调整,使得EVA指标比会计指标更能准确地反映企业的盈利能力。激励性薪酬是EVA的支柱,其目标是让管理者像所有者一样行动。在短期内有一定的紧迫感,又追求长期愿景,让管理者们亲身体验企业的成功与失败。在信息时代,扩展所有权利益对于激励管理者也是一种好的办法。当环境变得更加不可预测,风险越高时,管理者们需要更多空间对环境的变化做出反应,需要更宽泛和更长时期的委托权来激励和引导他们。……
登录APP查看全文
