基于区域碳汇交易视角的林业碳票资产核算体系研究
2024-04-09王凯
产权导刊 2024年3期
王凯
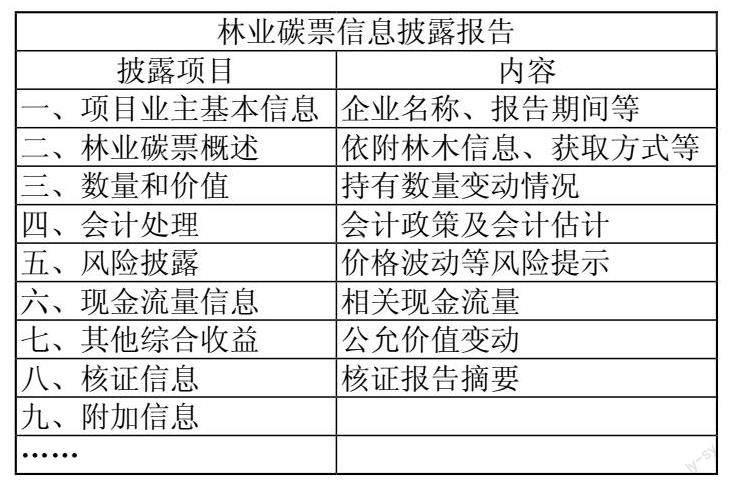
为实现“3060”双碳目标,规范碳排放权交易,在2019年末财政部颁布了《碳排放权交易有关会计处理暂行规定》(以下简称“《暂行规定》”)。《暂行规定》作为当前唯一官方指南,能帮助企业理清碳资产数据,但是《暂行规定》的目的在于规范购买碳排放权进行抵消的企业或组织的行为,并未对营林企业(项目业主)的碳资产相关会计核算提供指导。林业碳票与碳配额不同,其权益自然依附于林木资产,具有与林木资产不可分割的特征。目前,林业碳票没有相应碳会计规范,行业内对林业碳票属于何种资产、怎么确定账面价值尚未形成统一意见,造成了林业碳票账实不符、信息失真及交易市场的无序。本文通过对林业碳票资产属性确认、计量、核算到报告全流程展开论述,分析碳资产的核算体系对区域碳汇交易市场建设的重要意义,引导林业碳票有序流转,推动区域碳汇交易市场的建立与完善。
一、林业碳票的资产属性确认
林业碳票是以推动碳中和为目标,以林木新增蓄积量即林木净增固碳量来核算碳汇量的一种创新生态产品,能更好地展现森林生态系统的碳汇能力,实现了“绿水青山就是金山银山”的理论转化路径的创新。
林业碳票是基于林木种植养护形成,由项目业主拥有或控制,预期能带来经济利益的资源,符合资产定义。然而行业内对林业碳票以何种资产进行核算存在较大分歧。
1.将林业碳票作为存货核算
少数专家认为,林业碳票是由项目业主开发取得、持有的以备出售的资产,应当作为存货核算。……
登录APP查看全文
