浅谈全成本核算在医院绩效管理中的应用
2024-01-21唐世峰
时代商家 2024年4期
唐世峰
摘要: 医院作为重要的医疗服务提供者,需要进行全面的成本核算来确保绩效管理的有效性和可持续发展。本文将探讨全成本核算在医院绩效管理中的应用,分析其重要性以及如何进行全成本核算,为医院的发展提供理论依据和实践指导。
关键词: 医院;全成本核算;绩效管理;可持续发展
医院作为社会医疗服务的中心机构,承担着保障人们健康的重要使命。然而,随着医疗技术的进步和医疗服务的多样化,医院面临着严峻的挑战,如何提高综合绩效、降低成本、提供优质的医疗服务,成为医院管理者亟须解决的问题。全成本核算作为绩效管理的重要工具之一,具有重要的意义和应用价值,因此医院要将全成本核算任务纳入计算管理中,构建良好的管理氛围,提升医院的发展水平。
一、全成本核算的特点
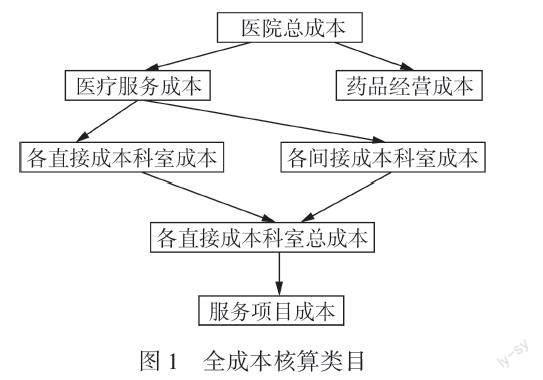
医院作为一个重要的公共服务机构,在为人们提供医疗保健服务的同时也需要进行全成本核算,以保证医疗资源的合理配置和医疗机构的可持续发展。全成本核算是指在医院内部对各项费用进行全面核算和分析,包括直接成本和间接成本,以便更好地控制和管理医疗资源的使用情况[1]。医院全成本核算的第一个特点是全面性。医院的经营管理涉及诊断、治疗、床位、设备、药品、人力资源等多个方面的费用,而這些费用互相关联、相互影响。全成本核算能够综合考虑各个方面的费用,使医院管理者更全面地了解医疗资源的利用情况,为决策提供依据。……
登录APP查看全文