公司特征是否和收益率成非线性关系?
2022-06-21魏杰文欣玥
金融发展研究 2022年5期
魏杰 文欣玥
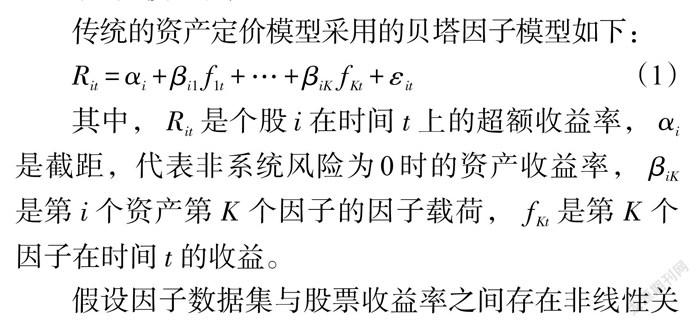
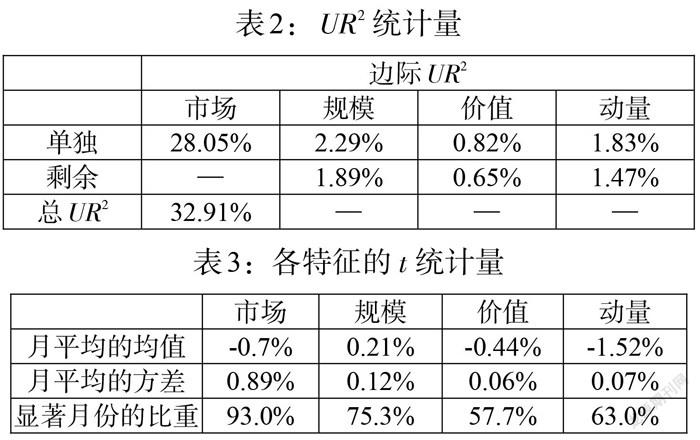
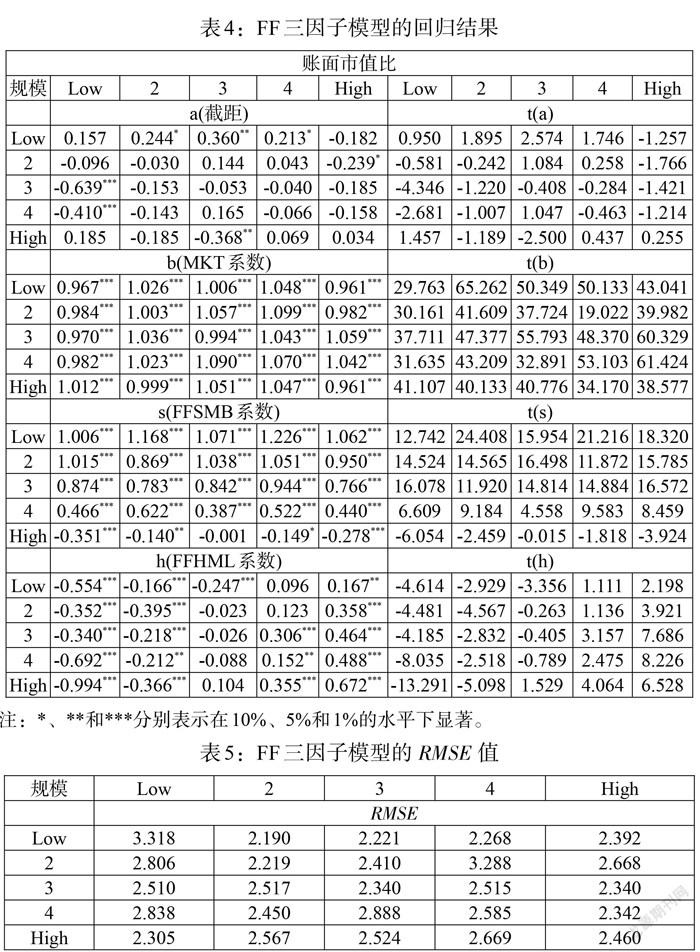
摘 要:资产定价领域已成为金融学研究的热点。与传统因子模型不同,本文提出了加权非线性因子模型,将公司特征的未知函数作为因子载荷,时变的因子收益作为权重,研究股票超额收益率与公司特征之间是否存在非线性关系,以及模型对我国股票市场的适用性和解释力度。选取1995年7月—2020年6月我国A股上市公司的财务数据,考虑公司规模特征、价值特征和动量特征,采用核函数回归方法同时估计出因子载荷和因子收益,结果发现三个特征都是显著的,并且动量特征与收益率成非线性关系。此外,与美国股票市场相比,本文模型更加适用于中国股票市场,解释力度更强;与Fama-French三因子模型相比,本文估计误差更小。本文提出的模型在基本面分析和因子投资策略领域中具有借鉴意义。
关键词:股票市场;加权非线性因子模型;非参估计;资产定价
中图分类号:F830.91 文献标识码:B 文章编号:1674-2265(2022)05-0080-09
DOI:10.19647/j.cnki.37-1462/f.2022.05.011
一、引言
在我国金融市场中,股票超额收益率的决定因素一直是资产定价领域研究的热点。最为大众所接受的是Fama和French(1993)[1]提出的三因子模型(以下简称FF三因子模型),他们通过构建投资组合研究了公司特征与横截面收益率之间的线性关系,而本文利用非参数估计方法,将公司特征的函数作为因子载荷进行估计,研究公司特征与股票收益率之间的非线性关系。目前,国内文献鲜少运用非参数估计方法,资产定价方向的研究主要分为两类:第一……
登录APP查看全文