业财法税融合:管理变革新引擎
2022-01-21蔡昌
法人 2022年1期
蔡昌
中共中央办公庁、国务院办公庁联合下发的《关于进一步深化税收征管改革的意见》明确提出,未来税务征管改革方向是以服务纳税人缴费人为中心、以发票电子化改革为突破口、以税收大数据为驱动力,建设具有高集成功能、高安全性能、高应用效能的智慧税务,充分发挥税收在国家治理中的基础性、支柱性、保障性作用,为推动高质量发展提供有力支撑。
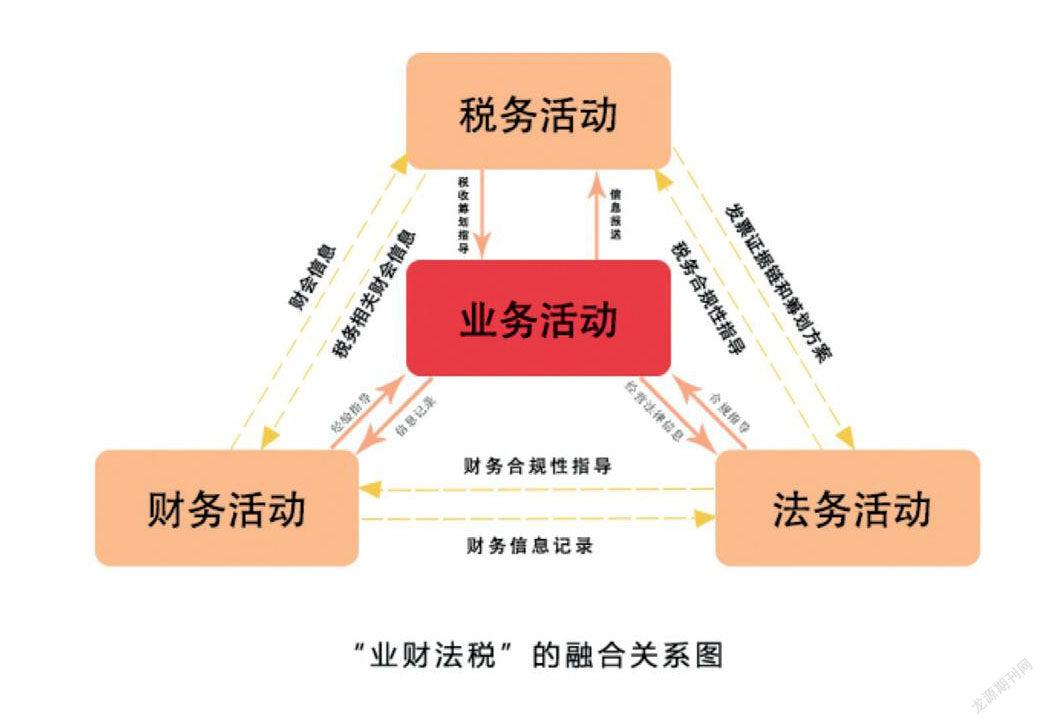
面对这一形势,中国企事业单位及社会机构需要进一步加强财税合规工作,通过一系列专业操作降低可能出现的财税风险,建立健全合规性工作机制。笔者经过分析,从实践中总结关于财税合规的基本规律与规则,形成关于“业财法税融合”的系统性合规思想,下面将对这一理论框架及其实践应用进行深度诠释,并形成固定性操作流程与财税合规运行机制。
从“业财融合”到“业财税一体化”
近年来,实务界逐渐形成“业财融合”观点,后被学术界接受、政府助推而广为流传。“业财融合”的本质在于业务与财务的配合,或者说如何使二者更好地结合在一起。2016年6月,财政部发布《管理会计基本指引》(财会〔2。16〕1。号)进一步明确,管理会计应嵌入单位相关领域、层次、环节,以业务流程为基础,利用管理会计工具方法,将财务和业务等有机融合。
“业财融合”的本质是将财务人员的角色前置, 充分发挥财务信息对业务的预测、管控和评价作用。“业财融合”是新时代财务工作转型的方向。财务要融入业务,由事后监督向事前预测、事中控制、事后考核转变;业务要协调财务,业务规划和运行的目标在于实现利润最大化。……
登录APP查看全文