浅谈不良贷款定价
2021-12-20莱芜农商银行
现代经济信息 2021年29期
郇 凯 莱芜农商银行
在不良贷款清收处置过程中,不良贷款处置价格的确定成为最主要的一个难点,主要是因为目前仍没有出现一种普遍性、操作性、实用性的定价方法,导致银行在处置不良贷款时,定价带有强烈的主观色彩。在国外,特别是欧美国家,不良贷款清收处置主要有两个参与方,在政府层面,重点实施低利率政策、设立RTC、资产证券化、利用拍卖等市场化手段处置不良贷款以及股本合作;在银行层面,主要采取了“好银行+坏银行”模式、银行间并购以及增提损失准备金冲销损失贷款,特别是市场化处置手段在欧美国家被广泛应用,不良贷款定价方法同样较为成熟。
国内不良贷款定价方法也经历了一个漫长的演变过程,先后出现了大量的定价理论体系以及运用国外的定价模型,如多因素回归分析模型、蒙特卡洛模拟等,但因种种原因,并没有真正的市场化,也就是说我国很长时间没有真正的给第三方不良贷款收购报过价。
一、什么是定价模型
不良贷款定价模型(Pricing model of non-performing loans 简称PMNL),是指在尽职调查基础上,将不良贷款主客观等一系列因素进行汇总分析,评估测算不良贷款处置初步价格的计算模型。
(一)名称代号
不良贷款定价
P:Pricing of non-performing loans
贷款本金:Pl(Principal of a loan)
指标:I(Index)
定价得分:Ps(Pricing score)
(二)模型公式
Lp=(Pl*Ps)/100
即:不良贷款定价=(贷款本金*定价得分)/100
其中:
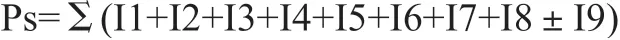
即:定价得分=各类指标得分之和
I1=逾期年限得分
I2=担保方式得分
I3=贷款额度得分
I4=还款情况得分
I5=诉讼时效得分
I6=财产保全得分
登录APP查看全文
