钢铁行业上市公司环境会计信息披露问题研究
2021-12-04东华理工大学经济与管理学院
绿色财会 2021年10期
○东华理工大学经济与管理学院 严 源
一、引言
2021年4月,习近平总书记在“领导人气候峰会”上提出:“保护环境就是保护生产力”。钢铁行业作为重污染行业之一,更应该承担起环境保护的社会责任。我国现今还没有建立起完备的环境信息披露体系,企业披露的环境会计信息质量高低不一且缺乏可比性,信息可靠性较低。本文通过对我国钢铁行业上市公司数据统计分析,研究其环境会计信息披露现状,以期能对提升钢铁行业环境会计信息披露质量提供借鉴作用。
二、钢铁行业上市公司环境会计信息披露现状
(一)披露形式
表1选取了钢铁行业沪深A股36家上市公司2015—2020年的数据作为样本,通过统计年度报告、社会责任报告和环境报告的披露数量及其占比,来分析钢铁行业环境信息披露的主要形式。
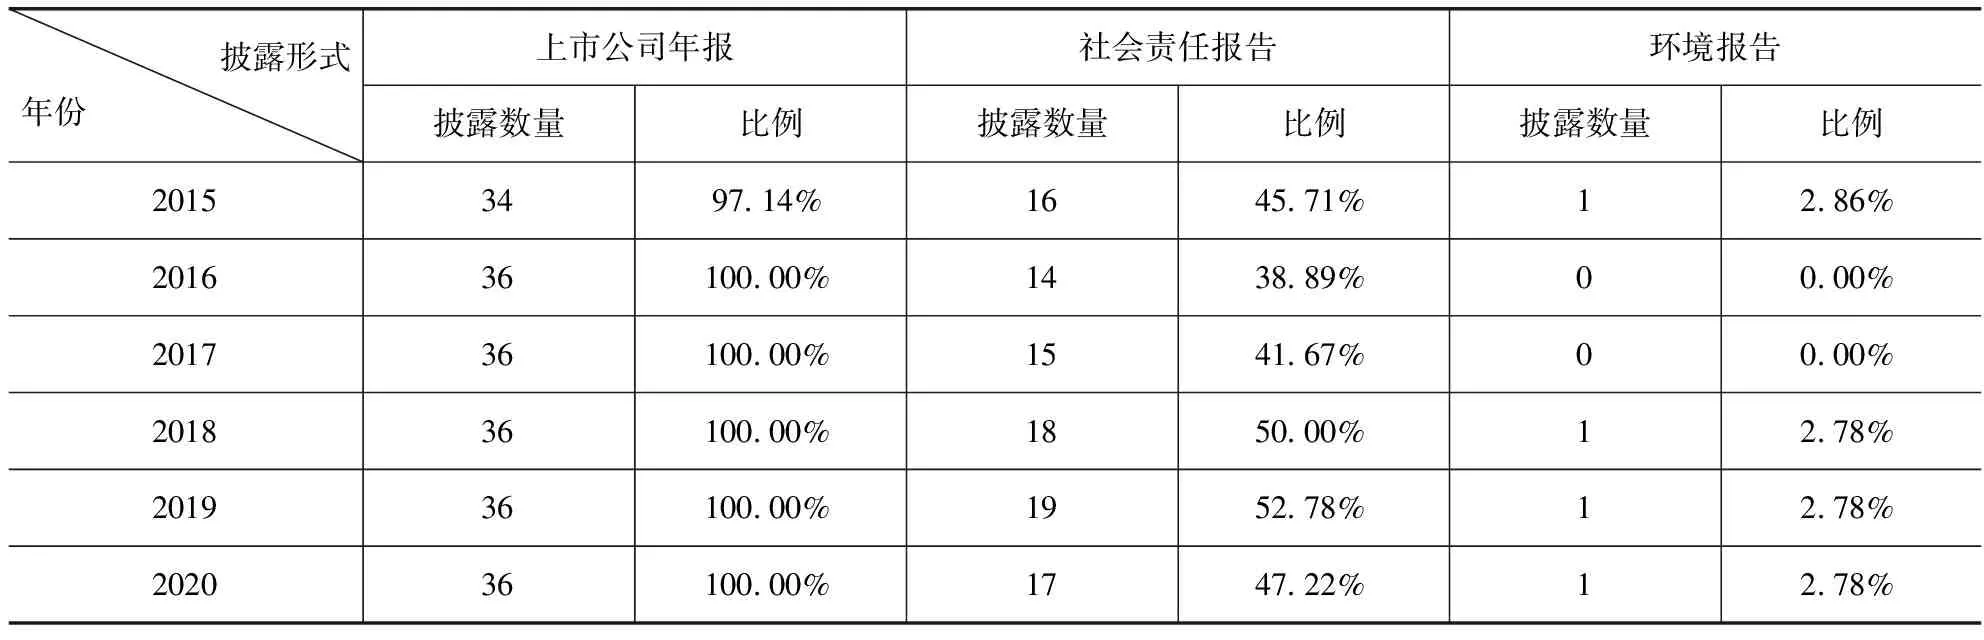
表1 2015—2020年钢铁行业上市公司环境会计信息披露形式统计
由表1数据可知,大多数钢铁公司都选择在公司年报中披露环境会计相关信息,近五年的披露比例更是达到了100%,一半左右的钢铁公司选择以社会责任报告的方式对环境信息进行披露,而近三年内选择独立的环境报告的公司只有重庆钢铁一家。可以看出我国钢铁行业企业更多地选择补充式的报告模式在年报中进行披露,极少采用独立的环境报告模式进行披露。
(二)披露内容
表2选取了2015—2019年钢铁行业上市公司环境财务信息、环境绩效信息、环境管理信息和环境责任信息四个方面的信息指标披露情况。……
登录APP查看全文