租赁准则实施前后永辉超市融资成本变化研究
2021-10-28谭润婷张鼎祖刘姣娥
中国商论 2021年20期
谭润婷 张鼎祖 刘姣娥
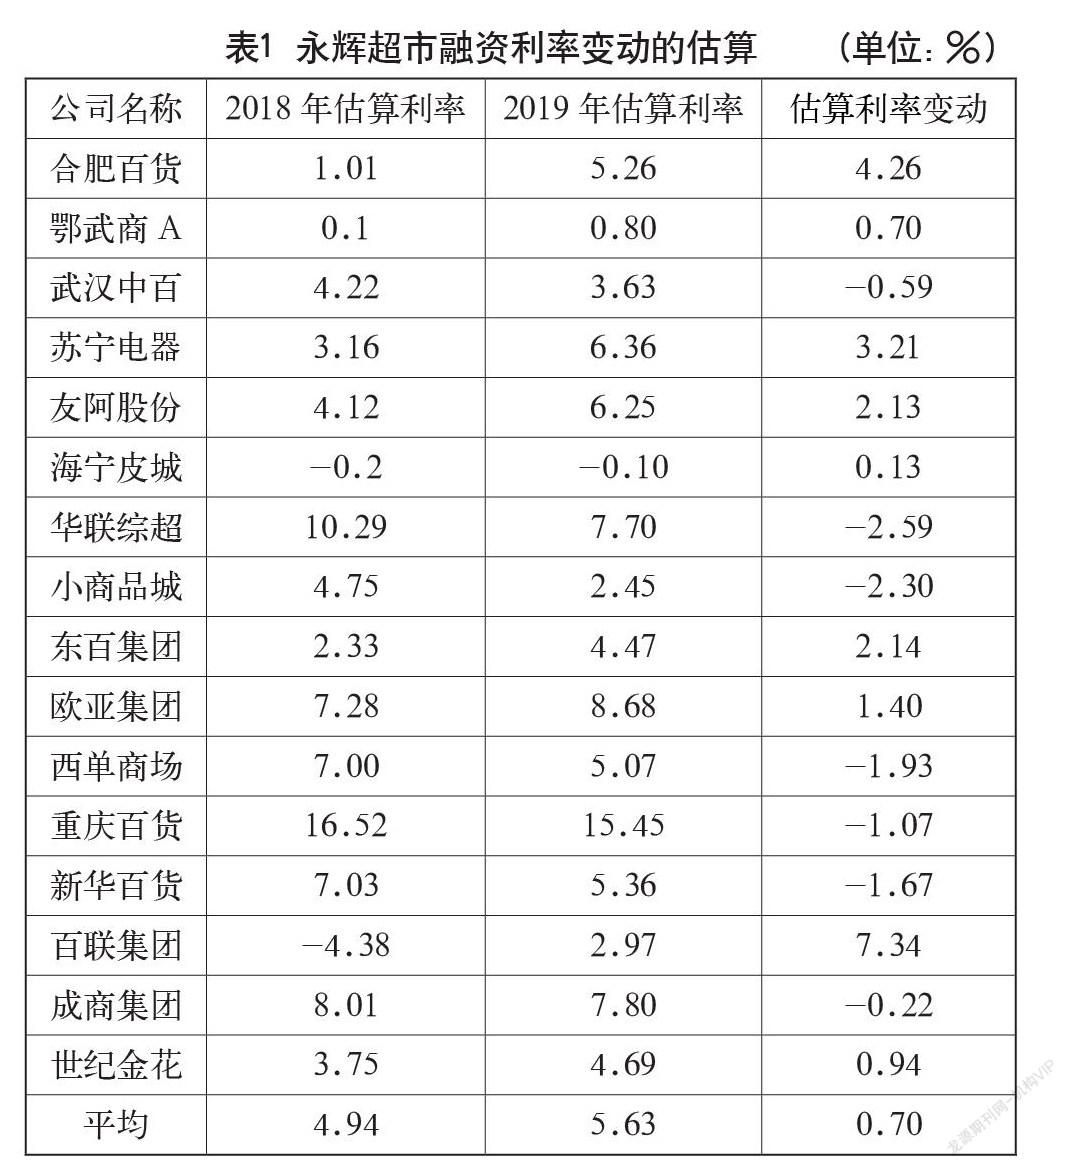
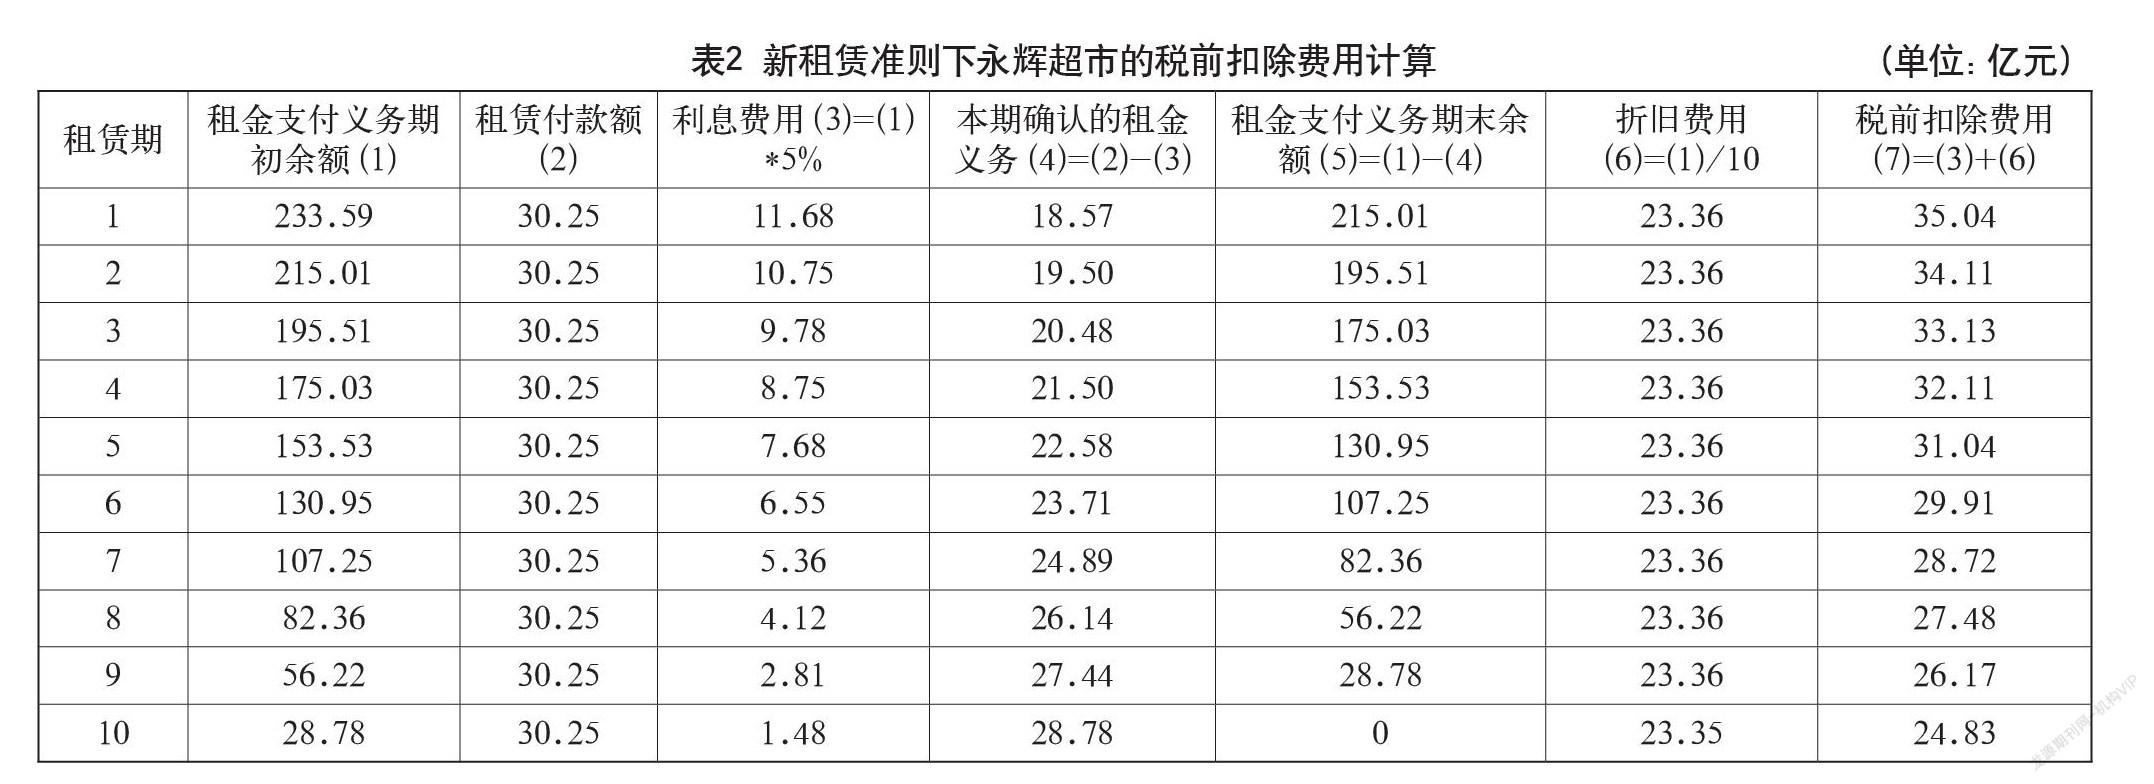
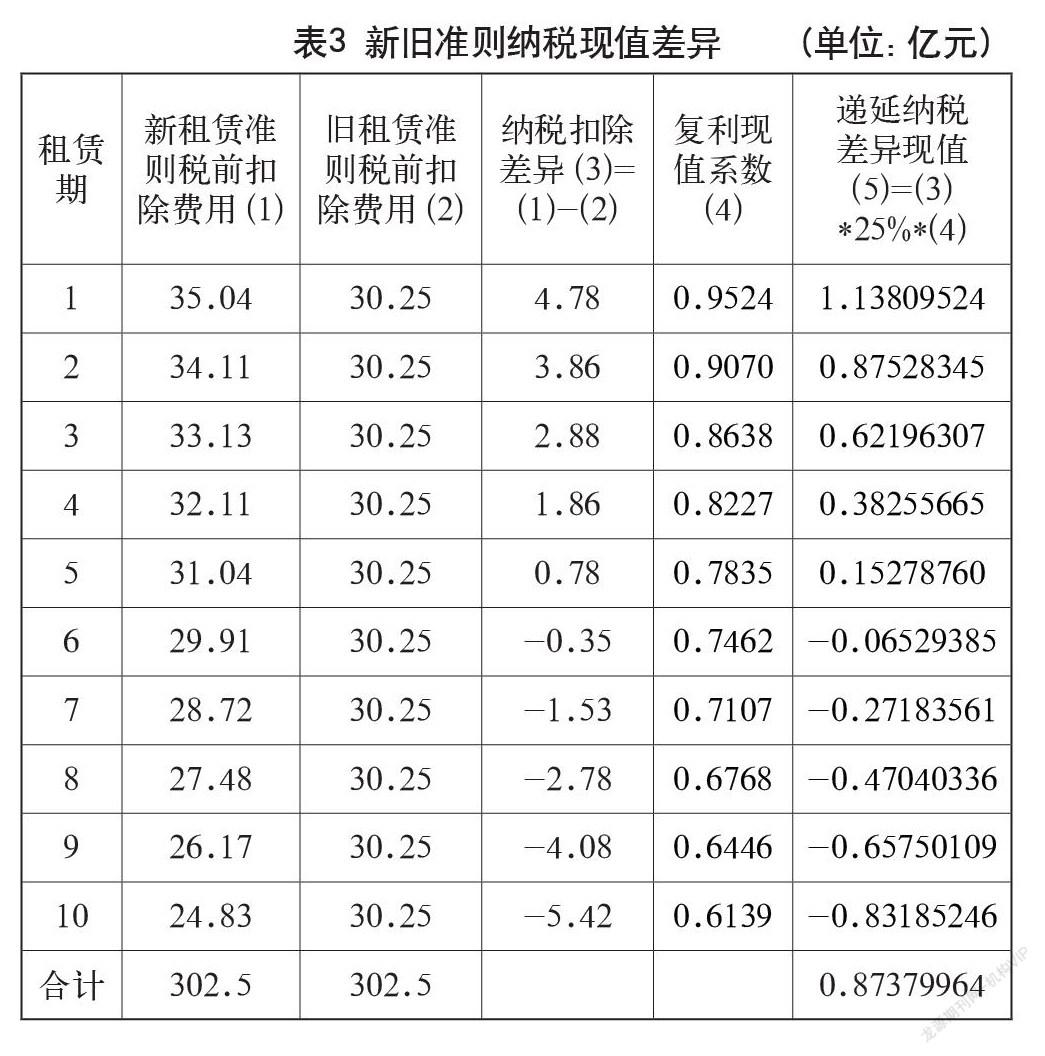
摘 要:租赁是永辉超市门店和仓库的主要获取方式,租赁准则变动会对企业的融资成本产生复杂的影响,即在增加企业财务费用的同时,又因费用扣除的时间差异形成企业所得税递延纳税收益。本文以16家零售业上市公司的财务数据为样本,利用财务费用除以有息负债测算企业平均融资利率,据此推算永辉超市因准则应用而增加的名义融资成本,然后计算企业所得税递延纳税收益,从而确定永辉超市在租赁准则实施前后的实际融资成本变化。最后提出了应对措施,僅供参考。
关键词:租赁准则;融资成本;财务费用;递延纳税收益
本文索引:谭润婷,张鼎祖,刘姣娥.<变量 2>[J].中国商论,2021(20):-117
中图分类号:F724.2 文献标识码:A 文章编号:2096-0298(2021)10(b)--04
1 引言
财务报告是企业对外提供的反映企业的财务状况、经营成果和现金流量的文件,报表背后规则的变动会使报表上的金额产生变化,进而影响报告使用者对企业的认知和相关决策。依据旧租赁准则,租赁强制被划分为融资租赁和经营租赁,这违背了租赁和负债的定义。融资租赁的所有金额都要列入报表,而经营租赁只需将不可撤销的重大经营租赁项目在报表中披露,公司刻意构建合同形成大量的表外负债,造成公司之间数据可比性差,透明度低[1],报告使用者对企业的实际负债风险高低判断不准确。为了填补此漏洞,国际会计准则理事会2016年推出IFRS16,规定报表应该披露除低价值租赁 (低于5000美元)和短期租赁 (不满12个月)外所有租赁的金额,同时主要内容、转换日处理方法、表外信息披露等也有一定程度的修改。……
登录APP查看全文
