基于PSO算法优化BP神经网络的金融风险防范预警模型研究
2021-10-21吴川惠王昭
大众投资指南 2021年16期
吴川惠 王昭
(西安欧亚学院,陕西 西安 710065)
传统的BP神经网络模型丰富了金融风险预警模型体系,能够实现从输入到输出过程复杂非线性的映射,具有很强的学习能力,但BP神经网络算法易陷入局部最优解,而随机的初始化权值和阈值使其出现每次训练的结果都不一致的情况。本文将利用种群中个体对信息共享的特征,可以自适应地调整搜索方向,以便具备隐行性和全局寻优能力的粒子群优化算法(PSO)对BP神经网络的权值和阈值进行优化,以此解决BP神经网络存在的局部收敛性问题,从而动态地在海量数据中提取隐藏规律,提高对经济指标的全局搜索和预测能力。
一、金融风险防范预警指标体系
金融风险预警模型防范金融风险,需要通过实时地监测金融指标的动态变化来实现,所以指标体系的构建需要具有时效性、灵敏性、可操作性以及系统性等特点。通过借鉴国内外相关文献和访谈相关专家,确定了三大类风险为金融监管风险、金融机构风险以及证券保险国际收支的交叉类风险。本文以科学性和有效性原则,构建了与金融风险预测相适应的预警指标体系,涉及9类具体风险类型和24个变量指标。根据上述各大类风险中具体风险的变量指标,选取2010—2019年我国相关金融数据作为样本(见表1),用以检验预警模型的金融风险预测效果。
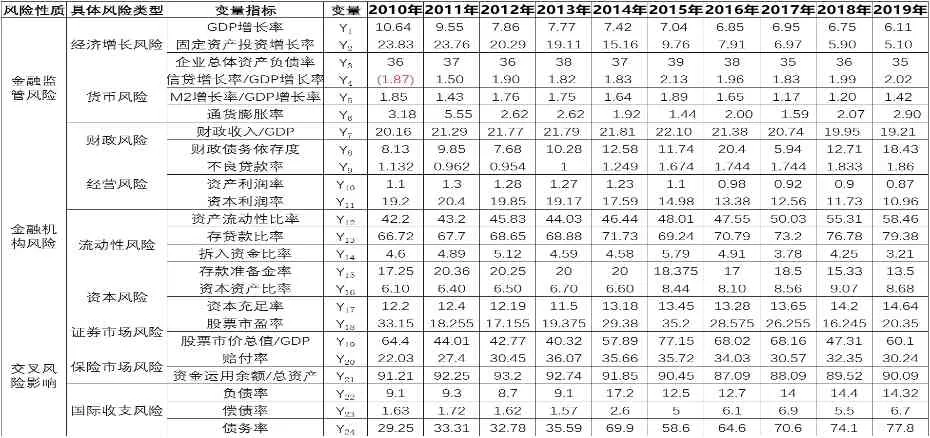
表1 金融风险防范预警指标体系
二、金融风险防范预警模型构建
针对BP神经网络具有收敛速度慢、易陷入局部极值点、学习过程易发生振荡和训练时学习新样本过程中有遗漏旧样本等问题。……
登录APP查看全文