个体投资者错误择时对基金行业的负面影响
2021-10-19季吉余剑峰
清华金融评论 2021年10期
关键词:基金
季吉 余剑峰
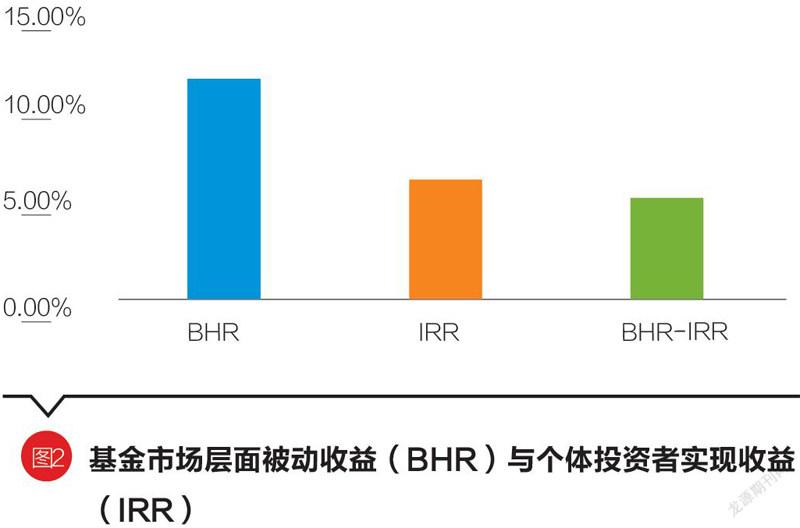
我国的公募基金发展处于相对局限的状态,造成这一现象的重要原因之一是个体投资者无效的买入、卖出时机选择(错误择时)损害了他们的投资收益。本文认为,可以通过公募基金行业构建行业指数、向公众披露标准化的收益表现度量以及监管机构及基金行业加强投资者知识教育等措施,助力公募基金更好地发挥作用。
中国公募基金:表现优异却发展受限
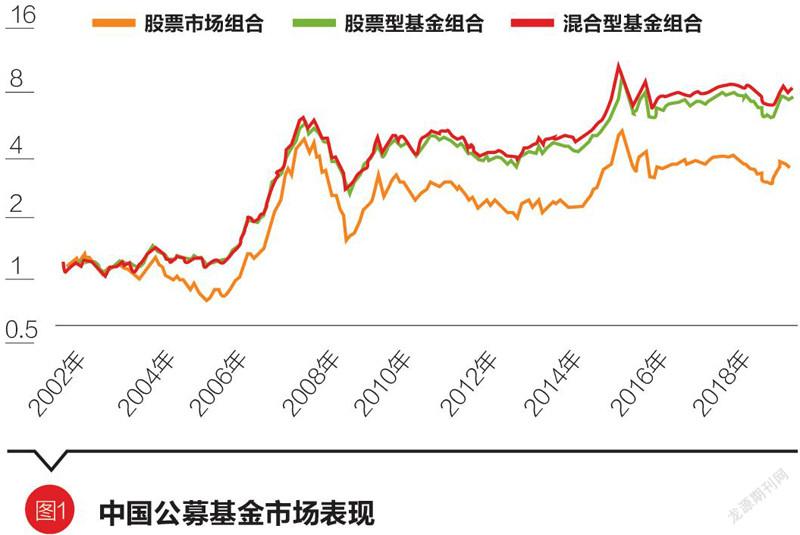
公募基金作为资本市场散户投资机构化的主要途径,对提升我国资本市场发展质量具有重要作用。历史数据表明,在我国市场中,被动持有公募基金市场组合可以持续战胜被动持有股票市场组合,证明公募基金可以挖掘一般投资者难以挖掘的信息,提升市场和资源配置效率,并可以改善投资者的表现。2002—2019年,美国主动管理股票型基金市场平均费后超额收益率为-1.8%,而同期中国公募基金费后超额收益率为5%。如图1所示,该类基金过去18年的累计收益走势显示,基金组合显著优于股票市场组合,显著优于美国公募基金。
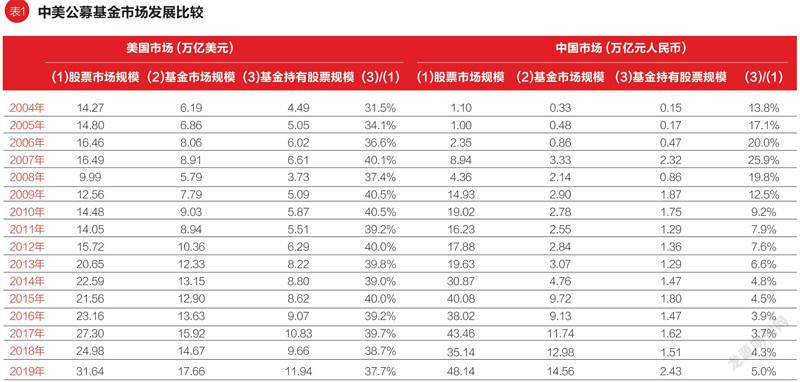
但从管理规模和市场占有率的角度上来看,我国的公募基金,无论是相较于美国基金市场还是中国股票市场,其发展都处于相对局限的状态。表1的数据表明,截至2019年末,我国公募基金市场总体规模约为14.5万亿元人民币,相当于国内生产总值(GDP)的15%左右,其中主要为货币型(7万亿元)和债券型(3万亿元),持有股票市场规模在过去10年间均低于10%。反观同期美国基金市场体量约为17.7万亿美元,其中大部分为主动管理股票型基金,它们持有的股票占市场总流通市值的比率在很长一段时间均在40%左右。……
登录APP查看全文