房地产开发企业土地增值税纳税筹划探析
2021-10-12廖骏
审计与理财 2021年7期
廖骏
【摘 要】土地增值税是国家限制炒房行为的一种有效举措,给房地产行业带来了很大的税收义务。房地产行业在经营的过程中需要加强对于土地增值税纳税筹划工作的重视,通过多种方式积极的开展土地增值税纳税筹划,全面的降低企业税负,为企业能够在激烈的市场竞争环境下获得更好的发展提供可靠的帮助。
【关键词】房地产开发企业;土地增值税;纳税筹划
一、土地增值税清算筹划工作的内容
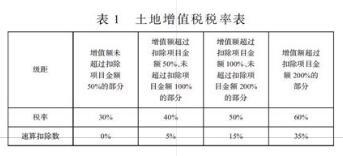
土地增值税主要是针对土地增值部分征收的一种税种,土地增值税的征税范围包括土地使用权以及地上建筑物。房地产开发企业在核算纳税金额的过程中需要采用超率累进税率的计算方法,房地产开发企业需要针对土地增值税的税率进行重点了解与掌握,按照税法规定的方式进行税收管理,提升税收筹划的综合效能。具体的税率表如表1所示:
二、房地产开发企业土地增值税纳税筹划的意义
首先,通过针对房地产企业土地增值税的纳税筹划能够让房地产企业更好的了解目前土地增值税的纳税方法,熟悉各种土地增值税的缴纳要求,对于更好的开展土地增值税的缴纳工作和核算工作具有积极的意义。
其次,通过房地产企业土地增值税纳税筹划能够更好的带动水泥、钢铁、建筑等多个关联行业企业的投资,从而帮助我国经济实现全面健康的发展。房地产开发企业属于土地增值税主要纳税人员,企业在土地增值税方面的税收负担比较重,因此房地产开发企业非常重视土地增值税的税收筹划工作。……
登录APP查看全文