融资约束与减税政策的宏观效果
2021-09-29黄子珩
财经理论与实践 2021年5期
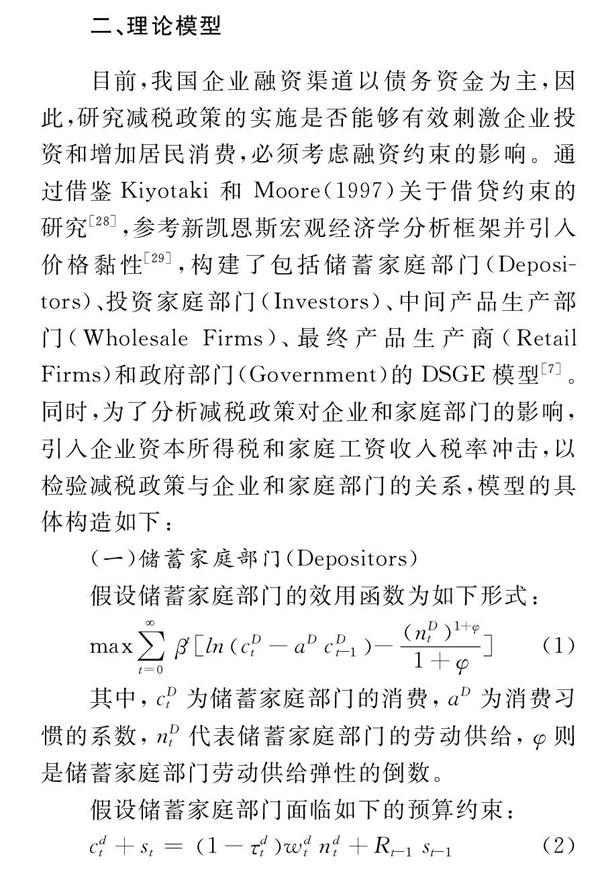
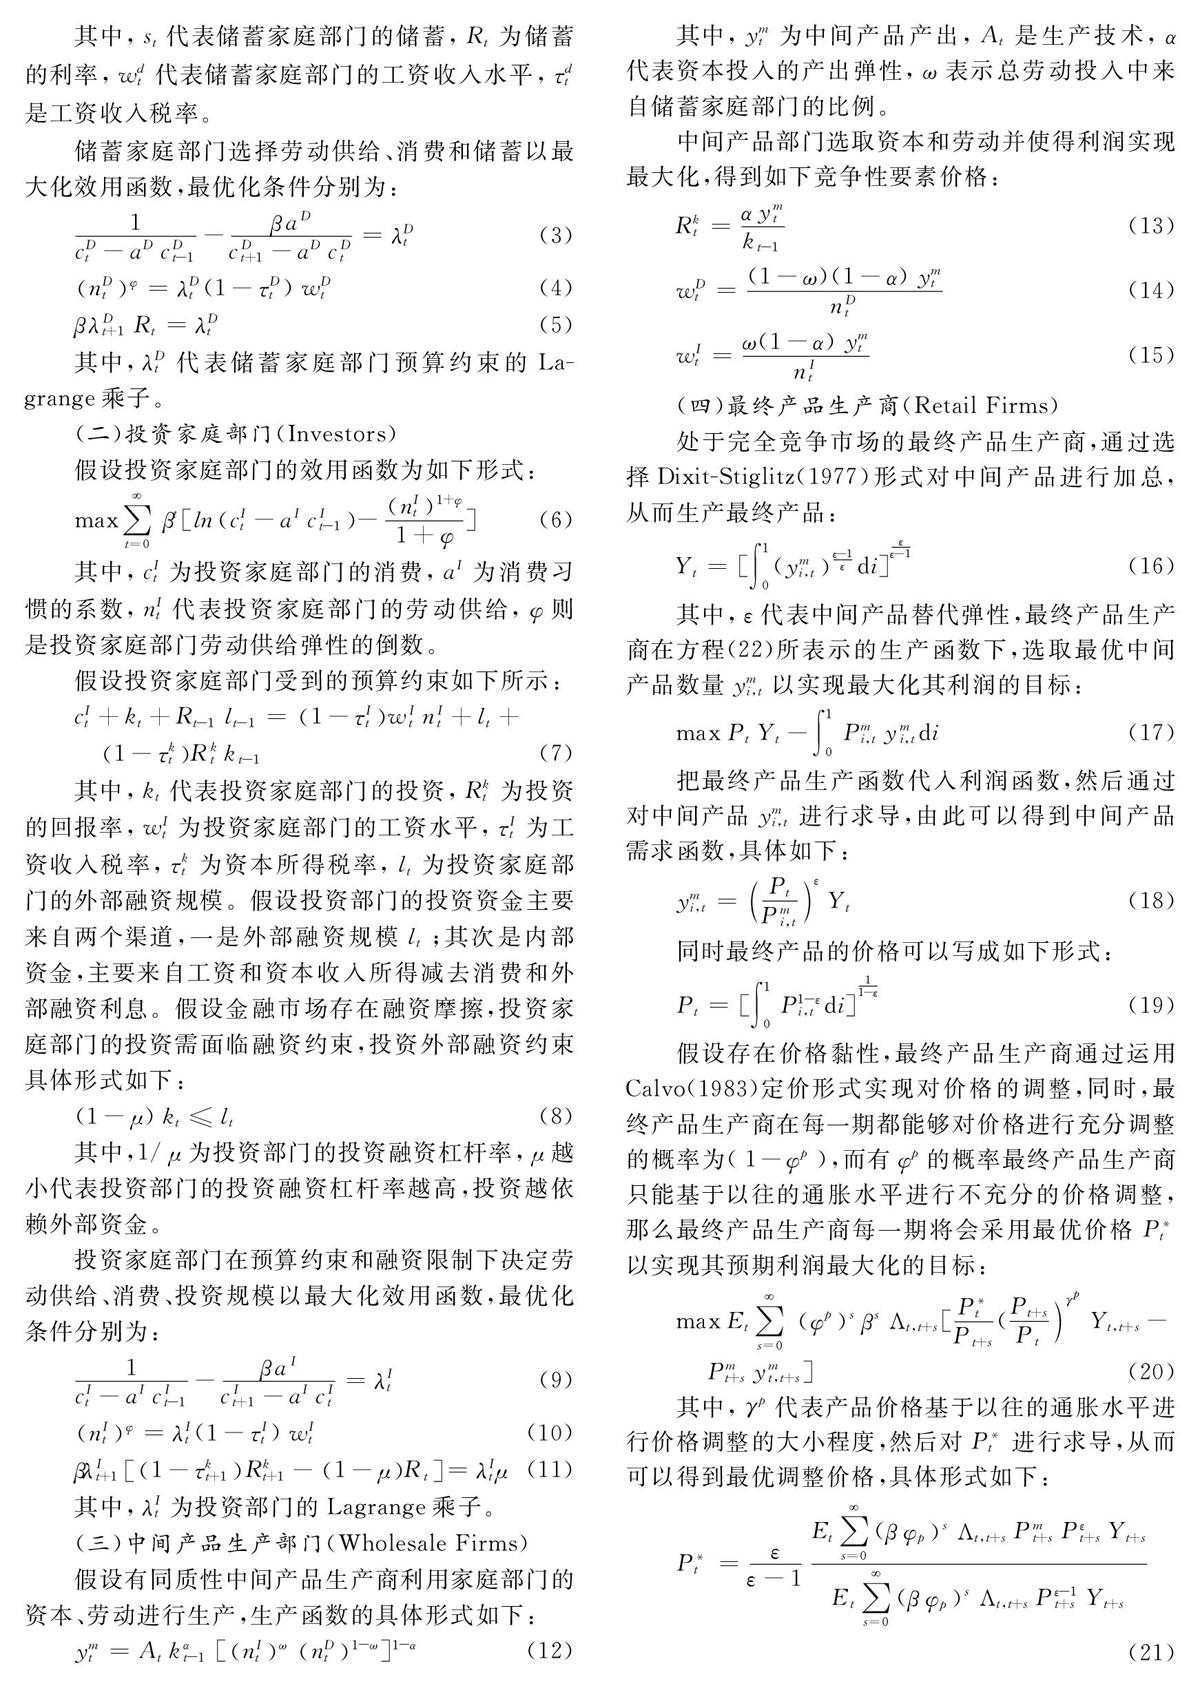
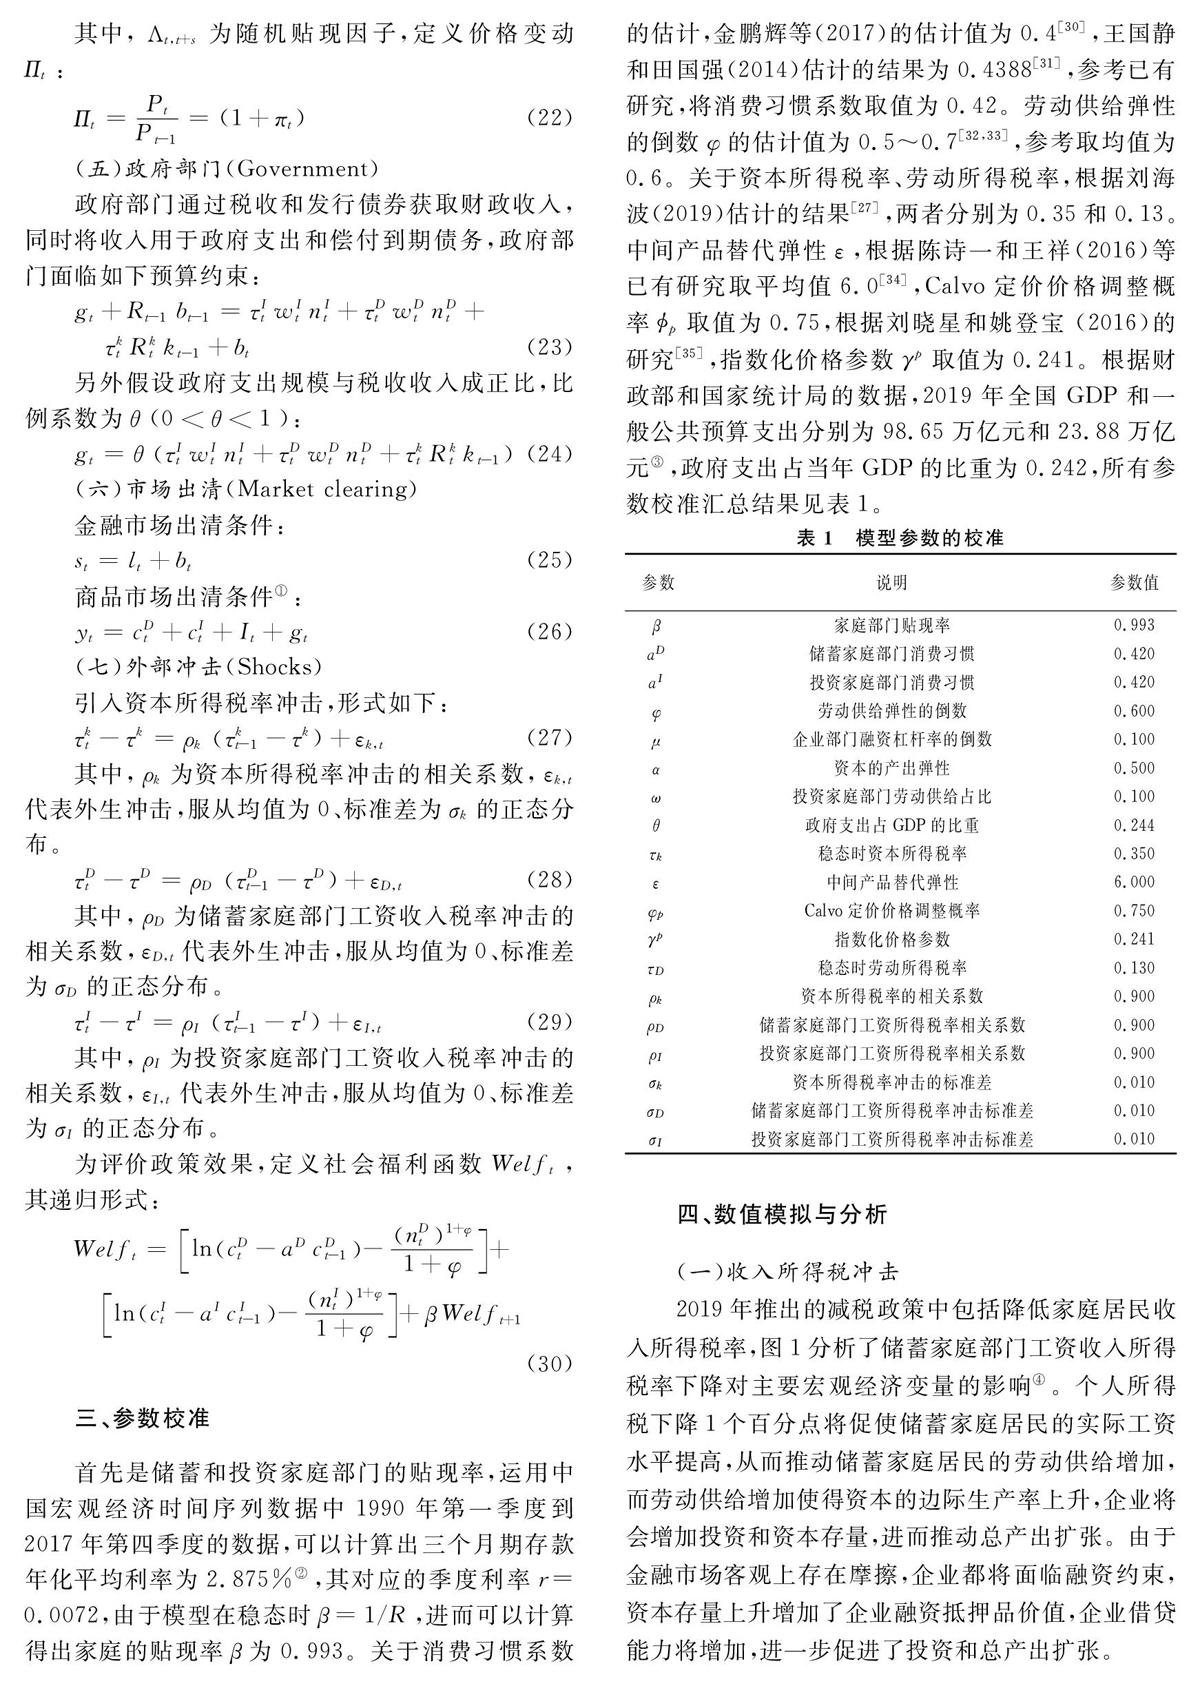
摘 要:基于借贷约束的宏观经济学分析框架,构建包括储蓄家庭部门、投资家庭部门、中间产品生产部门、最终产品生产商和政府部门的DSGE模型,从收入所得税冲击、资本所得税率冲击和不同社会福利水平三个角度对模型进行数值模拟,测算不同融资约束条件下,减税政策通过企业和家庭部门对宏观经济的影响。结果表明:企业融资约束显著影响减税政策对企业投资和总产出的促进作用;相对于降低家庭部门税收,降低企业税负将产生更为明显的财政扩张效应,但在短期内该效应难以持续。
关键词: 减税政策;融资约束;DSGE模型
中图分类号:F810.42 文献标识码: A 文章编号:1003-7217(2021)05-0101-07
一、引 言
2019年政府工作报告中提出实施更大范围的减税政策,以普惠性减税和结构性减税为切入点,重点降低制造业企业和小微企业的税收负担,通过减税促进供给侧改革和产业升级,保持经济持续增长。2021年政府工作报告提出继续执行制度性减税政策,延长部分阶段性政策执行期限,实施新的结构性减税举措,对冲部分政策调整带来的影响。当前,我国处于经济发展转型的关键时期,减税政策对于企业减负和促进经济高质量发展具有至关重要的作用,因此,研究减税政策如何通过企业对宏观经济产生影响,并提出针对性的对策和建议,具有重要的理论和实践意义。
关于减税与宏观经济之间的关系,当前主流观点认为宏观税负的大小将影响经济增长,经济增长与税收之间呈负相关关系[1],同时,实证研究也表明一个国家的宏观税负越高则其经济增长率越低[2]。……
登录APP查看全文