会计信息可比性与债务契约定价研究
2021-09-29张先治徐健
财经理论与实践 2021年5期
关键词:财务风险
张先治 徐健
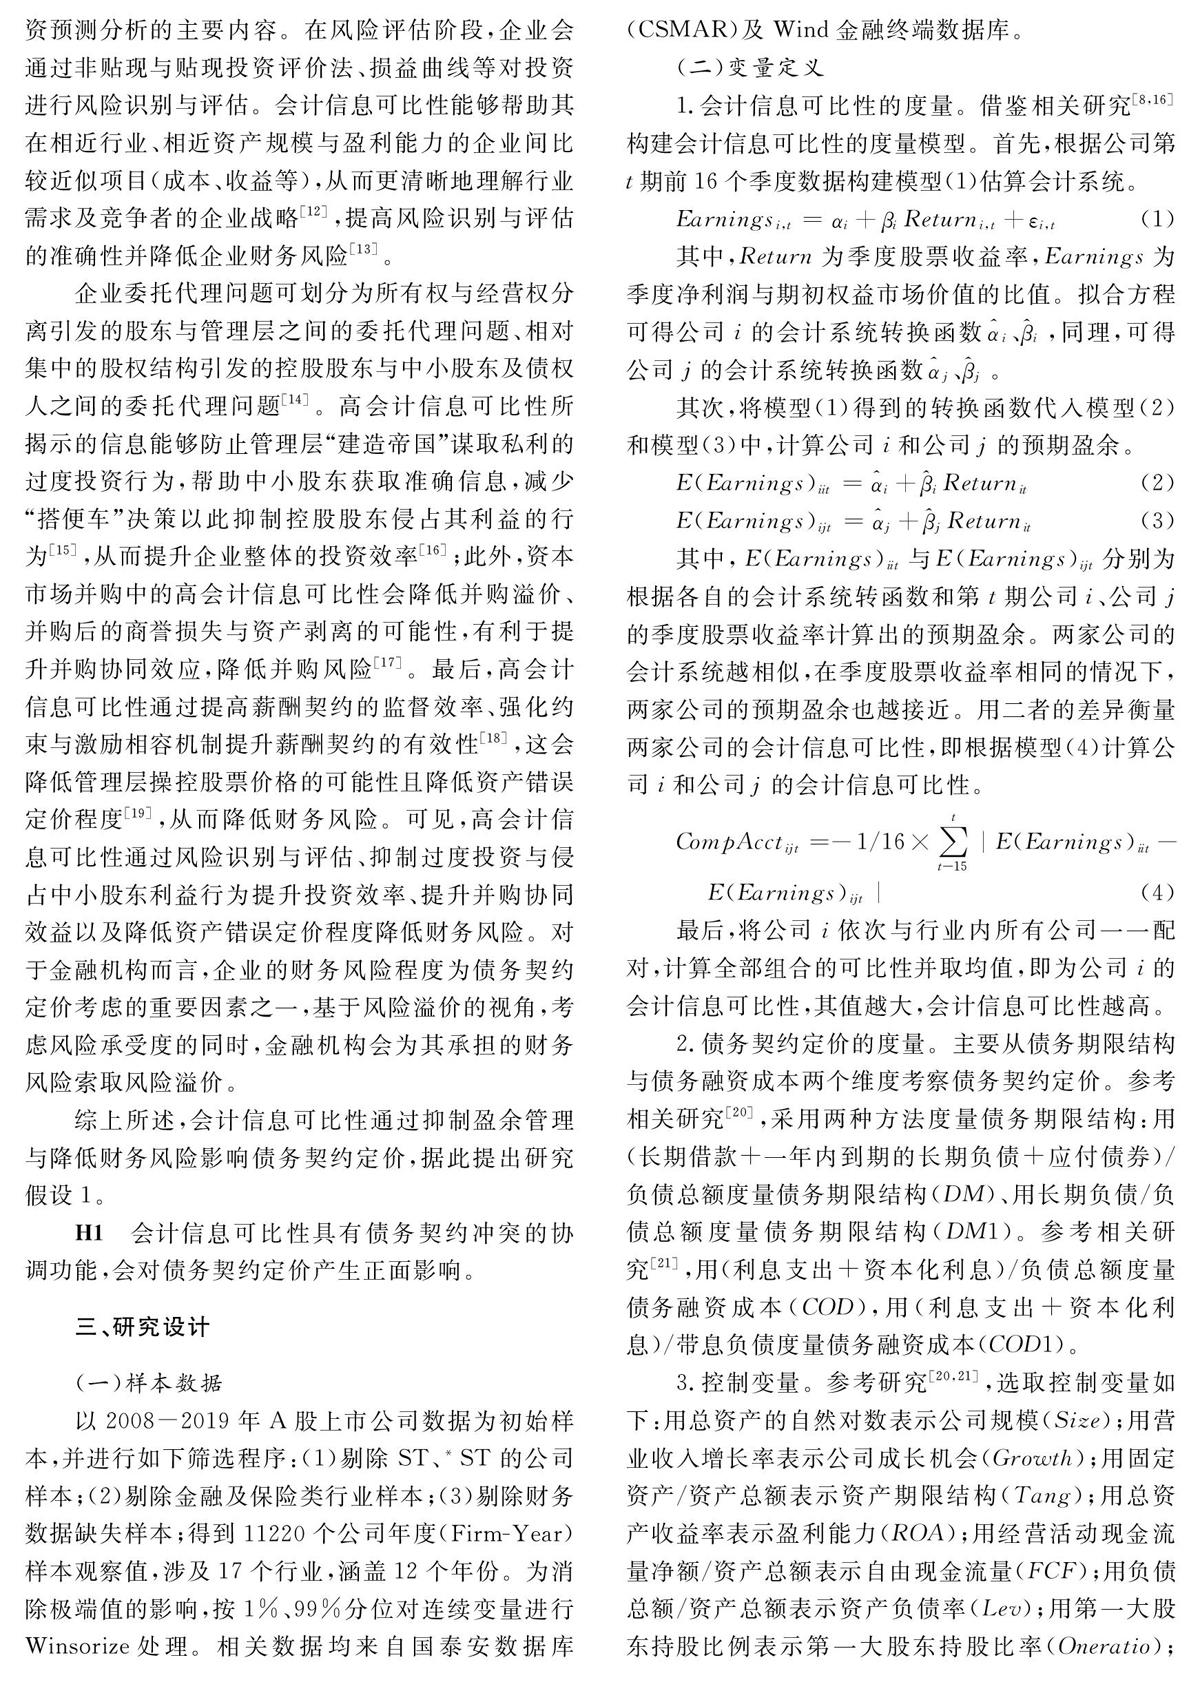
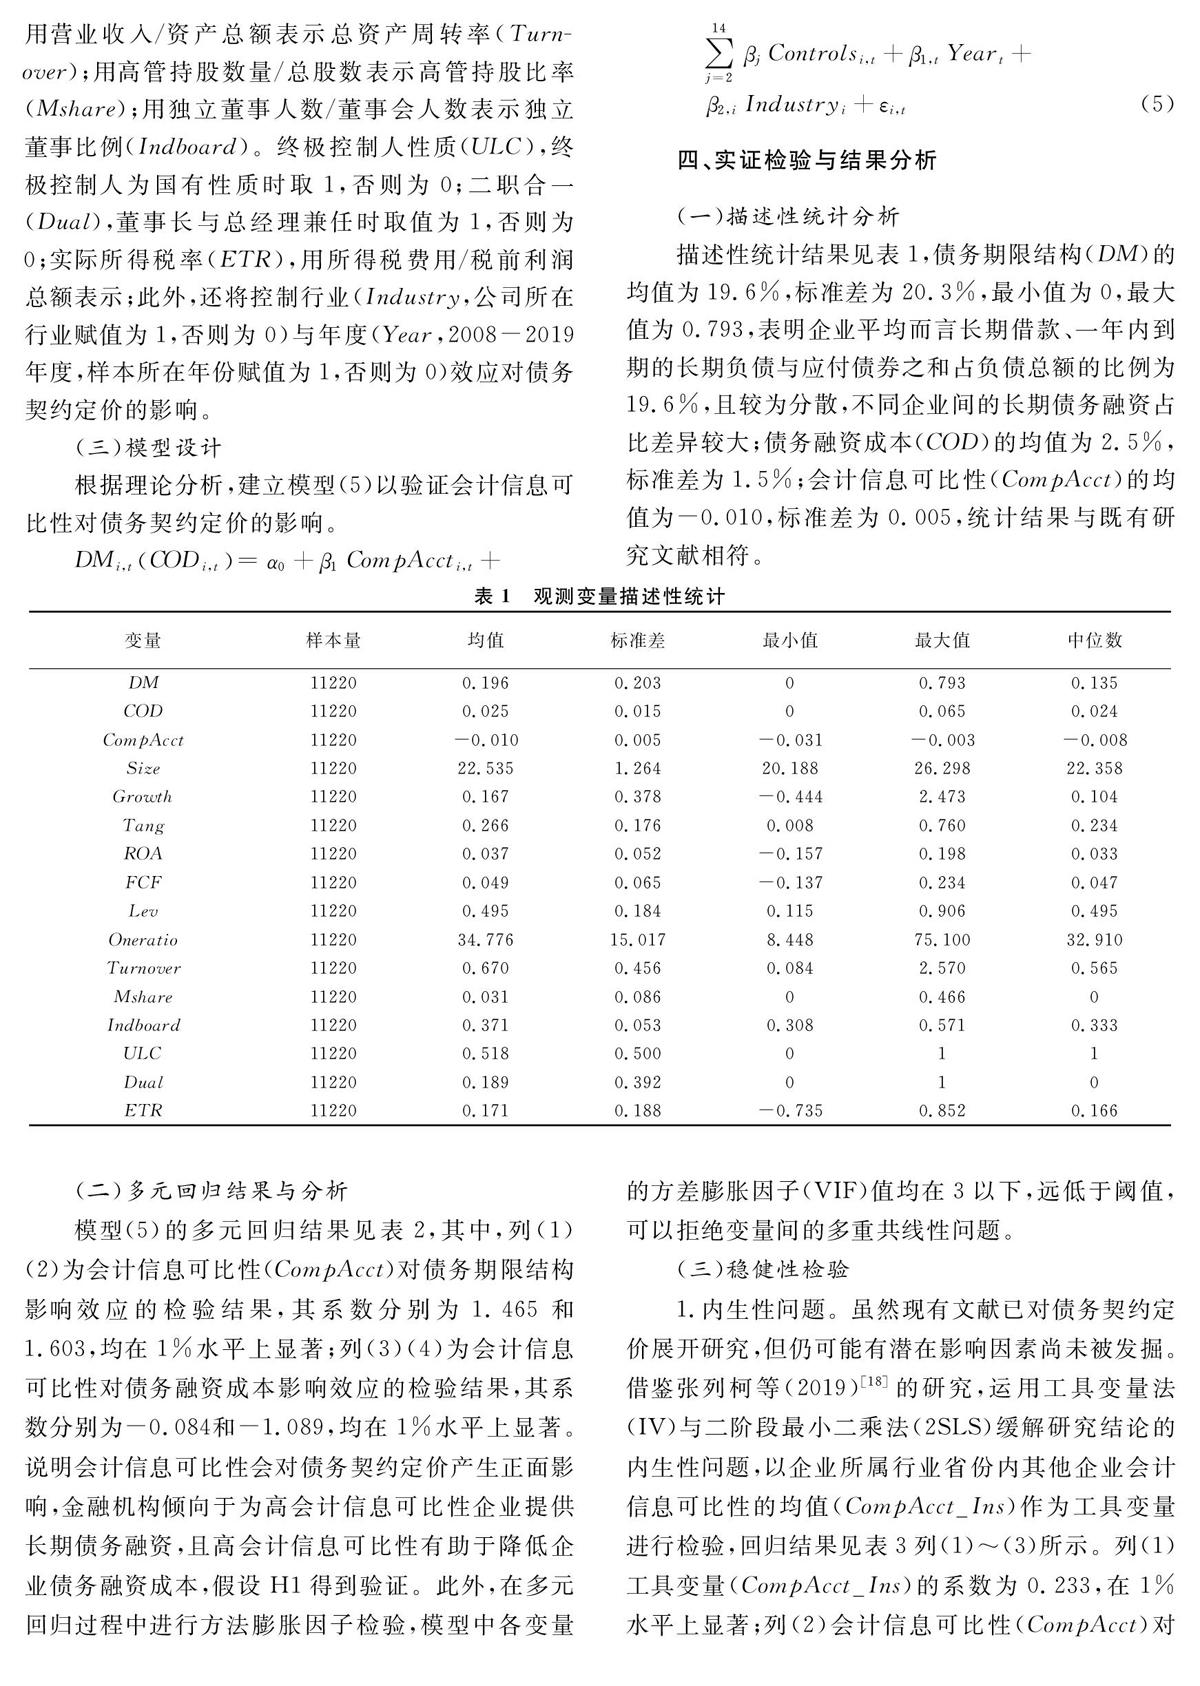
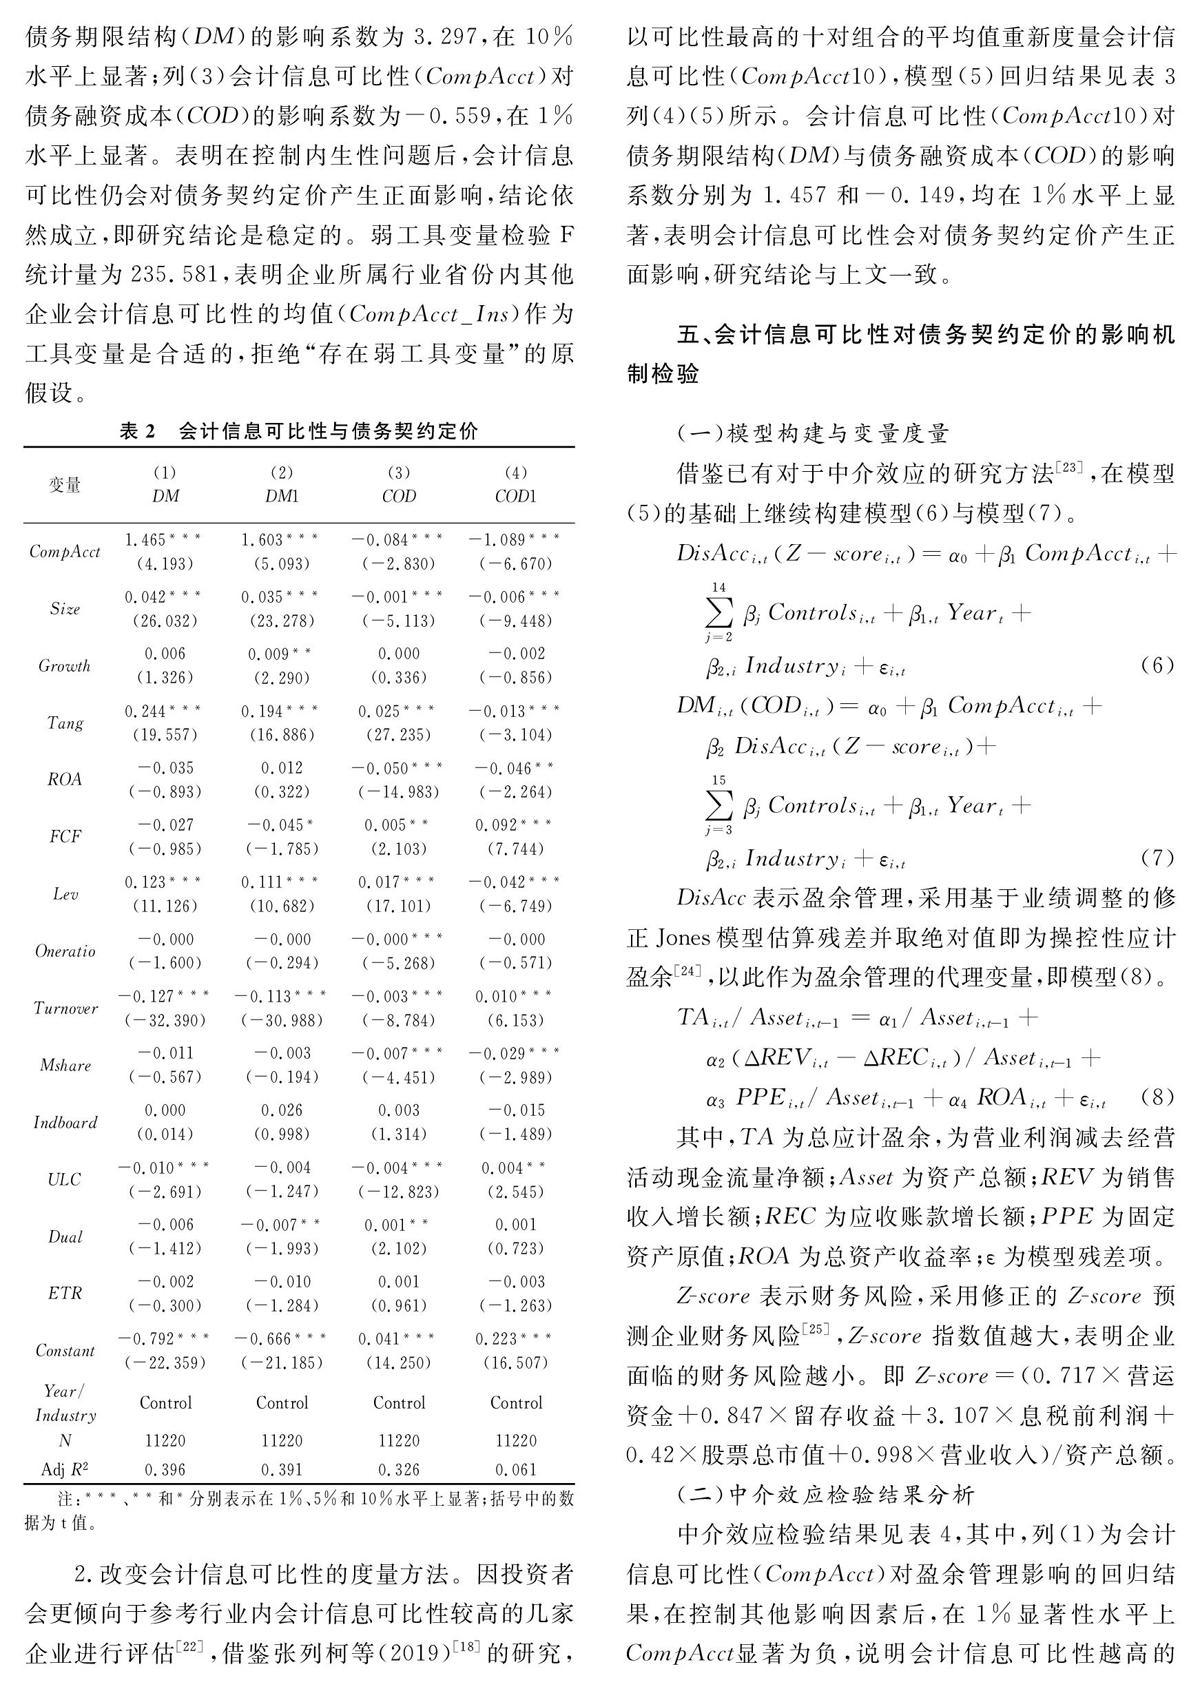
摘 要:以2008-2019年A股上市公司为样本,基于风险溢价视角,运用普通最小二乘法(OLS)实证考察会计信息可比性对债务契约定价的影响效应。结果表明:可比性具有债务契约冲突的协调功能,金融机构对高会计信息可比性予以正面评价,倾向于为高会计信息可比性企业提供长期债务融资,且高会计信息可比性有助于降低企业债务融资成本。机制检验表明,资本市场能够识别企业的盈余管理行为,盈余管理与财务风险在会计信息可比性对债务契约定价的影响中发挥中介效应。进一步研究发现,高质量审计会弱化会计信息可比性对债务契约定价的影响效应。
关键词: 会计信息可比性;债务契约定价;盈余管理;财务风险
中图分类号:F230;F275 文献标识码: A 文章编号:1003-7217(2021)05-0066-09
一、引 言
中国金融改革面临的一个重要挑战为债务问题,2008年全球金融危机后,中国实施“四万亿计划”推进经济平稳增长,却也带动宏观杠杆率的较快攀升,债务风险持续增加。在2015年,为了遏制金融风险,中央经济工作会议提出“三去一降一补”政策,其中的“去杠杆”政策在一定程度上降低了中国的债务规模。但据国家金融与发展实验室统计,至2019年末,中国债务总额与GDP之比为245.4%,非金融企业部门杠杆率为151.3%,仍居高位①。债务规模的不断攀升会存在诸多问题,债务增长速度远高于产出所形成的资源错配会抑制长期生产效率与经济增长,资源浪费也意味着债务风险[1]。那么,在“三去一降一补”政策的背景下,如何防范资本市场债务风险,推进债务资本市场持续健康发展,这是目前金融改革面临的重要问题。……
登录APP查看全文