A股上市制度改革与货币政策传导机制
2021-09-05李兴蔚
商讯·公司金融 2021年18期
作者简介:李兴蔚(1999-),女,汉族,浙江杭州人,主要研究方向:金融学,金融创新方向。
本文是天津市教委科研计划项目《多样性金融视角下缓解我国中小企业融资困境的对策研究》(编号:2017SK037)和天津市哲学社会科学一般项目《契约实施环境与微观金融组织的市场结构研究》(编号:TJYY17-009)的阶段性研究成果。
摘要:A股市场在我国金融体系中扮演者日渐重要的角色,应该引导其跟上国家发展的脚步,加快资源配置效率,为实体经济注入资金活力。本文将从货币政策传导机制入手,分析近三次A股市场上市制度改革的内容及其对畅通货币政策传导机制的效果。
关键词:上市制度;货币政策;传导机制;
目前我国货币政策以M2及社会融资总额等总量型指标为中介指标,通过三大政策工具,实现《中华人民共和国中国人民银行法》中提到的“币值稳定”“经济增长”的最终目标。习近平总书记在2018年3月视察广东重要讲话中提到“经济发展任何时候都不能脱实向虚”,而货币政策传导机制的完善与否,直接影响货币政策的实施效果以及对实体经济的贡献。
在股市众多制度中上市制度排在首位,其体现了政策的导向,为后续监管等制度提供基础,是我国目前股票市场改革的重点。本文将从货币政策传导机制入手,分析了近三次我国股票市场上市制度改革的内容及其对畅通货币政策传导机制的效果。
一、A股市场与货币政策传导机制的关系
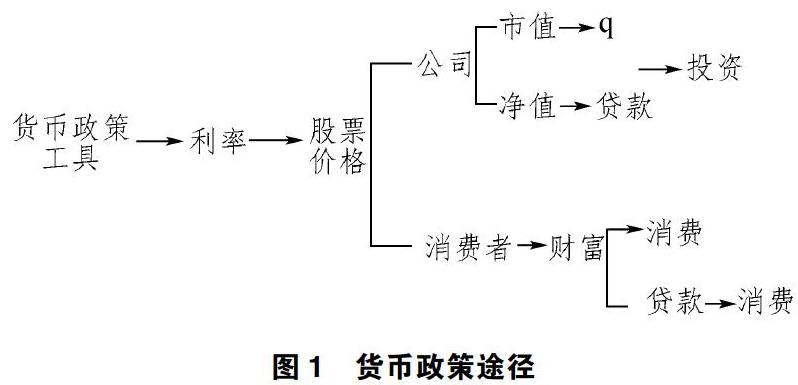
理想的货币政策传导机制是通过利率途径,首先由货币政策工具影响短期利率,再根据利率期限结构理论影响长期利率(下文中若无特殊说明,利率均指长期利率),在终端通过长期利率影响实体经济投资和进出口进一步影响产出,如下图。……
登录APP查看全文